猜你想问
美团-W 26Q2盈利能力改善的关键因素是什么?
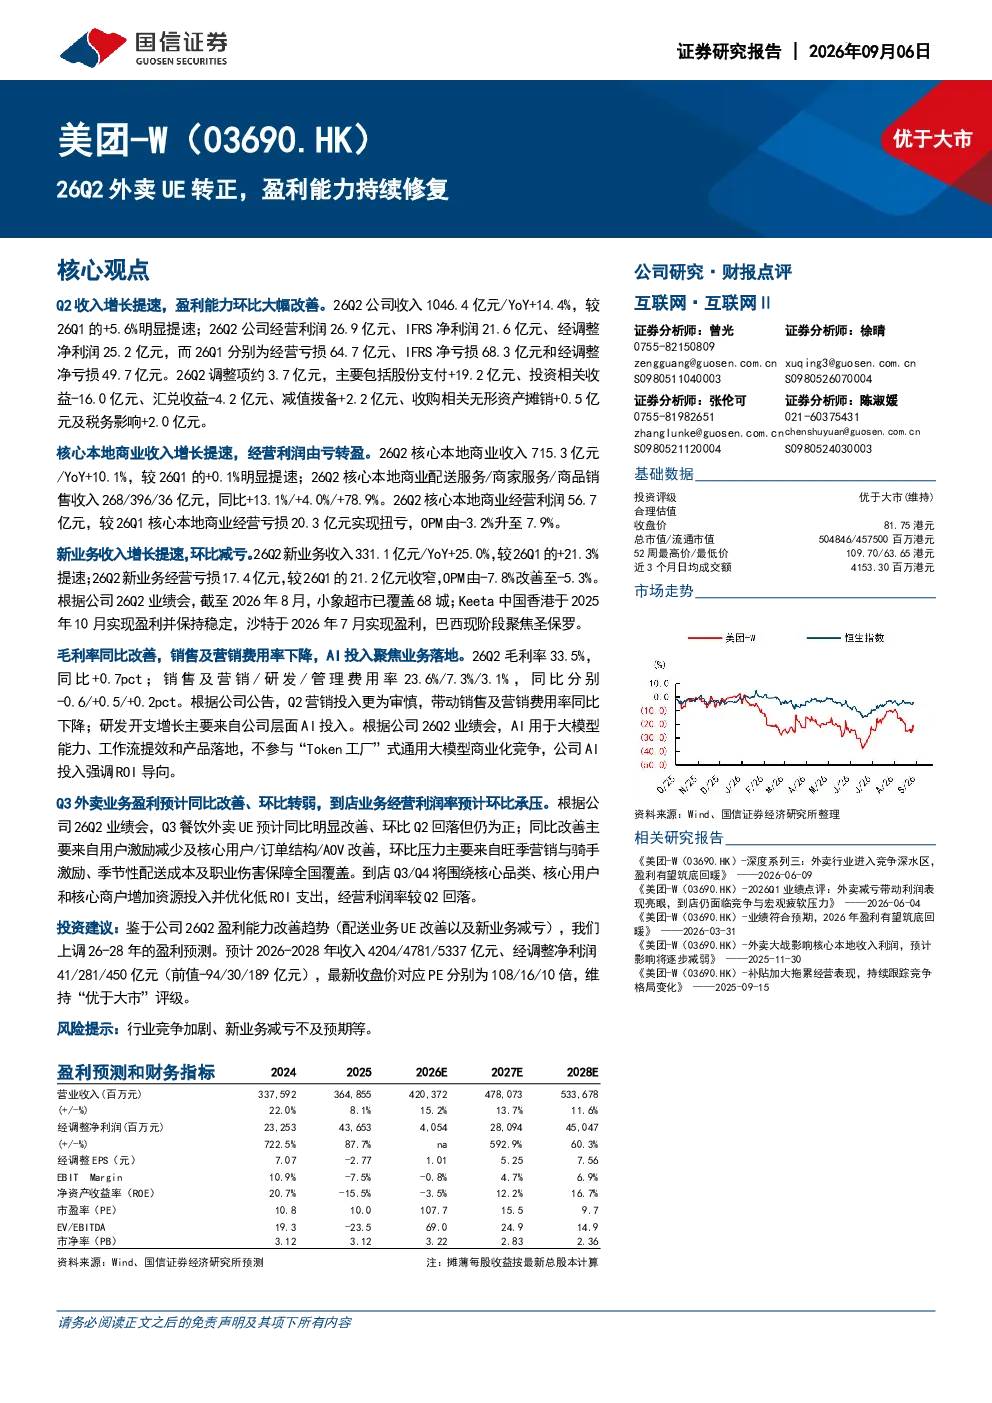
美团-W 26Q2盈利能力显著改善,主要得益于收入增长提速和成本控制。收入方面,整体收入达1046.4亿元,同比增长14.4%,核心本地商业收入增长10.1%。盈利方面,经营利润由亏损转为26.9亿元,IFRS净利润转正为21.6亿元,经调整净利润同比增长69.0%。成本控制上,毛利率同比提升0.7个百分点至33.5%,销售及营销费用率下降0.6个百分点至23.6%。AI投入聚焦业务落地,助力效率提升。
外卖赛道行业发展趋势如何?
外卖赛道持续向精细化运营和盈利能力修复方向发展。头部平台如美团已实现外卖业务盈利转正,闪购接近盈亏平衡,显示行业竞争进入新阶段。未来趋势将更加注重用户留存、服务品质提升及供应链优化,技术驱动(如AI)的应用将加速,推动运营效率提升和成本结构改善。新玩家进入门槛提高,存量竞争加剧,头部企业凭借规模和资源优势仍将保持领先地位。
研报重点分析了哪些业务板块?
研报重点分析了美团的三大业务板块:外卖、到店酒旅和新业务。外卖业务实现盈利转正,是公司整体盈利能力改善的核心驱动力。到店酒旅保持较强盈利能力,但经营利润率面临环比承压。新业务方面,食杂零售和海外业务通过提效带动整体OPM改善,小象超市持续扩张,海外业务在部分区域验证盈利模式。AI投入方面,聚焦大模型建设和业务赋能,不参与低效的通用大模型竞争。
当前外卖市场竞争现状如何?
当前外卖市场竞争格局稳定,头部平台美团和饿了么占据主导地位,市场份额持续巩固。竞争焦点从单纯的价格战转向服务体验、技术驱动和供应链效率。美团通过AI、大数据等技术提升运营效率,同时优化成本结构,实现盈利能力修复。新业务如闪购接近盈亏平衡,进一步增强了抗风险能力。未来竞争将围绕用户粘性、服务创新和本地化运营展开,技术壁垒成为重要竞争因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括:行业竞争加剧可能导致价格战重燃,影响盈利能力;新业务(如食杂零售、海外业务)减亏进度可能不及预期,拖累整体业绩;宏观经济波动可能影响消费需求,对到店酒旅等业务造成压力;技术投入(如AI)的长期回报存在不确定性,初期可能持续增加成本。此外,监管政策变化也可能对平台业务模式产生影响,需持续关注市场动态。