猜你想问
美团-W二季度业绩表现如何?
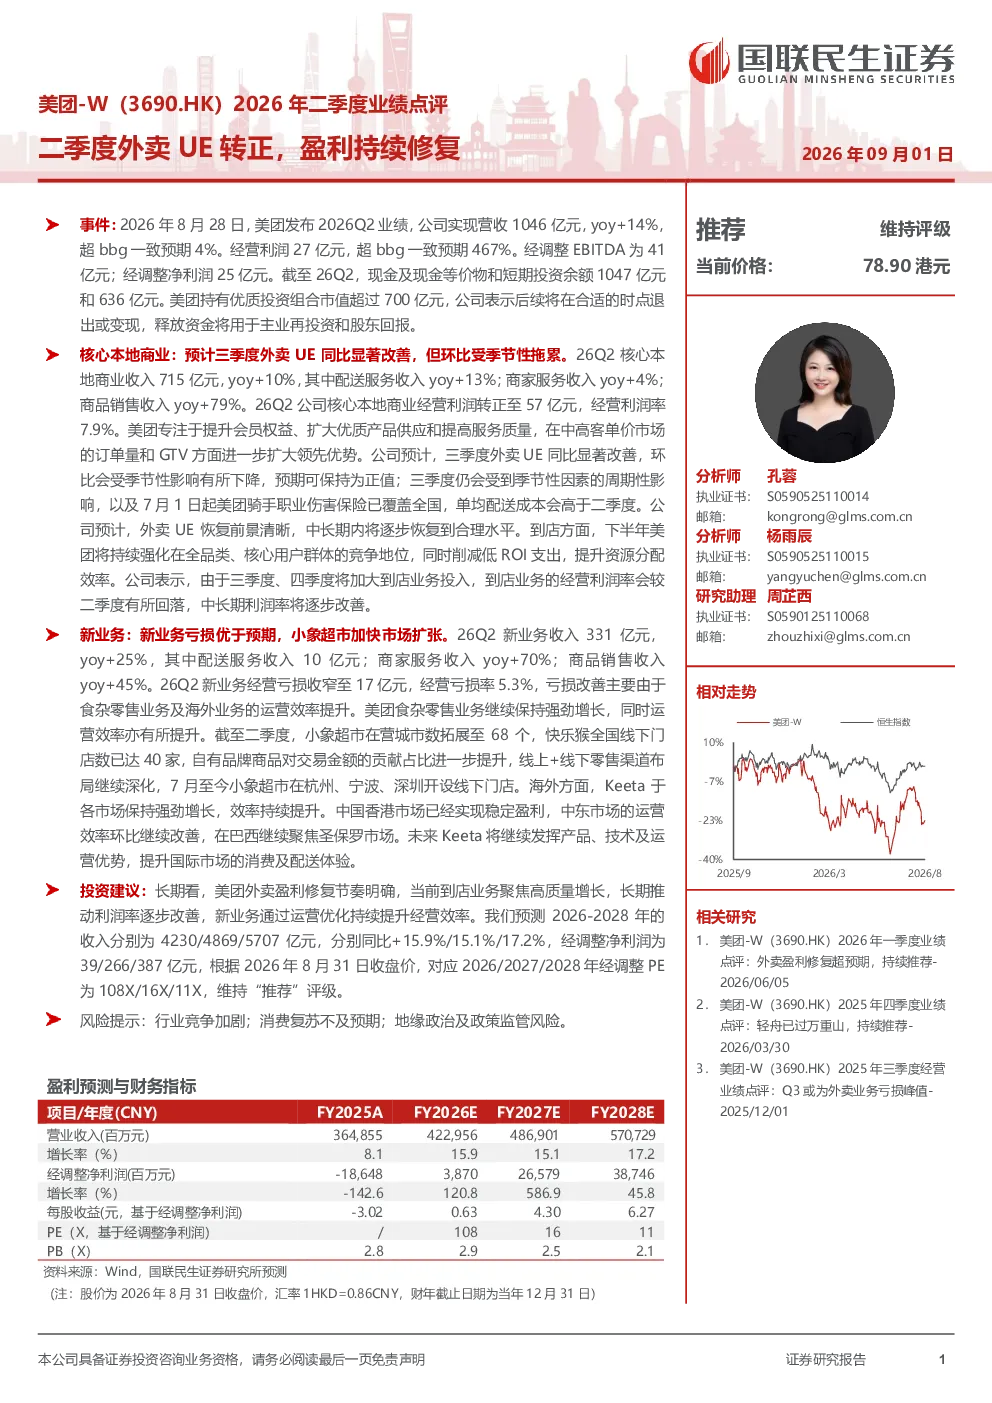
2026年第二季度,美团实现营收1046亿元,同比增长14%,超出市场预期。经营利润达27亿元,同比增长467%。核心本地商业收入715亿元,同比增长10%,其中外卖业务持续优化,预计三季度单位经济模型(UE)同比显著改善。新业务收入331亿元,同比增长25%,经营亏损收窄至17亿元。整体来看,美团盈利持续修复,业务增长稳健。
美团外卖业务未来发展趋势?
美团外卖业务在中高客单价市场持续扩大领先优势,通过提升会员权益、扩大优质产品供应和提高服务质量实现增长。预计三季度外卖单位经济模型(UE)将同比显著改善。未来,美团将持续强化全品类、核心用户群体的竞争地位,并优化资源分配效率,长期推动利润率逐步改善。
美团新业务发展情况如何?
2026年第二季度,美团新业务收入331亿元,同比增长25%,其中食杂零售业务增长强劲,小象超市和快乐猴等品牌运营效率提升。海外业务方面,Keeta在多个市场保持增长,中国香港市场已实现稳定盈利,中东和巴西市场运营效率持续改善。新业务通过运营优化持续提升经营效率,亏损收窄。
当前美团市场地位如何?
美团在本地生活服务领域保持领先地位,外卖业务在中高客单价市场优势明显。核心本地商业收入稳定增长,经营利润转正。新业务板块增长迅速,亏损持续收窄。美团持有优质投资组合,计划适时退出变现,资金将用于主业再投资和股东回报,市场综合竞争力强。
美团面临哪些风险?
美团面临的主要风险包括行业竞争加剧、消费复苏不及预期以及地缘政治及政策监管风险。市场竞争激烈可能影响业务增长,消费复苏放缓可能影响用户消费意愿,政策监管变化可能带来经营不确定性。公司需密切关注市场动态,灵活调整经营策略以应对潜在风险。
你可能感兴趣
美团-W(3690.HK)2026年一季度业绩点评 外卖盈利修复超预期,持续推荐
国联民生证券2026-06-04
美团-W(03690.HK)26Q2外卖UE转正,盈利能力持续修复
国信证券2026-09-05
26Q2外卖UE转正,盈利能力持续修复
休闲服务国信证券2026-09-06
美团-W(03690)26Q2财报点评:利润大超预期,即时配送UE转正
财通证券2026-08-30
美团-W(03690.HK)2026年一季度业绩点评:竞争投入边际收敛,关注核心本地商业盈利修复节奏
东吴证券2026-06-08
国信互联网 海外科技 美团26Q2外卖UE转正 利润转正
未知机构2026-07-16
国信互联网 海外科技 美团26Q2前瞻更新 外卖业务UE转正 利润转正
未知机构2026-07-16
美团-W(3690.HK)2025年四季度业绩点评
国联民生证券2026-03-30
美团-W(03690)财报点评 外卖盈利或拐点已现,竞争烈度边际缓和
东方财富2026-07-03
新股速递:美团点评~W(3690.HK)
致富证券2018-09-07