猜你想问
这份研报的核心内容是什么?
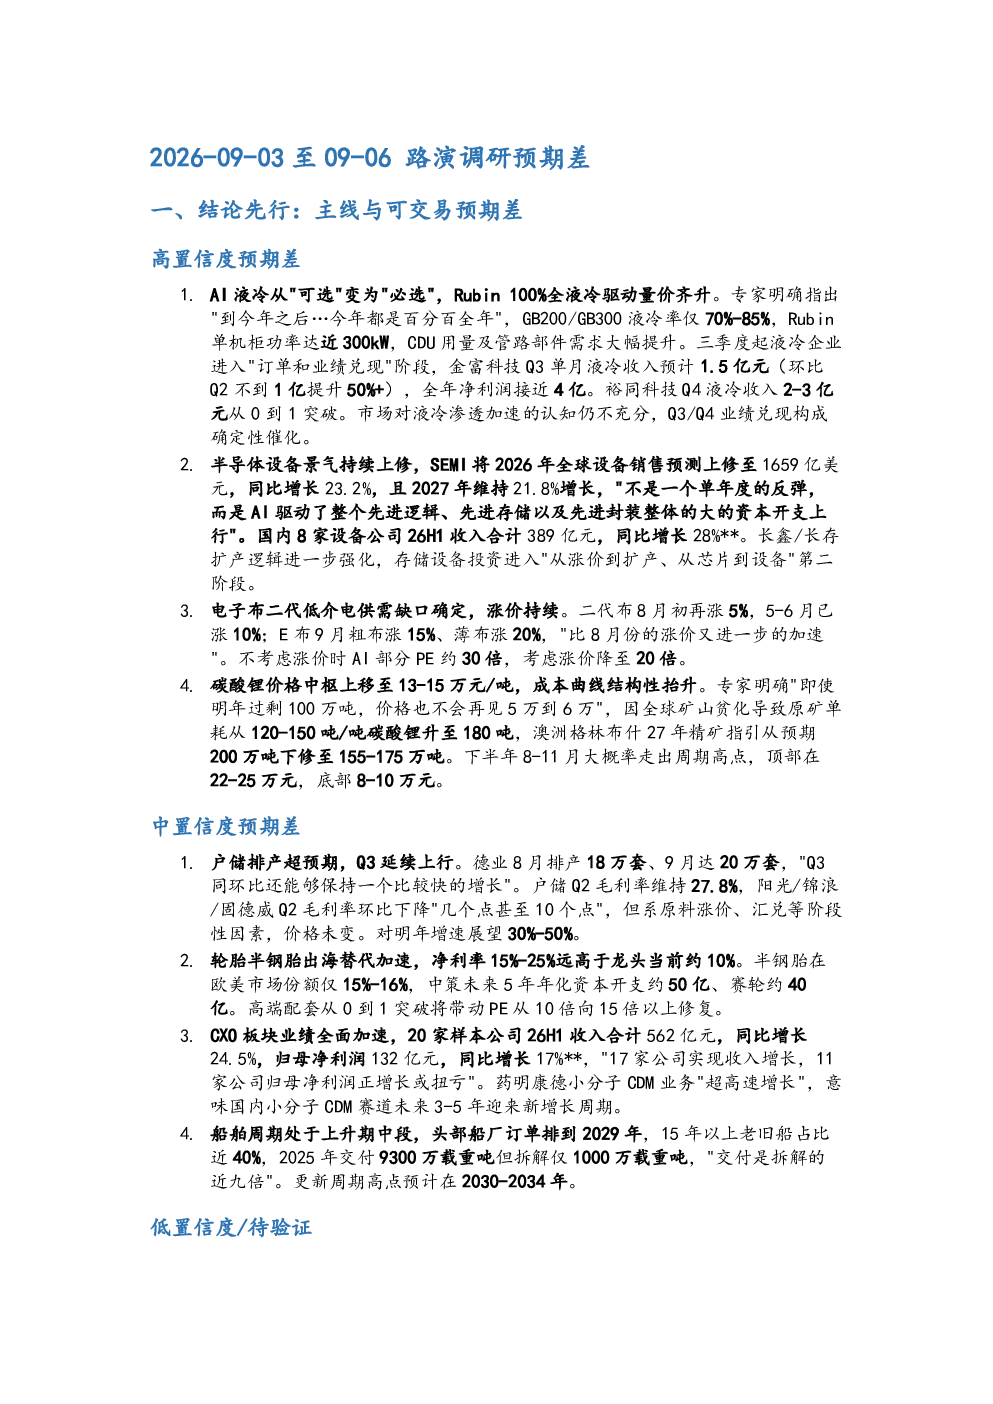
这份研报聚焦于路演调研中发现的预期差,涵盖了AI液冷从可选到必选的转变、半导体设备景气度持续上修、电子布二代低介电供需缺口、碳酸锂价格中枢上移等高置信度预期差,以及户储排产超预期、轮胎半钢胎出海替代加速、CXO板块业绩全面加速等中置信度预期差。此外,还探讨了AI算力硬件、半导体设备、有色、新能源、汽车/机器人/制造、消费/医药等多个赛道的行业发展趋势和重点分析方向。
研报重点分析了哪些赛道/行业的发展趋势?
研报重点分析了AI算力硬件、半导体设备、有色、新能源、汽车/机器人/制造、消费/医药等多个赛道的发展趋势。例如,AI液冷技术从可选变为必选,推动相关产业链企业订单和业绩兑现;半导体设备景气度持续上修,受益于AI、先进存储和先进封装的资本开支上行;新能源领域户储排产超预期,大储海外订单确定性强;汽车/机器人/制造领域特斯拉T链量产加速,Cybercab催化效应明显;消费/医药领域白酒Q2见底信号,乳制品原奶周期提前反转,医药CXO板块全面加速。
研报主要从哪些方向进行了深入分析?
研报主要从AI算力硬件、半导体设备、有色、新能源、汽车/机器人/制造、消费/医药等多个方向进行了深入分析。例如,在AI算力硬件方面,重点探讨了液冷技术从可选到必选的产业拐点,以及PCB/CCL、被动元件、板载电源等环节的供需关系和发展趋势;在半导体设备方面,分析了SEMI对全球设备销售预测的上修,以及国内设备公司收入增长情况;在有色领域,关注了铜、金、锂等品种的供需关系和价格走势;在新能源领域,探讨了户储、大储、光伏等细分领域的发展趋势;在汽车/机器人/制造领域,分析了特斯拉T链量产加速、Cybercab催化效应等;在消费/医药领域,关注了白酒Q2见底信号、乳制品原奶周期提前反转、医药CXO板块全面加速等。
根据研报,当前市场现状如何?
根据研报,当前市场现状呈现多行业景气度上行态势。AI液冷技术从可选变为必选,推动相关产业链企业订单和业绩兑现;半导体设备景气度持续上修,受益于AI、先进存储和先进封装的资本开支上行;新能源领域户储排产超预期,大储海外订单确定性强;汽车/机器人/制造领域特斯拉T链量产加速,Cybercab催化效应明显;消费/医药领域白酒Q2见底信号,乳制品原奶周期提前反转,医药CXO板块全面加速。然而,部分行业仍面临挑战,如光伏制造企业亏损扩大,风电Q2表现一般,橡胶下游传导受阻等。
研报提示了哪些风险?
研报提示了部分行业和领域可能面临的风险。例如,国内储能Q3排产环比下降,主要系换届年审批滞后,可能导致今年出货量低于预期;光伏制造企业亏损扩大,平均制造企业负债率接近70%,部分公司仍承压;白酒Q2降幅扩大,虽然市场已将其视为最后一个季度大幅下滑,但仍需关注其后续表现;28年AI硬件能见度不足,市场对博通/英伟达给出28财年指引仍存在分歧;风电Q2表现一般,海风主要受制于项目节奏不及预期,大金重工等海外项目交付不及预期;橡胶下游传导受阻,一条全钢胎大约要亏122块钱,行业盈利能力仍待修复。