猜你想问
上周银行主题ETF为何逆市上涨?
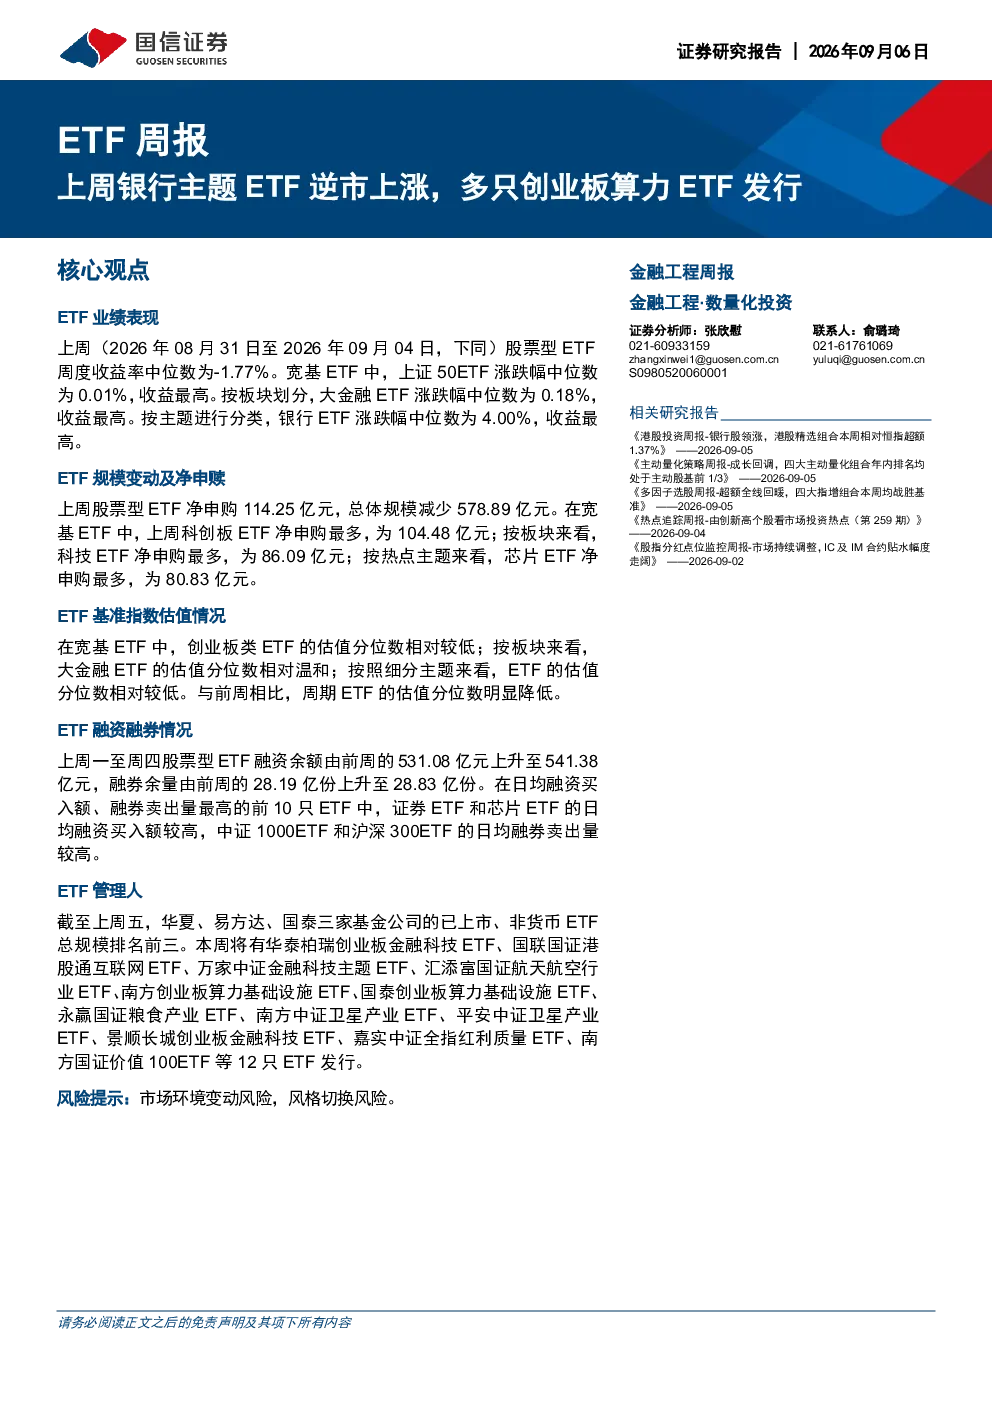
上周银行ETF逆市上涨主要得益于宏观经济数据超预期提振市场信心,同时银行板块自身估值处于历史低位,具备修复潜力。此外,部分银行股发布积极财报预告,增强投资者信心。从ETF规模来看,银行ETF净申购资金明显增加,反映市场对银行板块未来表现预期有所改善。但需注意,银行板块表现受宏观流动性及政策环境影响较大,短期波动仍需关注。
芯片ETF表现为何相对弱势?
芯片ETF表现相对弱势主要受全球半导体行业供需关系变化影响。一方面,部分下游应用领域需求增速放缓,导致芯片库存周期进入调整阶段;另一方面,上游原材料价格波动及地缘政治风险也对行业情绪造成扰动。从ETF数据看,芯片ETF净申购规模较大,显示市场对行业长期发展仍存信心,但短期业绩压力较为明显。投资者需关注行业产能扩张节奏及终端需求恢复情况。
本周哪些新ETF值得关注?
本周将有12只ETF发行,其中华泰柏瑞创业板金融科技ETF和国联国证港股通互联网ETF值得关注。前者聚焦创业板内金融科技方向,受益于数字人民币推广和金融科技监管优化预期;后者则覆盖港股互联网行业,当前港股互联网板块估值处于历史较低水平,具备潜在配置价值。投资者可结合自身资产配置需求,关注新ETF的跟踪指数和费率结构。
ETF市场整体规模变化趋势如何?
上周ETF市场整体规模呈现收缩态势,股票型ETF规模减少578.89亿元,主要受市场风险偏好下降导致资金流出影响。货币型ETF规模逆势增长,反映部分资金避险情绪升温。从行业分布看,科技ETF净申购最多,显示资金对成长赛道关注度仍较高;而周期ETF净赎回明显,与大宗商品价格波动有关。未来ETF规模变化将受市场风格切换和资金面状况双重影响。
本报告有哪些风险提示需要注意?
本报告提示两大风险:一是市场环境变动风险,当前全球经济复苏不确定性增加,可能影响资产价格表现;二是风格切换风险,近期市场情绪波动加剧,可能导致资金在不同赛道间快速轮动。投资者在配置ETF时应分散风险,关注不同类型ETF的业绩特征和风险收益匹配度,避免单一赛道过度集中。