猜你想问
这份研报的核心内容是什么?
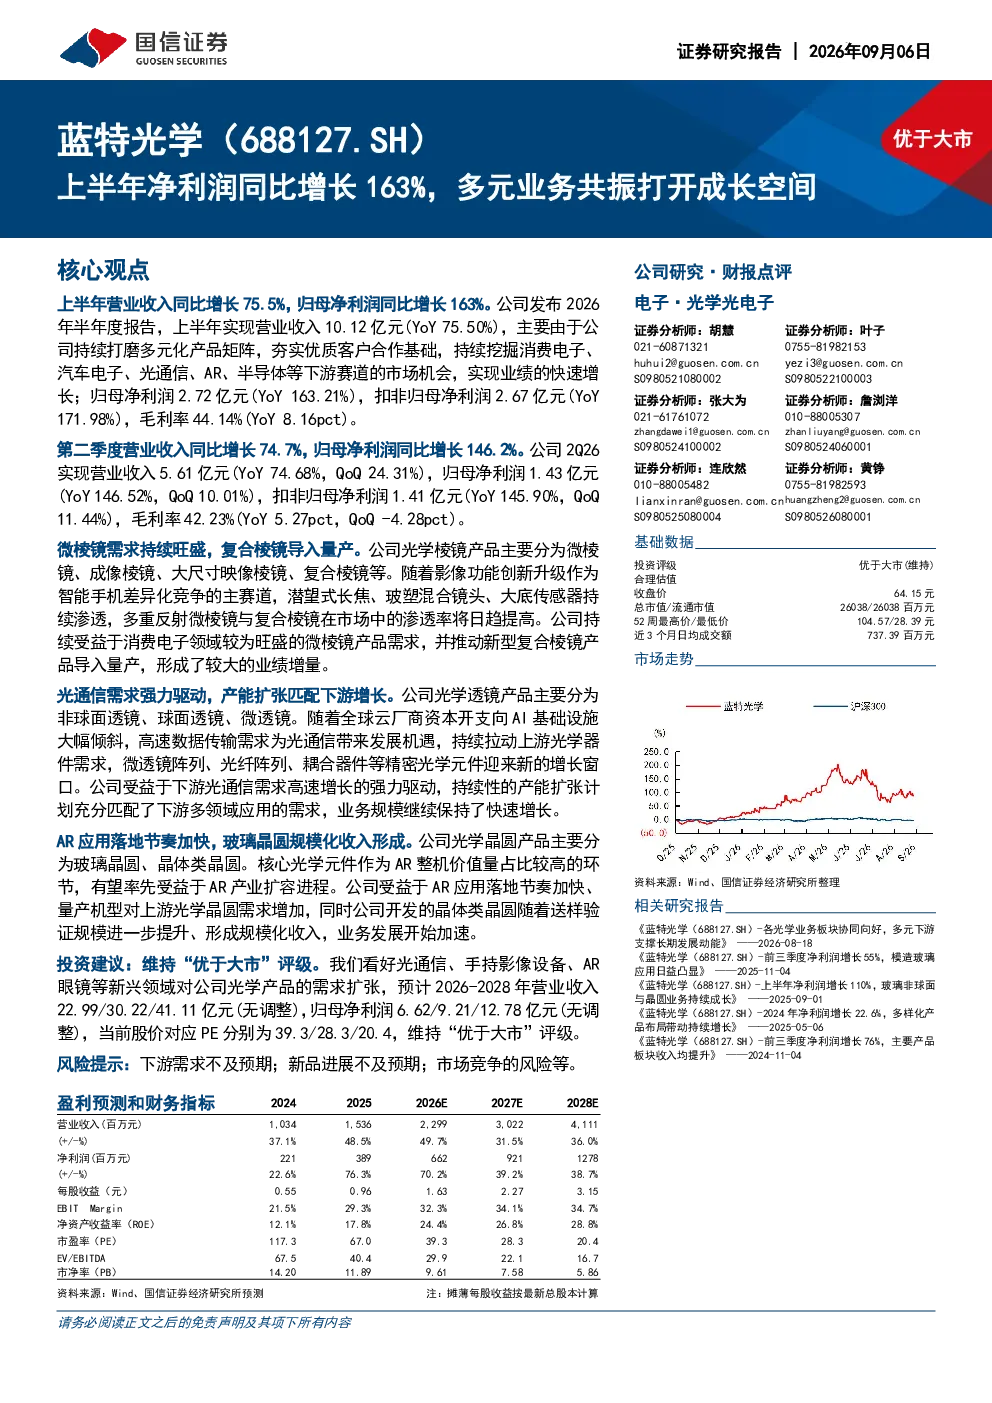
这份研报指出公司上半年净利润同比增长163%,主要得益于多元化产品矩阵的完善和下游赛道的市场机会挖掘。公司持续受益于消费电子、汽车电子、光通信、AR、半导体等领域的需求增长,上半年营业收入同比增长75.5%,达到10.12亿元。
报告关注的赛道/行业发展趋势有哪些?
报告关注消费电子、汽车电子、光通信、AR、半导体等领域的需求增长趋势。其中,光通信需求强力驱动业务规模快速增长,AR应用落地节奏加快,玻璃晶圆规模化收入形成,推动公司业绩加速发展。
报告重点分析了哪些业务板块?
报告重点分析了微棱镜、光通信和AR应用三大业务板块。微棱镜需求持续旺盛,复合棱镜成功导入量产;光通信业务产能扩张匹配下游增长;AR应用落地节奏加快,玻璃晶圆规模化收入形成,均对公司业绩增长起到关键作用。
当前市场对公司的现状判断如何?
市场判断公司业绩显著增长,净利润同比增长163%,展现出较强的成长性。公司毛利率为44.14%,同比增长8.16个百分点,业务板块表现亮眼。投资评级维持“优于大市”,合理估值收盘价为64.15元,总市值为26038百万元。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、新品进展不及预期以及市场竞争的风险。这些因素可能对公司业绩增长和业务拓展产生影响,需要密切关注市场变化和公司新品研发进展。
你可能感兴趣
前三季度归母净利润同比增长近127%,品类扩展打开多元成长空间
国信证券2023-11-07
上半年净利润同比增长49%,端侧AI打开成长空间
信息技术国信证券2023-08-07
水晶光电(002273.SZ)上半年净利润增长17%,AR光学快速发展打开成长空间
国信证券2025-09-01
一季度净利润同比增长26%,低空经济打开成长空间
国信证券2025-05-08
2023年归母净利润同比增长55%,新项目打开成长空间
基础化工国信证券2024-03-27
一季度净利润同比增长21%,通航飞机和eVTOL打开低空经济成长空间
国信证券2025-05-08
扣非归母净利润同比增长20%,能服+特气打开成长空间
德邦证券2023-08-15
金属资源化板块产能释放驱动归母净利润同比增长74%,“矿业+海外”布局打开长期成长空间
信达证券2026-03-14
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
公司信息更新报告:归母净利润翻倍增长,AI新兴业务打开成长空间
电子设备开源证券2026-08-31