猜你想问
这份研报的核心内容是什么?
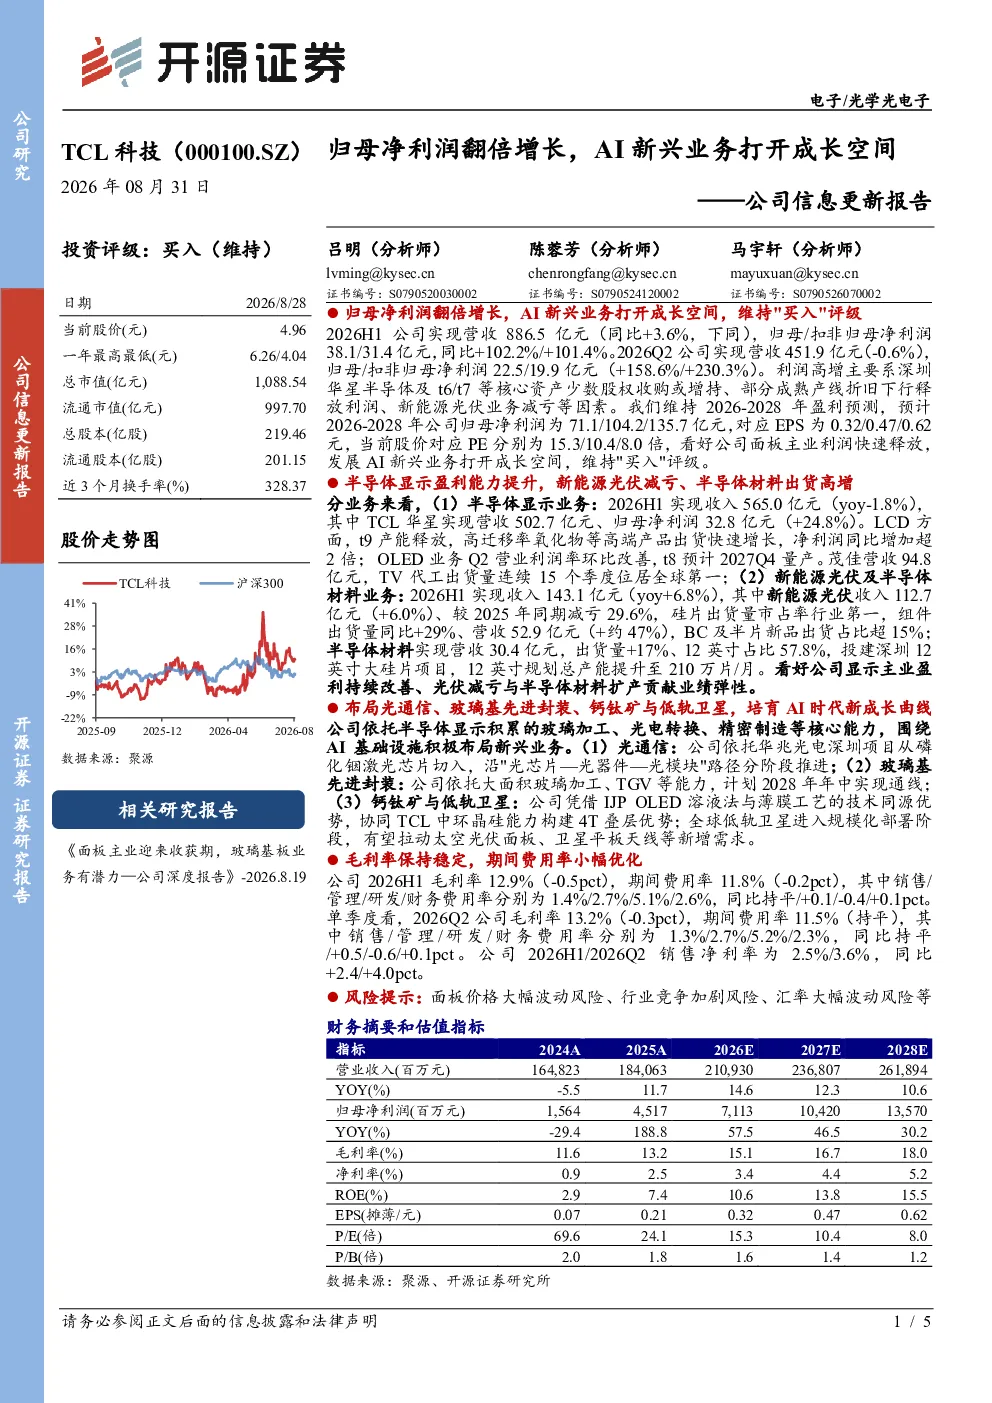
这份研报主要关注TCL科技的信息更新,核心观点是公司归母净利润实现翻倍增长,主要得益于面板主业利润快速释放和AI新兴业务的发展。报告维持“买入”评级,并对2026-2028年的盈利进行了预测,显示公司盈利能力将持续提升。研报还分析了公司半导体显示、新能源光伏及半导体材料等业务板块的表现,以及光通信、玻璃基先进封装、钙钛矿与低轨卫星等新兴业务的布局情况。
电子设备行业的发展趋势如何?
电子设备行业正经历转型升级,AI、半导体显示、新能源光伏等新兴业务成为重要增长点。TCL科技作为行业龙头,在面板主业保持竞争优势的同时,积极布局AI相关的新兴业务,如光通信、玻璃基先进封装等,这些业务有望打开新的成长空间。此外,新能源光伏业务的持续发展也为公司带来新的机遇。
研报重点分析了哪些业务板块?
研报重点分析了TCL科技的半导体显示业务、新能源光伏及半导体材料业务、光通信、玻璃基先进封装、钙钛矿与低轨卫星等业务板块。其中,半导体显示业务方面,LCD和OLED业务均表现良好,高端产品出货快速增长;新能源光伏业务实现减亏,硅片出货量市占率行业第一;新兴业务方面,公司依托自身技术优势,积极布局光通信、玻璃基先进封装等,这些业务有望成为未来新的增长点。
当前市场对TCL科技的评价如何?
当前市场对TCL科技的评价较为积极。报告维持“买入”评级,看好公司面板主业利润快速释放,以及AI新兴业务的发展潜力。公司2026H1的业绩表现亮眼,归母净利润同比大幅增长,主要得益于核心资产增持、产线折旧下行、新能源光伏业务减亏等因素。此外,公司在新兴业务领域的布局也受到市场关注,这些业务有望为公司带来新的增长动力。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括面板价格大幅波动风险、行业竞争加剧风险、汇率大幅波动风险等。面板价格波动直接影响公司面板主业的盈利能力,行业竞争加剧可能压缩公司利润空间,汇率波动则可能影响公司海外业务的收入和成本。此外,新兴业务的拓展也存在一定的不确定性,需要公司持续投入并应对市场变化。