猜你想问
公司1H26营收利润增长的主要驱动因素是什么?
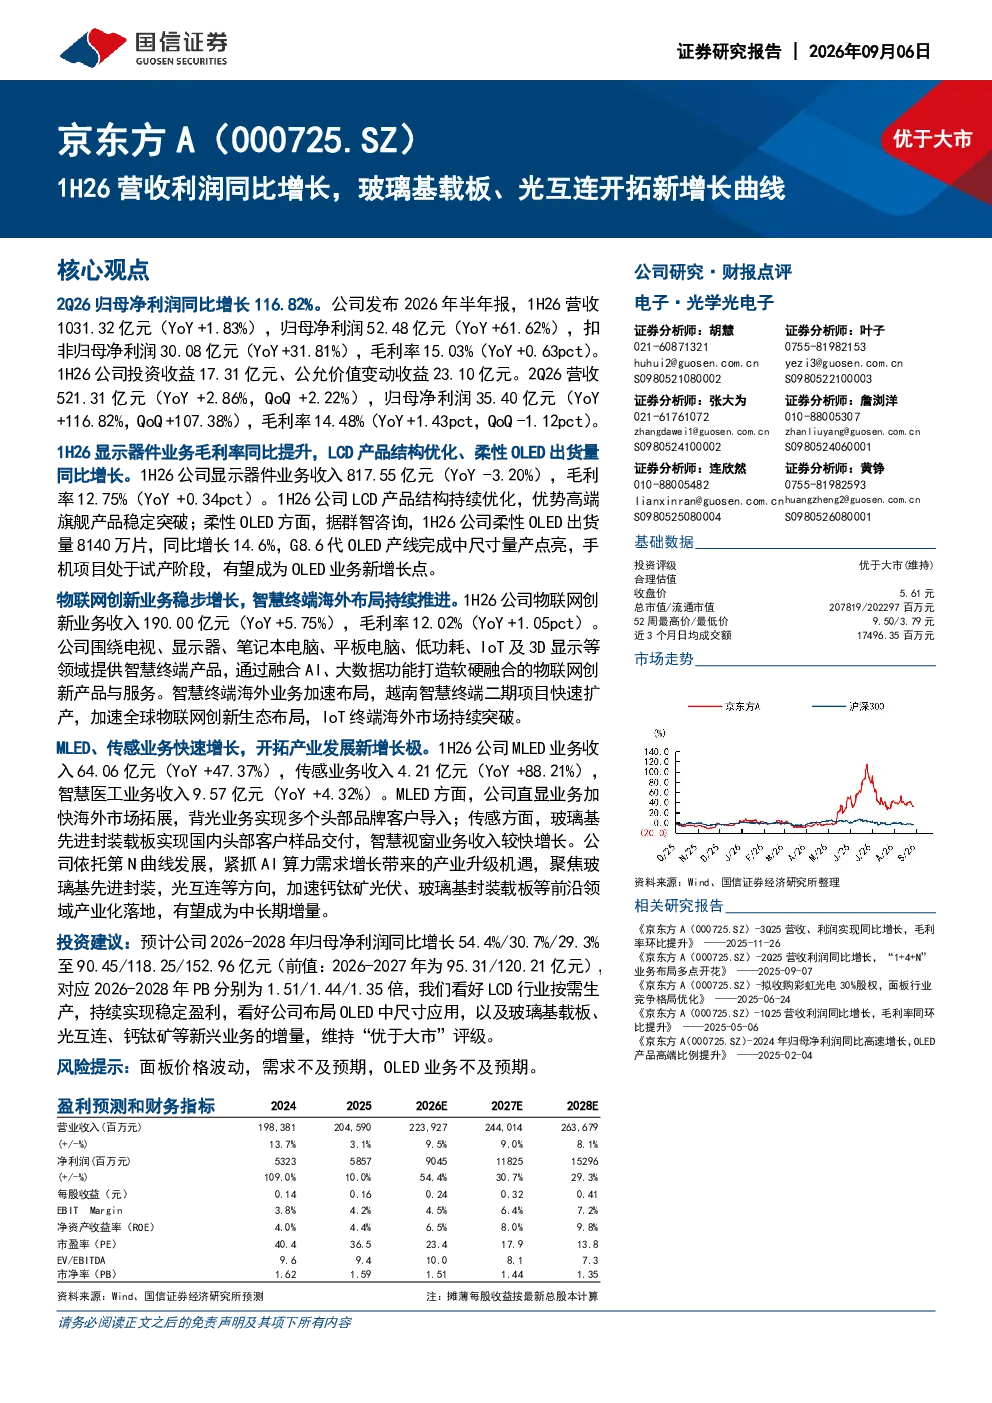
公司1H26营收利润同比增长的主要驱动因素包括玻璃基载板和光互连业务的快速发展。显示器件业务虽然收入略有下降,但毛利率提升,柔性OLED出货量增长14.6%。物联网创新业务收入同比增长5.75%,MLED和传感业务收入分别同比增长47.37%和88.21%。这些新兴业务的拓展为公司带来了新的增长动力。
LCD和OLED行业的发展趋势如何?
LCD行业正朝着按需生产方向发展,产品结构持续优化。OLED行业则在中尺寸应用上展现出较大潜力,柔性OLED出货量稳步增长。公司看好LCD和OLED行业的发展前景,尤其是在中尺寸OLED应用领域的拓展。这些趋势为公司提供了良好的发展机遇。
报告重点分析了哪些业务方向?
报告重点分析了公司的显示器件业务、物联网创新业务以及新兴业务。显示器件业务方面,LCD产品结构优化,柔性OLED出货量同比增长。物联网创新业务方面,智慧终端海外布局持续推进,越南智慧终端二期项目快速扩产。新兴业务方面,MLED和传感业务快速增长,玻璃基先进封装载板实现国内头部客户样品交付。这些业务方向是公司未来发展的关键。
当前市场对电子设备行业的现状如何?
当前电子设备行业正处于转型升级阶段,新兴业务如玻璃基载板、光互连等逐渐成为行业增长的新动力。公司通过拓展这些新兴业务,有效应对了传统业务增长放缓的挑战。市场对电子设备行业的发展前景持乐观态度,尤其是在创新技术和应用领域的拓展方面。
研报提示了哪些风险因素?
研报提示了几个主要风险因素,包括面板价格波动、市场需求不及预期以及OLED业务发展不及预期。面板价格波动可能影响公司盈利能力,市场需求不及预期可能导致业务增长放缓,而OLED业务发展不及预期则可能影响公司新兴业务的拓展。这些风险因素需要公司密切关注和管理。
你可能感兴趣
京东方A(000725.SZ)1H26营收利润同比增长,玻璃基载板、光互连开拓新增长曲线
国信证券2026-09-04
中信电子 京东方A玻璃基载板与光互连双轮驱动
未知机构2026-07-02
烟花中信电子京东方A2026投资者日更新玻璃基载板光互连双轮驱动
未知机构2026-07-02
【风口研报·公司】公司光电检测设备+PCB钻孔设备+MPO等光纤核心器件全布局,当前新增长曲线逐步成型;半导体量检测、光刻机、AI光互连催化精密光学需求,这家公司长期服务康宁、谷-20260611
未知机构2026-06-11
2023年报点评:Q4营收同环比增长,数据中心、汽车、高端载板均有新进展
电子设备东方财富2024-03-20
戈壁迦2025Q3业绩点评微晶玻璃业务恢复增长玻璃载板电子布新业务多点开
未知机构2025-10-27
美光指引存储缺口持续,康宁加速推进玻璃基光互连技术
电子设备国盛证券2026-06-28
产能有序提升,1H26营收、归母净利润同比增长
电子设备国信证券2026-09-14