猜你想问
京东方A1H26营收利润增长主要得益于哪些业务?
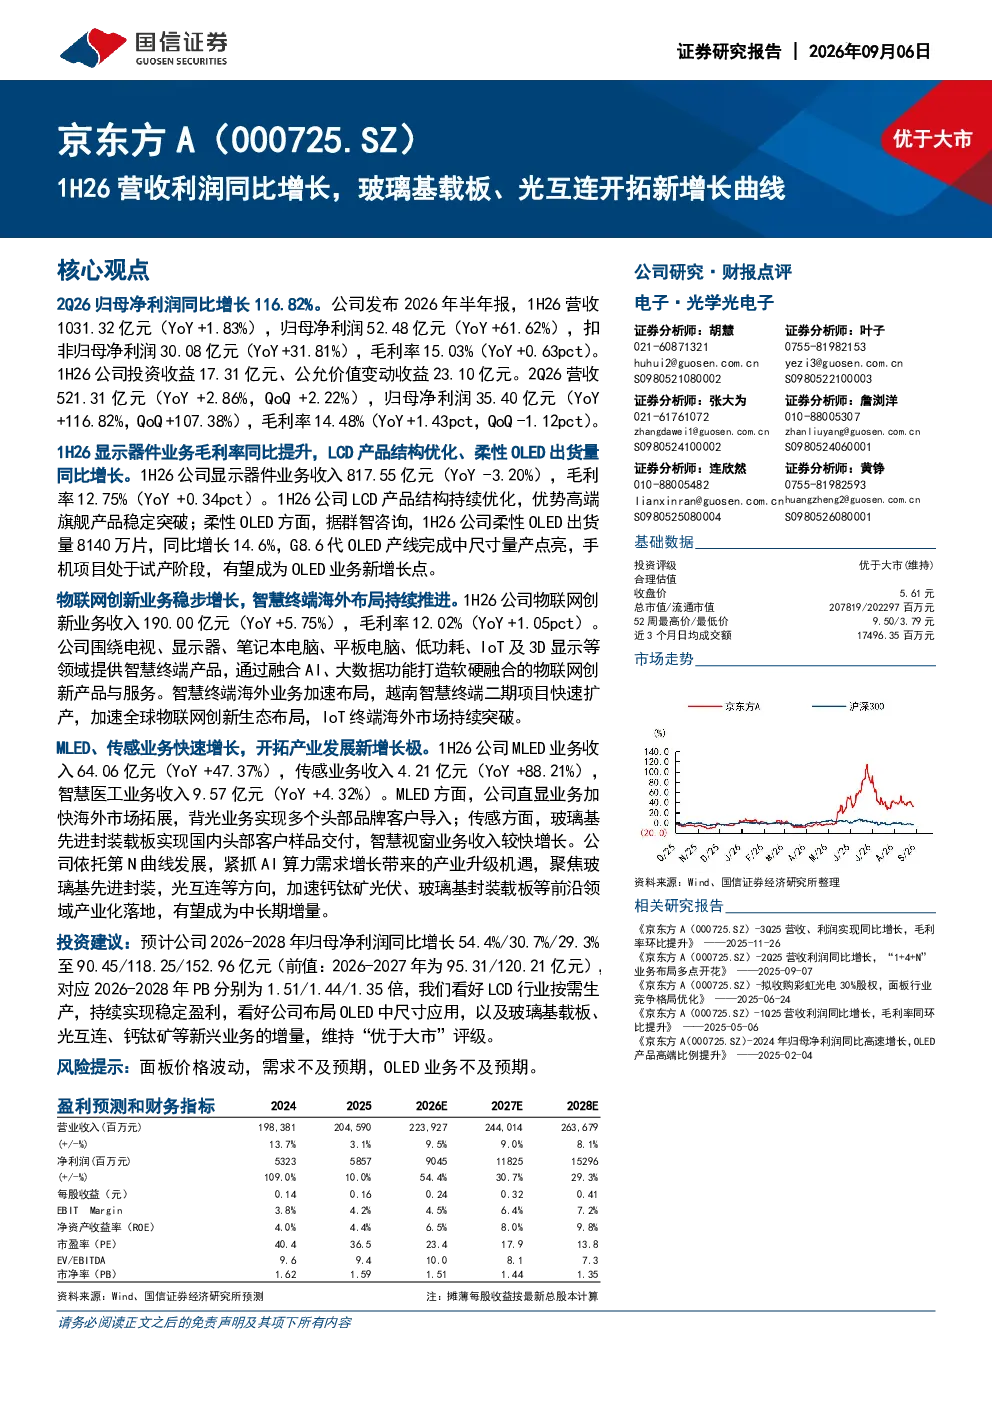
京东方A1H26营收利润增长主要得益于玻璃基载板、光互连等新增长曲线的开拓。显示器件业务LCD产品结构优化,柔性OLED出货量同比增长14.6%。物联网创新业务智慧终端海外布局持续推进,越南智慧终端二期项目快速扩产。MLED、传感业务快速增长,玻璃基先进封装载板实现国内头部客户样品交付。
LCD行业未来发展趋势如何?
LCD行业未来将向按需生产模式发展,满足市场需求灵活性。京东方A在LCD领域持续优化产品结构,提升竞争力。同时,OLED中尺寸应用布局逐步展开,为行业带来新的增长点。企业需关注技术迭代和市场需求变化,以适应行业发展趋势。
京东方A报告重点分析了哪些业务方向?
京东方A报告重点分析了显示器件业务、物联网创新业务、MLED和传感业务等方向。显示器件业务关注LCD产品结构优化和柔性OLED出货量增长。物联网创新业务聚焦智慧终端海外布局和越南项目扩产。新兴业务方面,MLED和传感业务收入分别同比增长47.37%和88.21%,玻璃基先进封装载板实现样品交付。
当前面板市场状况如何?
当前面板市场存在价格波动风险,需求可能不及预期。京东方A需关注市场变化,灵活调整生产策略。OLED业务发展也存在不确定性,需持续提升技术水平和产品竞争力。企业需加强市场研判,应对潜在的市场风险。
京东方A研报提示了哪些风险?
京东方A研报提示了面板价格波动、需求不及预期、OLED业务不及预期等风险。面板市场价格受供需关系影响较大,需求变化可能影响企业收入。OLED业务发展仍处于初期阶段,存在技术和管理挑战。企业需关注这些风险因素,制定应对策略。
你可能感兴趣
1H26 营收利润同比增长,玻璃基载板、光互连开拓新增长曲线
电子设备国信证券2026-09-06
中信电子 京东方A玻璃基载板与光互连双轮驱动
未知机构2026-07-02
烟花中信电子京东方A2026投资者日更新玻璃基载板光互连双轮驱动
未知机构2026-07-02
京东方A(000725.SZ)2026年半年报点评:营收净利双增,AI算力前沿布局打开新空间
国联民生证券2026-08-29
【风口研报·公司】公司光电检测设备+PCB钻孔设备+MPO等光纤核心器件全布局,当前新增长曲线逐步成型;半导体量检测、光刻机、AI光互连催化精密光学需求,这家公司长期服务康宁、谷-20260611
未知机构2026-06-11
2023年报点评:Q4营收同环比增长,数据中心、汽车、高端载板均有新进展
电子设备东方财富2024-03-20
戈壁迦2025Q3业绩点评微晶玻璃业务恢复增长玻璃载板电子布新业务多点开
未知机构2025-10-27
产能有序提升,1H26营收、归母净利润同比增长
电子设备国信证券2026-09-14