猜你想问
锦欣生殖2026年中报核心内容是什么?
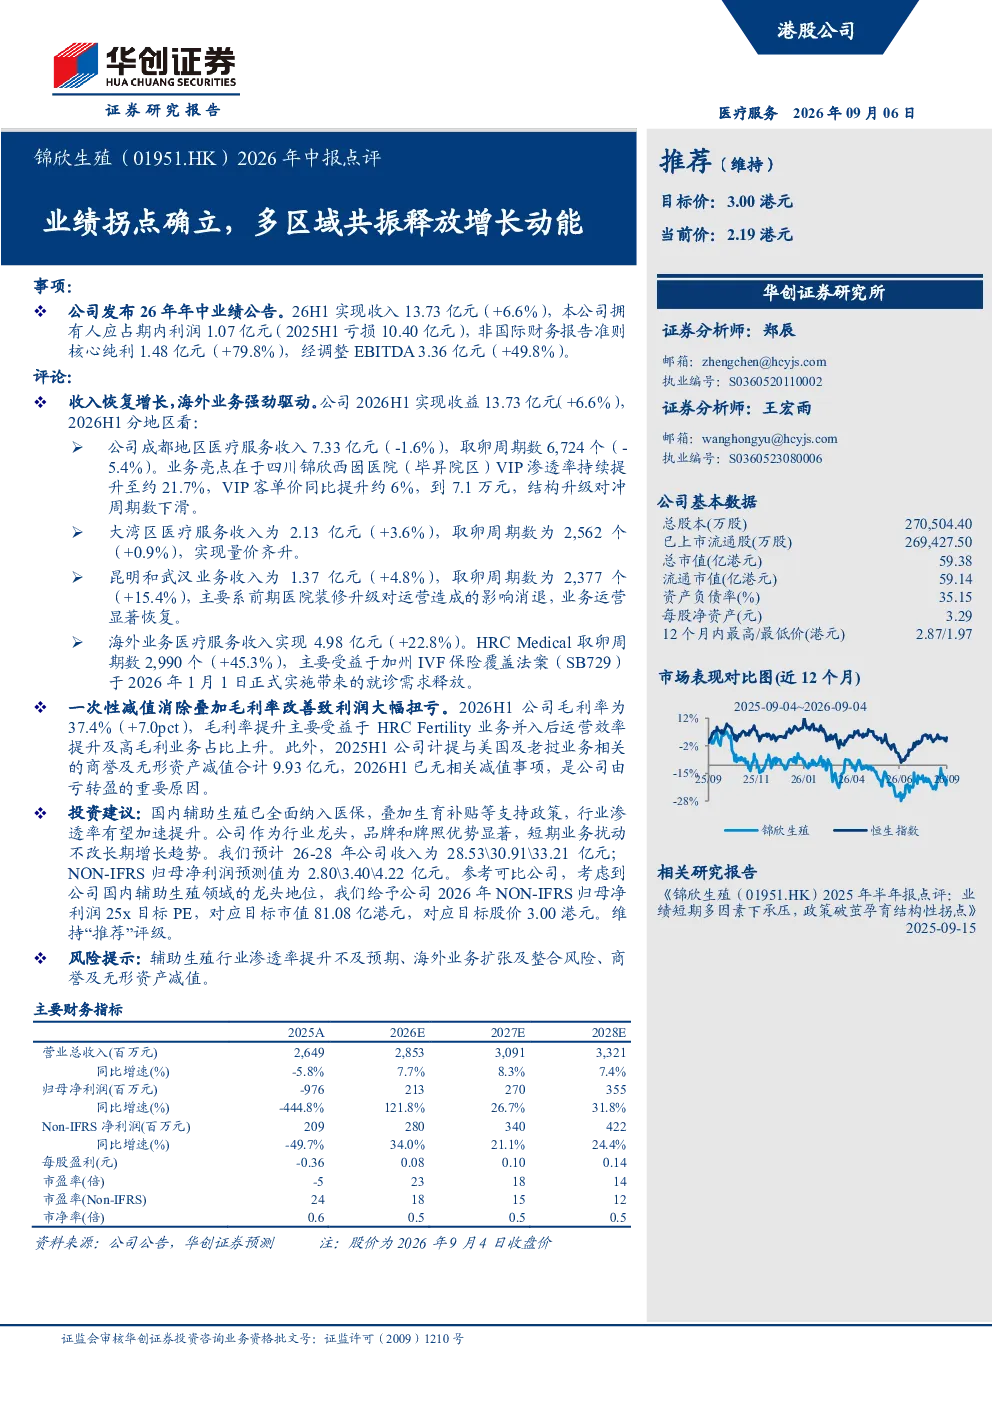
锦欣生殖2026年中报显示业绩显著改善,多区域业务共振释放增长动能。报告期内实现收入13.73亿元,同比增长6.6%,其中成都地区收入7.33亿元,VIP渗透率提升至约21.7%,客单价提升至7.1万元;大湾区收入2.13亿元,同比增长3.6%,量价齐升;昆明和武汉收入1.37亿元,同比增长4.8%;海外业务收入4.98亿元,同比增长22.8%。利润方面,非国际财务报告准则核心纯利1.48亿元,同比增长79.8%,主要得益于毛利率提升和一次性减值消除。
国内辅助生殖行业发展趋势如何?
国内辅助生殖行业已全面纳入医保,叠加生育补贴等政策支持,行业渗透率有望加速提升。锦欣生殖作为行业龙头,受益于政策红利和品牌牌照优势,短期业务扰动不改长期增长趋势。报告预测2026-2028年公司收入分别为28.53亿元、30.91亿元、33.21亿元,NON-IFRS归母净利润预测值为2.80亿元、3.40亿元、4.22亿元,显示行业景气度持续上行。
锦欣生殖报告重点分析了哪些方面?
报告重点分析了锦欣生殖多区域业务共振释放的增长动能,以及收入和利润的显著改善。具体包括成都、大湾区、昆明、武汉等国内区域业务恢复情况,以及海外业务受加州IVF保险法案推动的强劲增长。同时,报告也关注了公司毛利率提升(37.4%)和减值影响消除等积极因素,指出HRC Fertility业务并入后运营效率提升及高毛利业务占比上升是毛利率改善的关键。
当前辅助生殖市场现状如何?
当前辅助生殖市场在政策支持和需求释放双重驱动下呈现积极态势。国内医保全面覆盖和生育补贴政策显著降低了患者门槛,行业渗透率加速提升。锦欣生殖作为行业龙头,凭借品牌和牌照优势,在多区域市场实现业务共振,收入和利润均实现显著增长。报告预测未来三年公司收入和利润将保持稳定增长,市场空间广阔。
锦欣生殖报告提示了哪些风险?
报告提示了辅助生殖行业渗透率提升不及预期、海外业务扩张及整合风险、商誉及无形资产减值等风险。其中,行业渗透率提升受政策落地效果、市场需求变化等因素影响,存在不确定性;海外业务扩张和整合过程中可能面临文化差异、监管政策变化等挑战;商誉及无形资产减值风险主要源于前期并购中可能存在的商誉减值问题。这些风险需持续关注。