猜你想问
这份研报的核心内容是什么?
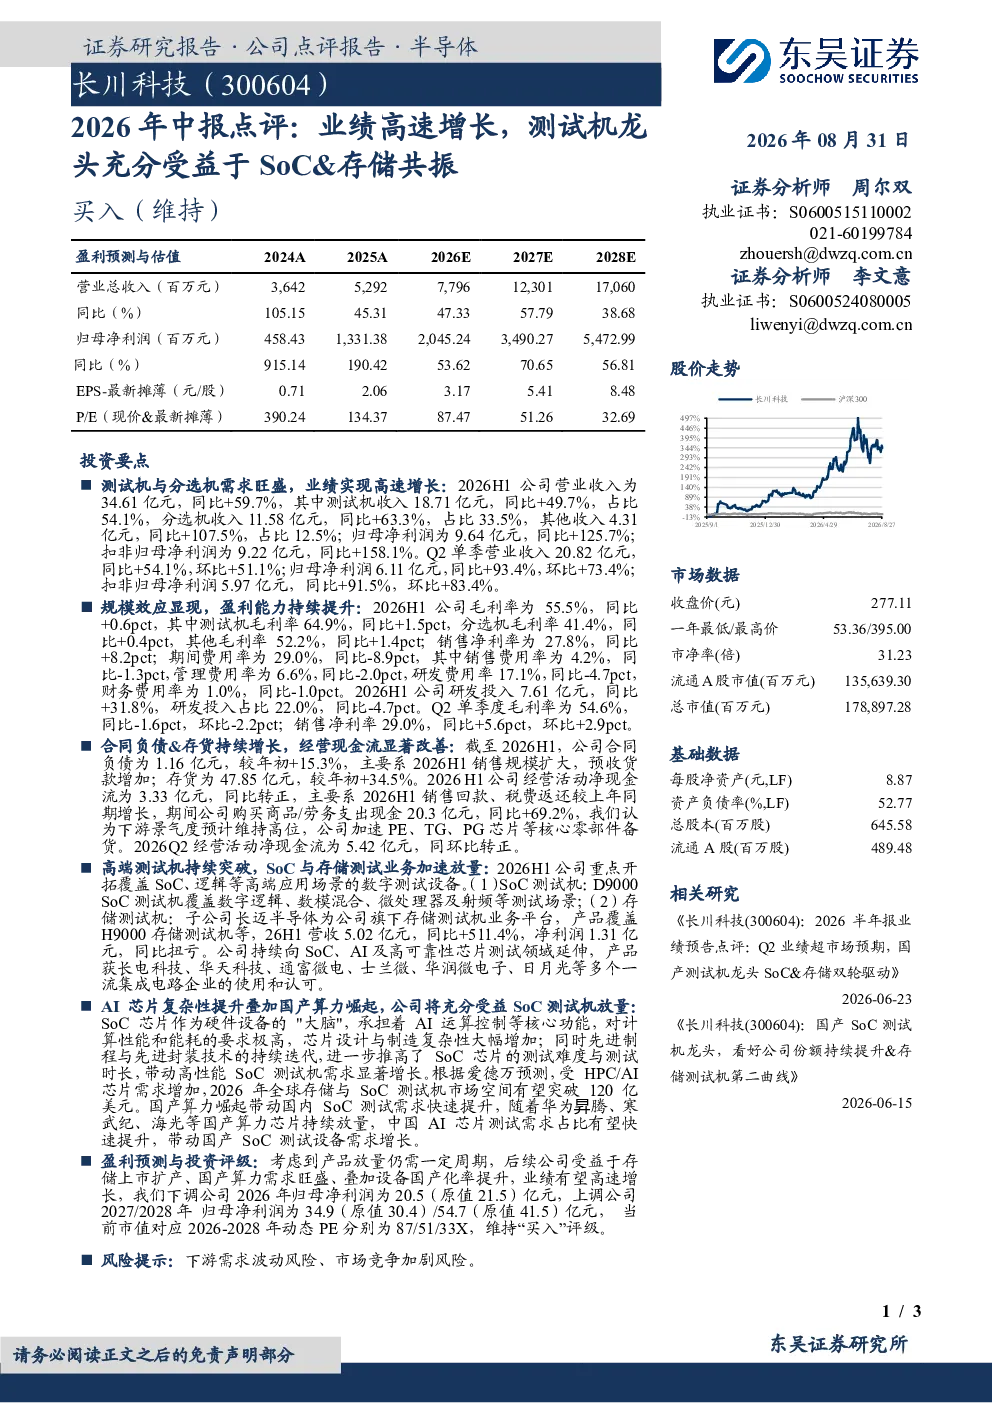
这份研报主要分析了长川科技2026年上半年的业绩表现。公司营业收入达到34.61亿元,同比增长59.7%;归母净利润为9.64亿元,同比增长125.7%。其中,测试机收入18.71亿元,同比增长49.7%,占比54.1%;分选机收入11.58亿元,同比增长63.3%,占比33.5%;其他收入4.31亿元,同比增长107.5%,占比12.5%。Q2单季营业收入和归母净利润也实现了显著增长,分别为20.82亿元和6.11亿元,同比分别增长54.1%和93.4%。
SoC和存储测试设备行业的发展趋势如何?
SoC和存储测试设备行业正迎来快速发展。随着SoC芯片复杂性的提升和国产算力的崛起,高性能SoC测试机的需求持续增长。根据爱德万预测,2026年全球存储与SoC测试机市场空间有望突破120亿美元。中国AI芯片测试需求占比快速提升,进一步带动国产SoC测试设备需求增长。长川科技凭借其在SoC测试机领域的领先地位,充分受益于这一行业趋势,其D9000SoC测试机能够覆盖数字逻辑、数模混合、微处理器及射频等多种测试场景,满足了高端应用场景的需求。
研报重点分析了哪些方面?
研报重点分析了长川科技的业务亮点和市场拓展情况。公司重点开拓了SoC、逻辑等高端应用场景的数字测试设备,并获得了长电科技、华天科技等一流集成电路企业的认可。子公司长迈半导体存储测试机业务表现亮眼,营收达到5.02亿元,同比增长511.4%,净利润为1.31亿元,同比扭亏。此外,研报还分析了公司的盈利能力、成本控制、资产负债和现金流情况,以及其面临的行业机遇和风险。
当前SoC测试设备市场的现状如何?
当前SoC测试设备市场正处于快速发展阶段。随着芯片设计的日益复杂,对高性能测试设备的需求不断增长。国产算力崛起带动了国产SoC测试设备需求的提升,市场竞争日趋激烈。长川科技作为测试机领域的龙头企业,凭借其技术优势和产品竞争力,在市场中占据重要地位。其D9000SoC测试机等产品获得了市场的广泛认可,进一步巩固了其市场地位。然而,市场竞争的加剧也意味着公司需要持续创新,以保持其竞争优势。
研报提到了哪些风险提示?
研报提示了公司面临的一些风险,包括下游需求波动风险和市场竞争加剧风险。下游需求的波动可能会影响公司的业绩表现,而市场竞争的加剧则可能压缩公司的利润空间。此外,公司还需要关注技术更新换代的风险,以及原材料价格波动等成本控制方面的挑战。这些风险因素需要公司密切关注,并采取相应的措施进行应对,以确保其业务的稳定发展。