猜你想问
台华新材最新业绩表现如何?
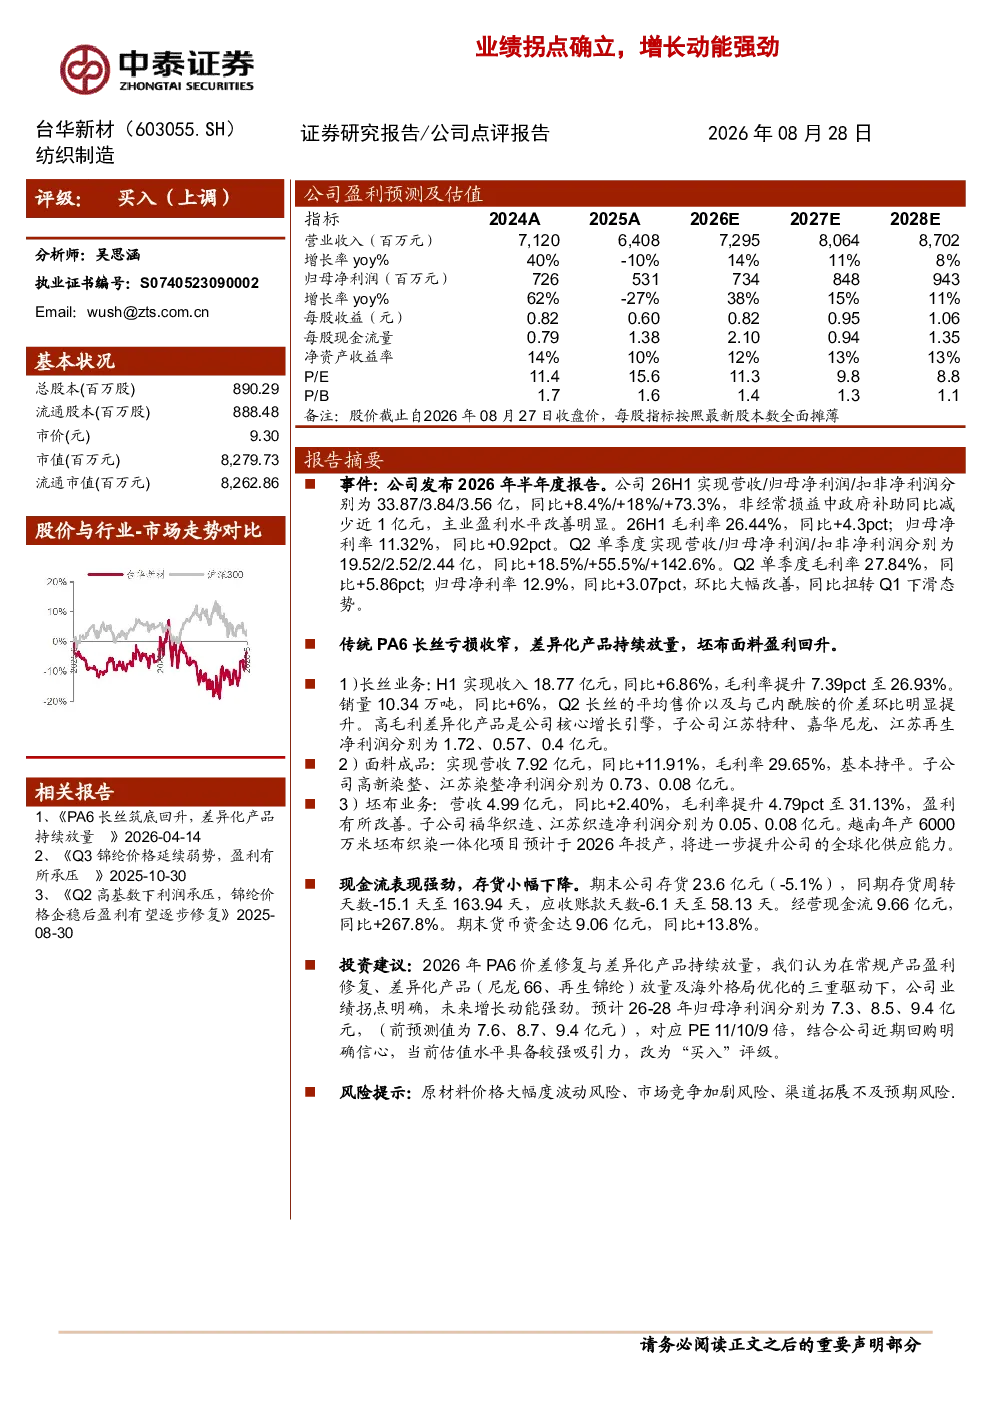
台华新材2026年半年度报告显示,公司业绩拐点确立,增长动能强劲。26H1实现营收33.87亿元,同比增长8.4%;归母净利润3.84亿元,同比增长18%;扣非净利润3.56亿元,同比增长73.3%。传统PA6长丝亏损收窄,差异化产品持续放量,坯布面料盈利回升。
台华新材各业务板块发展情况怎样?
台华新材各业务板块发展稳健。长丝业务H1实现收入18.77亿元,同比增长6.86%,毛利率提升7.39个百分点至26.93%。面料成品实现营收7.92亿元,同比增长11.91%,毛利率29.65%。坯布业务营收4.99亿元,同比增长2.40%,毛利率提升4.79个百分点至31.13%,盈利有所改善。子公司净利润表现良好,越南年产6000万米坯布织染一体化项目预计2026年投产。
台华新材行业发展趋势如何?
台华新材所处行业正经历转型升级。传统PA6长丝业务通过差异化产品策略实现盈利回升,坯布业务盈利能力增强。行业未来需关注新材料研发、智能化生产及绿色制造趋势,台华新材通过产品结构优化和产业链延伸积极应对市场变化。
台华新材当前市场状况分析?
台华新材市场表现呈现结构性优化。公司存货小幅下降至23.6亿元,存货周转天数及应收账款天数均有所改善。经营现金流大幅增长267.8%,货币资金达9.06亿元。行业竞争激烈但公司通过技术壁垒和品牌效应保持优势,整体经营状况稳健。
台华新材研报提示哪些风险?
台华新材面临的主要风险包括原材料价格大幅度波动风险,可能导致成本压力增大;市场竞争加剧风险,需持续提升产品竞争力;渠道拓展不及预期风险,海外市场开拓存在不确定性。公司需密切关注行业动态,加强风险管理。
你可能感兴趣
业绩拐点确立,多区域共振释放增长动能——锦欣生殖(01951.HK)2026年中报点评
华创证券2026-09-06
医药中间体进展顺利,业绩增长拐点确立
农林牧渔长城证券2014-04-25
拐点确立,三季度单季业绩增长37.8%
轻工制造国信证券2013-10-25
【研选】随着token使用量提升,各大厂商陆续出现限购甚至涨价,高端算力将愈发紧缺;公司一季度业绩预增超300pct,产品产销量显著增长,行业盈利拐点确立-20260416
未知机构2026-04-16
Q4业绩拐点确立,增长超过预期
电子设备东吴证券2020-02-28
九洲药业2015年一季报点评:CMO驱动增长,业绩拐点确立
医药生物国泰君安证券2015-04-30
扣非净利润实现64%增长,业绩拐点逐步确立
医药生物中泰证券2018-04-25
业绩拐点确立,手机外观革新促翻倍增长
建筑建材中泰证券2017-02-21
中国中免点评:盈利能力拐点确立 Q4业绩同比大幅增长
休闲服务太平洋证券2026-03-23
业绩拐点确立,4季度或加速增长
医药生物西南证券2013-10-29