猜你想问
全钢胎开工率环比小幅回升的具体原因是什么?
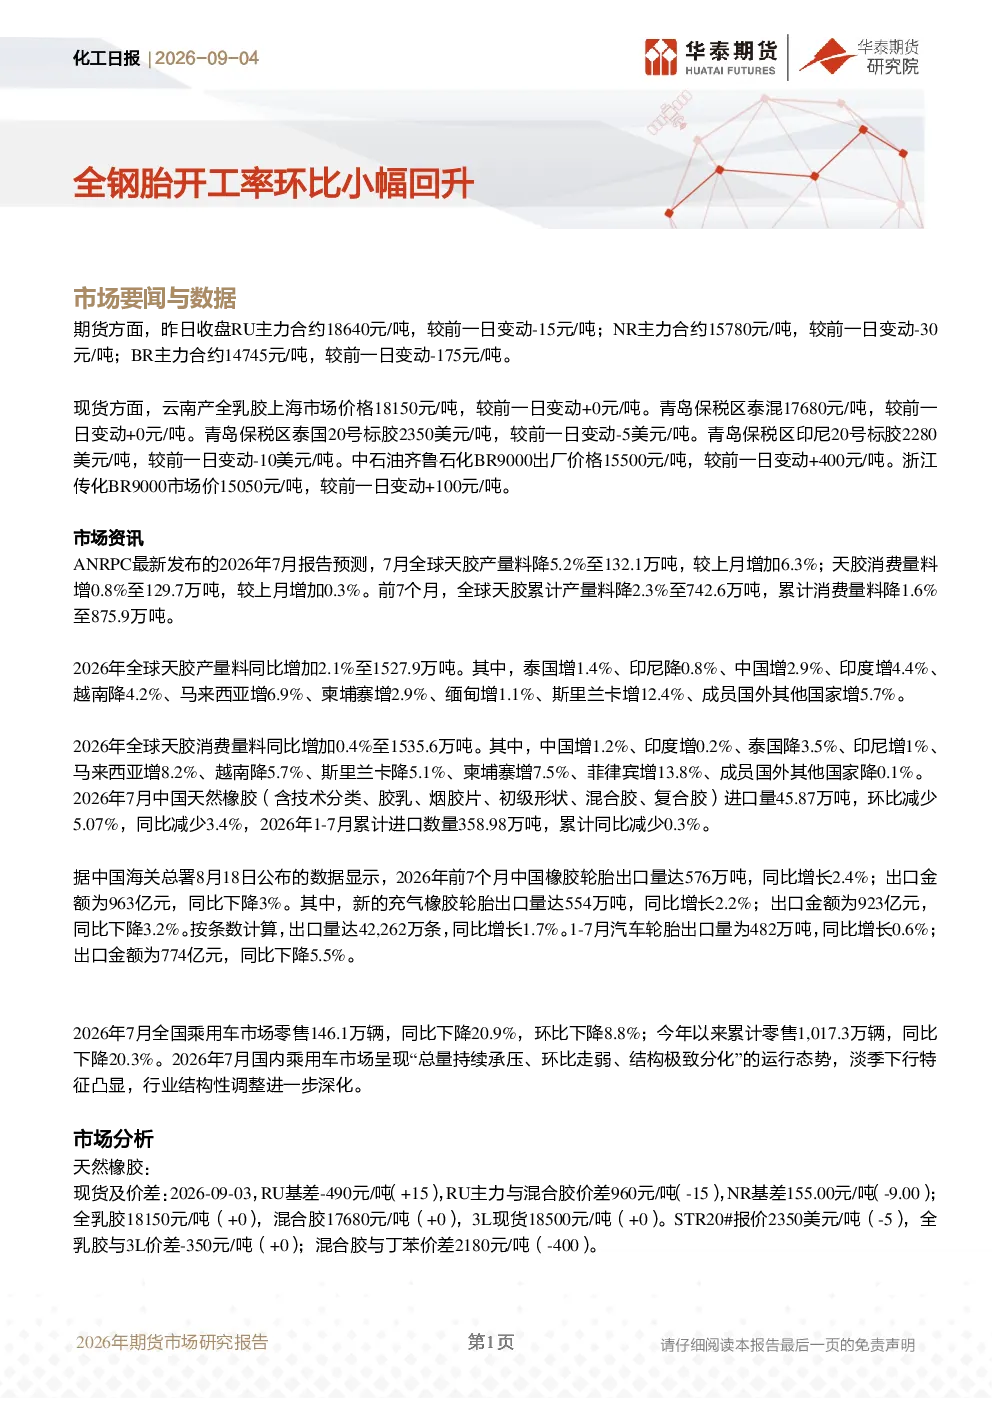
研报显示,全钢胎开工率环比小幅回升,主要受上游原料价格坚挺及部分装置检修影响。原料价格方面,泰国烟片、胶水、杯胶价格有所波动,为胶价提供成本端支撑。装置动态方面,部分顺丁橡胶装置检修缓解了短期供应压力。然而,下游轮胎需求目前尚无亮点,虽已步入传统旺季,但终端接受程度仍需关注。
天然橡胶行业未来发展趋势如何?
从ANRPC报告预测来看,2026年全球天胶产量预计下降5.2%至132.1万吨,消费量预计增长0.8%至129.7万吨。中国、印度、泰国等主要国家产量和消费量变化趋势各异。国内方面,天然橡胶社会库存为627732吨,青岛港天然橡胶库存为1144117吨,库存维持季节性。RU及NR期货库存分别为144500吨和12801吨。原料价格坚挺,胶价成本端支撑强势,但下游轮胎需求虽有传统旺季预期,但仍需关注终端接受程度。
报告重点分析了哪些方向?
报告重点分析了天然橡胶和顺丁橡胶两个板块。天然橡胶方面,重点关注现货及价差、原料价格、开工率、库存及交易策略。顺丁橡胶方面,分析了现货及价差、开工率、库存及交易策略。此外,报告还关注了美伊冲突进展、主产区天气变化、上游装置动态及下游需求波动等市场关注要点。
当前天然橡胶市场现状如何?
当前天然橡胶市场现状表现为期货价格下跌,现货价格变动各异。RU主力合约收盘价为18640元/吨,NR主力合约为15780元/吨,BR主力合约为14745元/吨,均较前一日有所下跌。现货方面,云南产全乳胶上海市场价格为18150元/吨,青岛保税区泰混为17680元/吨,价格变动情况各异。天然橡胶社会库存为627732吨,青岛港天然橡胶库存为1144117吨,RU期货库存为144500吨,NR期货库存为12801吨。RU基差为-490元/吨,RU主力与混合胶价差为960元/吨,NR基差为155.00元/吨,全乳胶与3L价差为-350元/吨,混合胶与丁苯价差为2180元/吨。原料价格坚挺,胶价成本端支撑强势。下游轮胎需求尚无亮点但步入传统旺季。
研报提示哪些风险要点?
研报提示的风险要点包括美伊冲突进展、主产区天气变化、上游装置动态及下游需求波动。美伊冲突可能影响全球原油价格及供应链稳定;主产区天气变化可能影响天然橡胶产量;上游装置动态,如检修或扩产,将影响橡胶供应;下游需求波动,特别是轮胎需求的实际恢复情况,将影响橡胶消费。这些因素均需密切关注,可能对市场产生重要影响。