猜你想问
这份研报主要分析了国金医药的哪些业务板块?
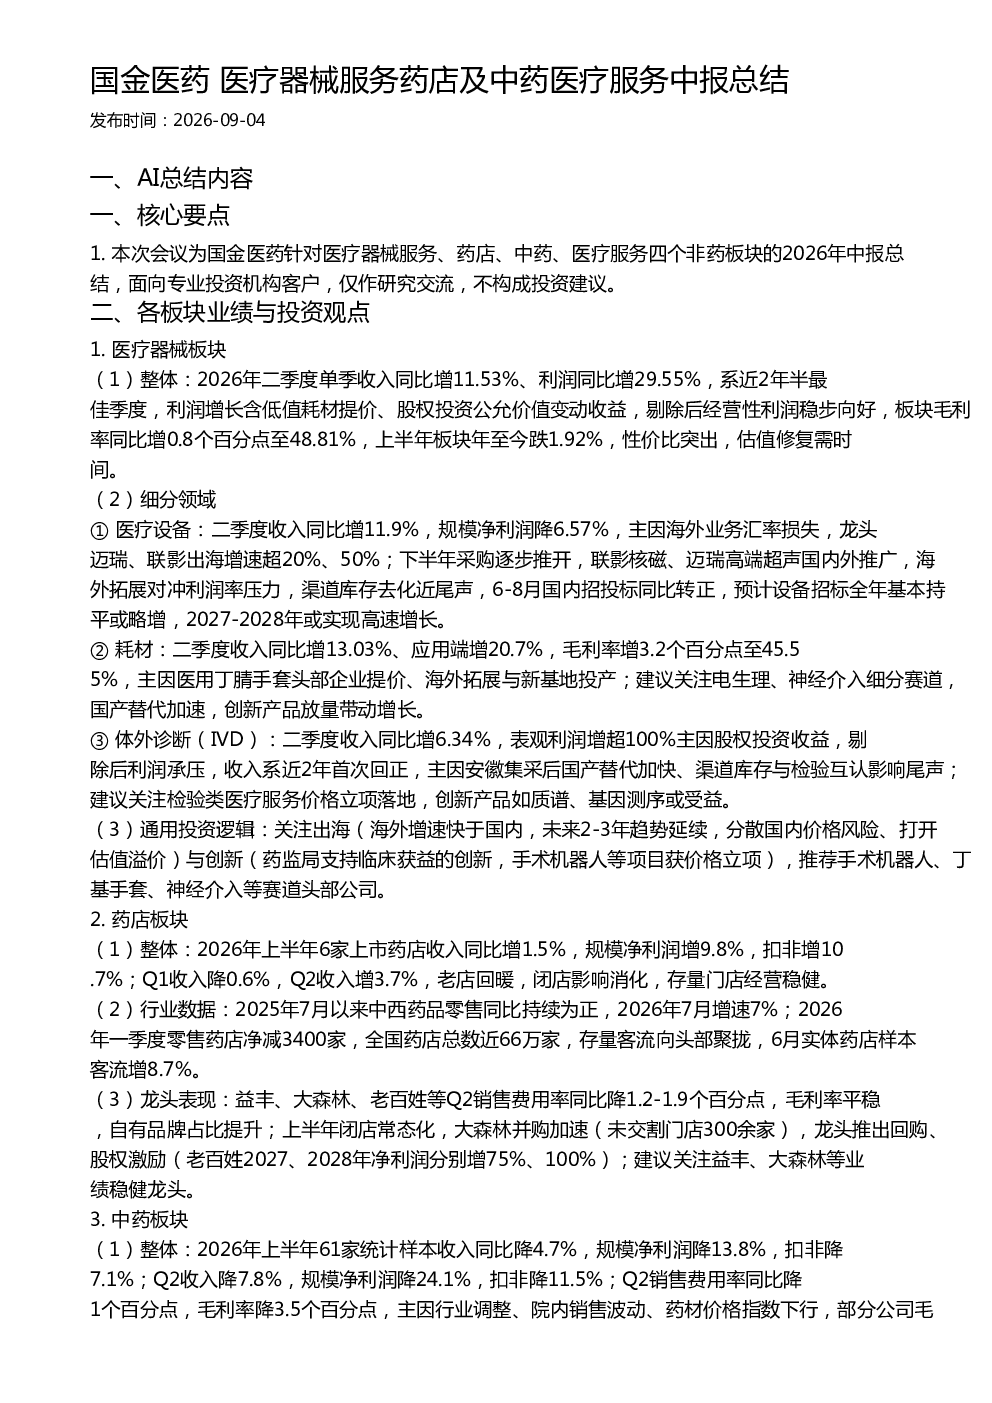
这份研报主要分析了国金医药的医疗器械服务、药店、中药医疗服务以及医疗服务这四个非药板块的2026年中报数据,详细回顾了各板块的业绩表现和投资逻辑。
医疗器械板块中,哪些细分领域表现突出?
医疗器械板块中,耗材细分领域表现突出,二季度收入同比增13.03%,毛利率增3.2个百分点至45.55%,主要得益于医用丁腈手套头部企业提价和海外拓展。电生理、神经介入等细分赛道也值得关注,国产替代加速,创新产品放量带动增长。
药店板块未来的发展趋势如何?
药店板块未来发展趋势显示,存量客流向头部聚拢,头部药店如益丰、大森林、老百姓等经营稳健,销售费用率下降,毛利率平稳。大森林等龙头通过并购加速扩张,并推出回购、股权激励等计划,进一步巩固市场地位。
医疗服务板块目前的市场现状是怎样的?
医疗服务板块目前的市场现状是,行业从快速扩张转向精益运营,龙头企业更加注重效率提升和现金流管理。眼科和齿科细分赛道表现良好,眼科业务结构优化,高附加值项目增长快;齿科领域,通策医疗和时代天使等企业在市场份额和利润方面均有提升,且具备全球化出海潜力。
研报中提示了哪些投资风险?
研报中提示了四项主要投资风险:一是医疗器械集采政策的推进可能带来的影响;二是中药消费复苏不及预期的风险;三是医疗服务消费需求复苏速度慢于预期的风险;四是海外汇率波动对相关公司业绩的潜在影响。这些风险需引起投资者关注。
你可能感兴趣
医疗器械服务药店及中药中报总结20260906
未知机构2026-09-06
医疗器械服务药店及中药中报总结20260906 导读
未知机构2026-09-06
2020H1医药行业中报总结专题报告:医药复苏、分化明显,重点推荐医疗器械、CXO、原料药及药店等
医药生物东吴证券2020-08-30
医药生物行业医药消费板块2020年三季报业绩前瞻:医疗服务、中药景气度回升,药店保持稳定
医药生物华创证券2020-10-18
国金医药药店中药2026中期策略 板块筑底回升估值有望修复
未知机构2026-08-25
医药行业2023年及24Q1总结报告:医疗服务、药店、中药增速较快,处方药及中药等二季度有望拐点
医药生物东吴证券2024-05-05
药店、医药商业、医疗服务板块及个股投资逻辑再梳理
医药生物国盛证券2023-06-18
医疗服务中药及医药商业20250925
未知机构2025-09-25
医疗器械&医疗服务&线下药店行业2026年度策略报告:器械创新+出海双轮驱动,医疗消费反弹在即
医药生物西部证券2025-12-16
中信建投医药每周谈267期中药生物制品及医药商业2026中报总结
未知机构2026-09-13