猜你想问
昆仑能源中期派息同比增长15%的原因是什么?
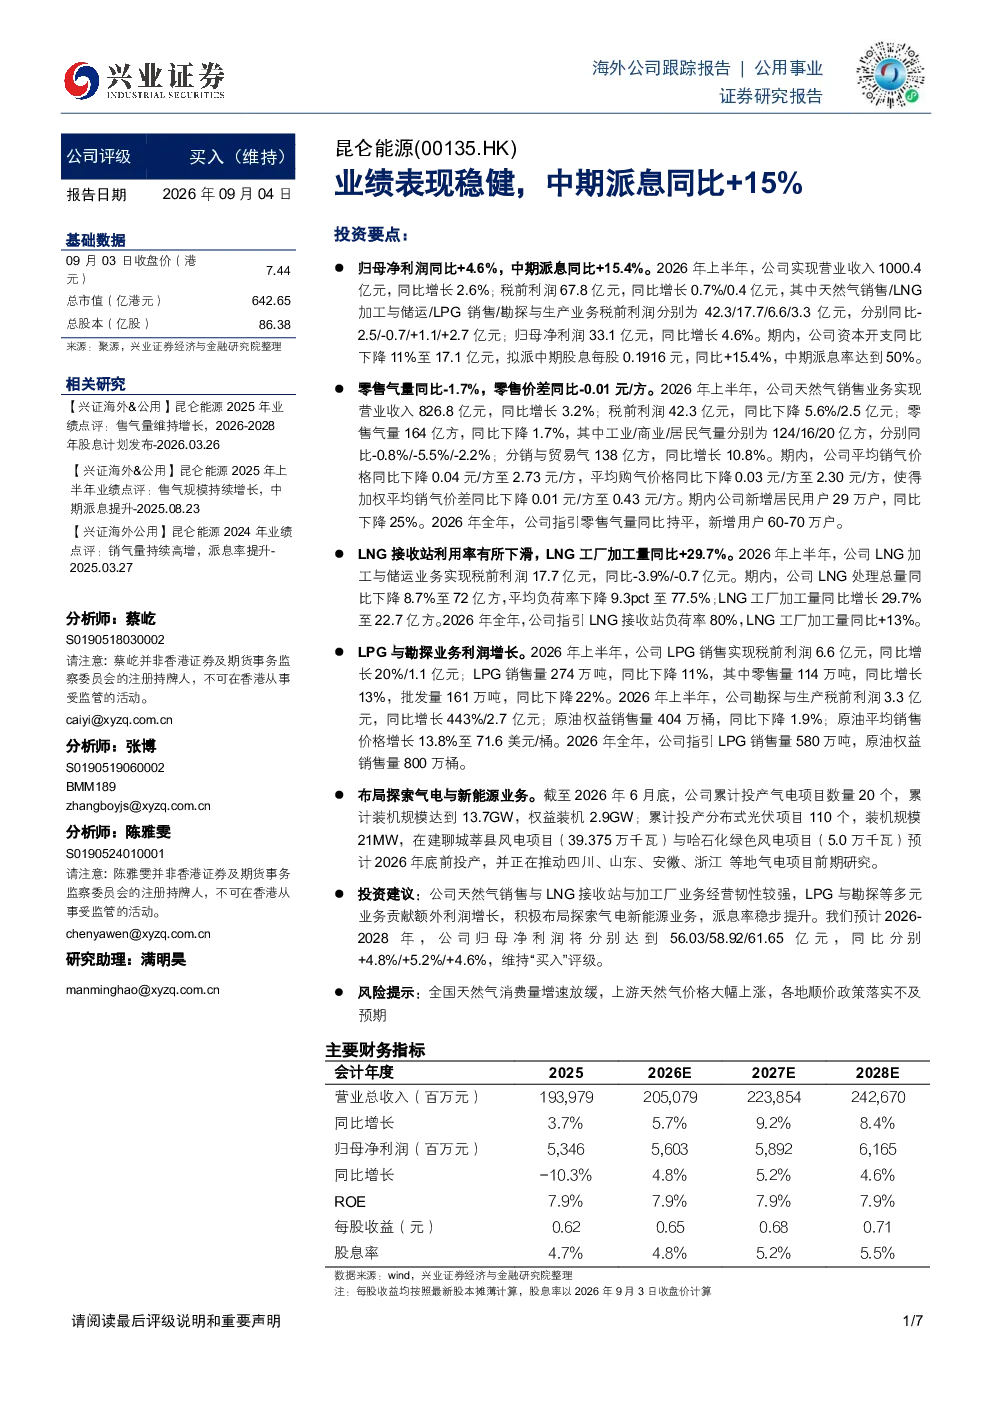
昆仑能源中期派息同比增长15.4%,主要得益于公司整体业绩的稳健表现。2026年上半年,公司归母净利润同比增长4.6%,达到56.03亿元,整体营业收入增长2.6%至1000.4亿元。尽管天然气销售业务税前利润有所下降,但LPG销售业务税前利润同比增长20%,勘探与生产业务税前利润更是同比增长443%。公司通过多元化业务布局和成本控制,实现了利润的稳步增长,从而能够提高派息比例,回报股东。资本开支的同比下降也释放了更多现金流用于派息。
天然气行业未来发展趋势如何?
天然气行业未来发展趋势呈现多元化特点。一方面,随着全球能源结构转型,天然气作为清洁能源的需求持续增长,尤其在工业和发电领域。另一方面,国内天然气供应体系不断完善,长输管道、LNG接收站及储气库建设持续推进,保障了供应安全。昆仑能源作为行业龙头,积极布局新能源业务,如气电项目、分布式光伏等,顺应了行业绿色低碳发展的大方向。同时,市场竞争加剧,价格波动和消费增速放缓是行业面临的挑战,企业需要提升运营效率和多元化发展能力。
昆仑能源报告重点关注哪些业务板块?
昆仑能源报告重点关注天然气销售、LNG加工与储运、LPG销售、勘探与生产以及新能源业务五大板块。天然气销售业务仍是公司核心,尽管面临零售气量下降和价格下滑的压力,但仍是收入的主要来源。LNG加工与储运业务受负荷率下降影响税前利润有所下滑,但仍是重要利润贡献者。LPG销售业务表现亮眼,税前利润同比增长20%。勘探与生产业务利润大幅增长,成为新的增长点。此外,公司积极布局新能源,气电项目已投产20个,装机规模13.7GW,展现了公司向综合能源服务商转型的决心。
当前天然气市场现状如何?
当前天然气市场现状呈现供需紧平衡态势。国内天然气产量稳步提升,但进口依存度较高,尤其是LNG进口占比持续增加。需求端,工业和发电用气稳定增长,但居民用气受经济环境影响有所波动。价格方面,受供应成本和地缘政治影响,天然气价格呈现波动上涨趋势,但各地顺价政策落地存在时滞,导致部分下游用户承受较大成本压力。昆仑能源作为上游供应商,受益于产量增长和价格提升,但需关注下游需求变化和价格传导效率。
昆仑能源报告提示哪些风险?
昆仑能源报告提示的主要风险包括:全国天然气消费量增速放缓,可能导致供需关系变化;上游天然气价格大幅上涨,增加供应成本压力;各地顺价政策落实不及预期,影响下游用户接受度和公司收入确认。此外,新能源业务尚处发展初期,投资回报周期较长,存在一定的投资风险。同时,行业竞争加剧也可能影响公司市场份额和盈利能力。公司需密切关注政策变化和市场需求动态,优化业务结构,提升抗风险能力。