猜你想问
中国重汽上半年营收利润增长情况如何?
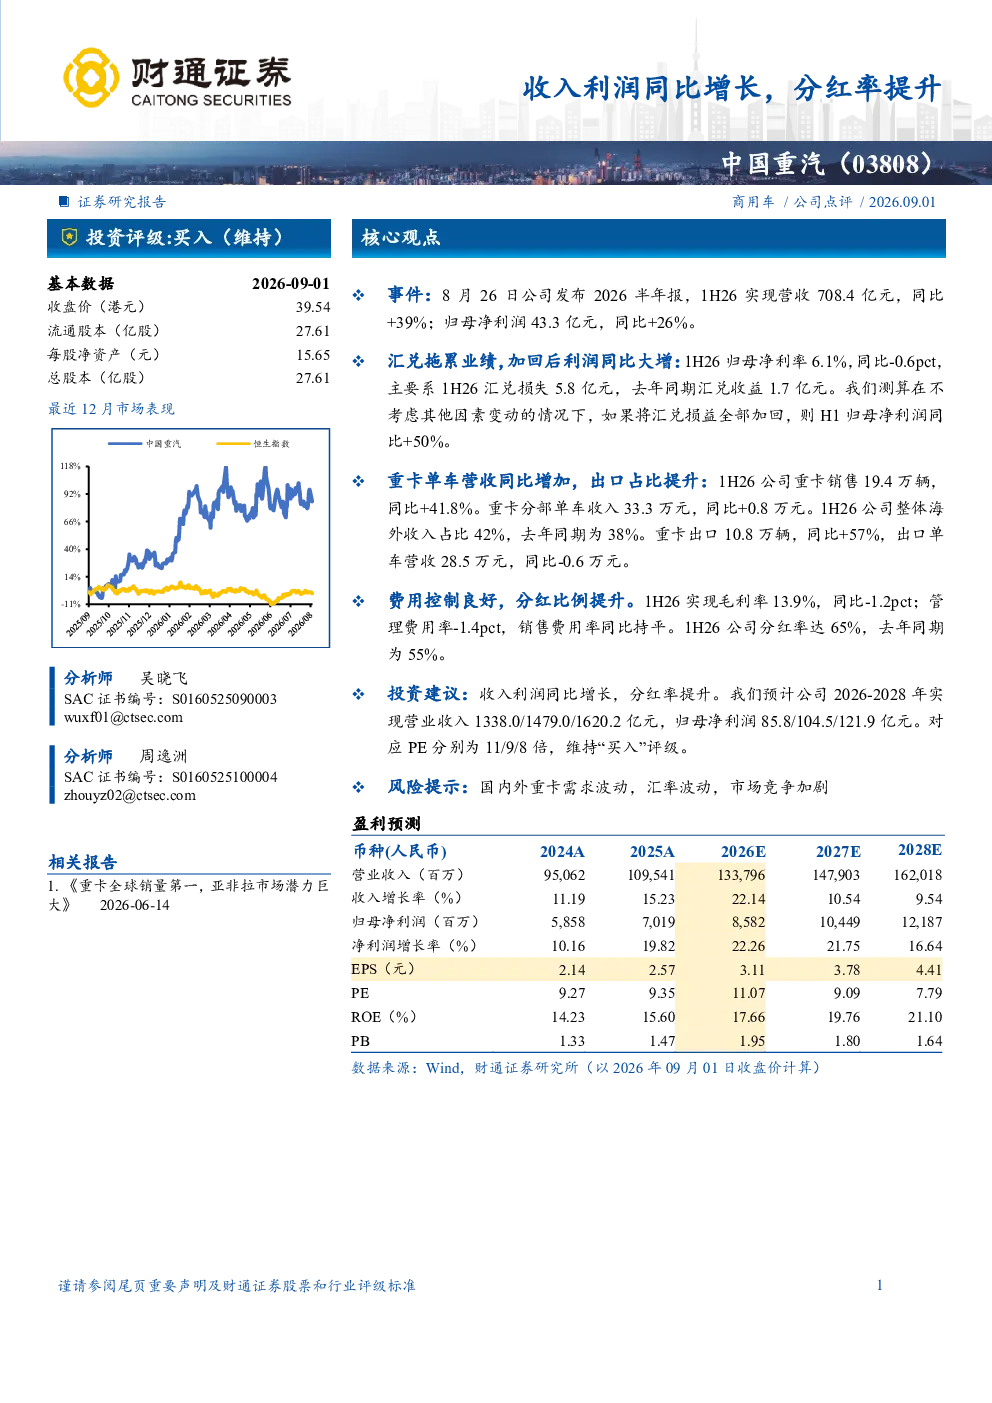
中国重汽2026上半年实现营收708.4亿元,同比增长39%;归母净利润43.3亿元,同比增长26%。汇兑损失拖累业绩,加回后利润同比大增50%。重卡销售19.4万辆,同比增长41.8%,单车收入33.3万元,同比增加0.8万元。海外收入占比42%,重卡出口10.8万辆,同比增长57%。费用控制良好,毛利率13.9%,同比-1.2pct;管理费用率-1.4pct,销售费用率同比持平。分红率达65%,提升至55%。预计2026-2028年营业收入分别为1338.0/1479.0/1620.2亿元,归母净利润分别为85.8/104.5/121.9亿元,对应PE分别为11/9/8倍。
重卡行业发展趋势如何?
重卡行业受益于基建投资和物流运输需求,呈现稳步增长态势。中国重汽海外收入占比42%,重卡出口10.8万辆,同比增长57%,显示国际市场潜力巨大。未来行业竞争将更加激烈,技术创新和智能化升级是关键发展方向。政策支持新能源重卡发展,推动行业结构优化。
报告重点分析了哪些方面?
报告重点分析了中国重汽2026上半年业绩表现,包括营收利润增长、重卡销售增长、海外市场拓展、费用控制及分红政策。特别关注了汇兑损益对利润的影响,以及单车收入提升情况。同时,报告预测了未来三年业绩增长,并维持“买入”评级。
当前重卡市场现状如何?
当前重卡市场处于景气周期,需求持续旺盛。中国重汽重卡销售同比增长41.8%,出口增长57%,反映市场需求强劲。行业集中度提升,头部企业优势明显。但市场竞争加剧,企业需提升产品竞争力以应对挑战。
研报提示哪些风险?
研报提示的风险包括国内外重卡需求波动,宏观经济下行可能影响物流运输需求;汇率波动对海外业务盈利能力造成不确定性;市场竞争加剧可能导致价格战,压缩利润空间。此外,新能源重卡技术路线尚不明确,存在技术迭代风险。
你可能感兴趣
中国重汽(03808):国内市场份额持续提升,派息增加
中泰国际2025-04-01
业绩符合预期,分红率提升——中国重汽(000951)
财通证券2026-09-01
财报点评Q4利润同比有所收窄,分红率同比提升
东方财富2026-03-25
财报点评新签订单创新高,分红率同比提升,减值影响利润
东方财富2026-03-26
年报及一季报点评:收入利润符合预期,分红率提升
食品饮料国联证券2024-05-10
中国重汽(03808):2024年报点评:龙头韧性彰显,出海行稳致远
东吴证券2025-03-31
Sinotruk (中国重汽(03808).HK) 1H10 net income up 76.7% YoY
凯基证券2010-08-31
2025年年报&2026年一季报点评:Q1收入同比+2.7%重回增长,年报分红率提至70%
商贸零售东吴证券2026-04-27
点评报告:收入利润同比正增长,盈利能力提升
轻工制造万联证券2026-08-20