猜你想问
这份研报主要讲了什么内容?
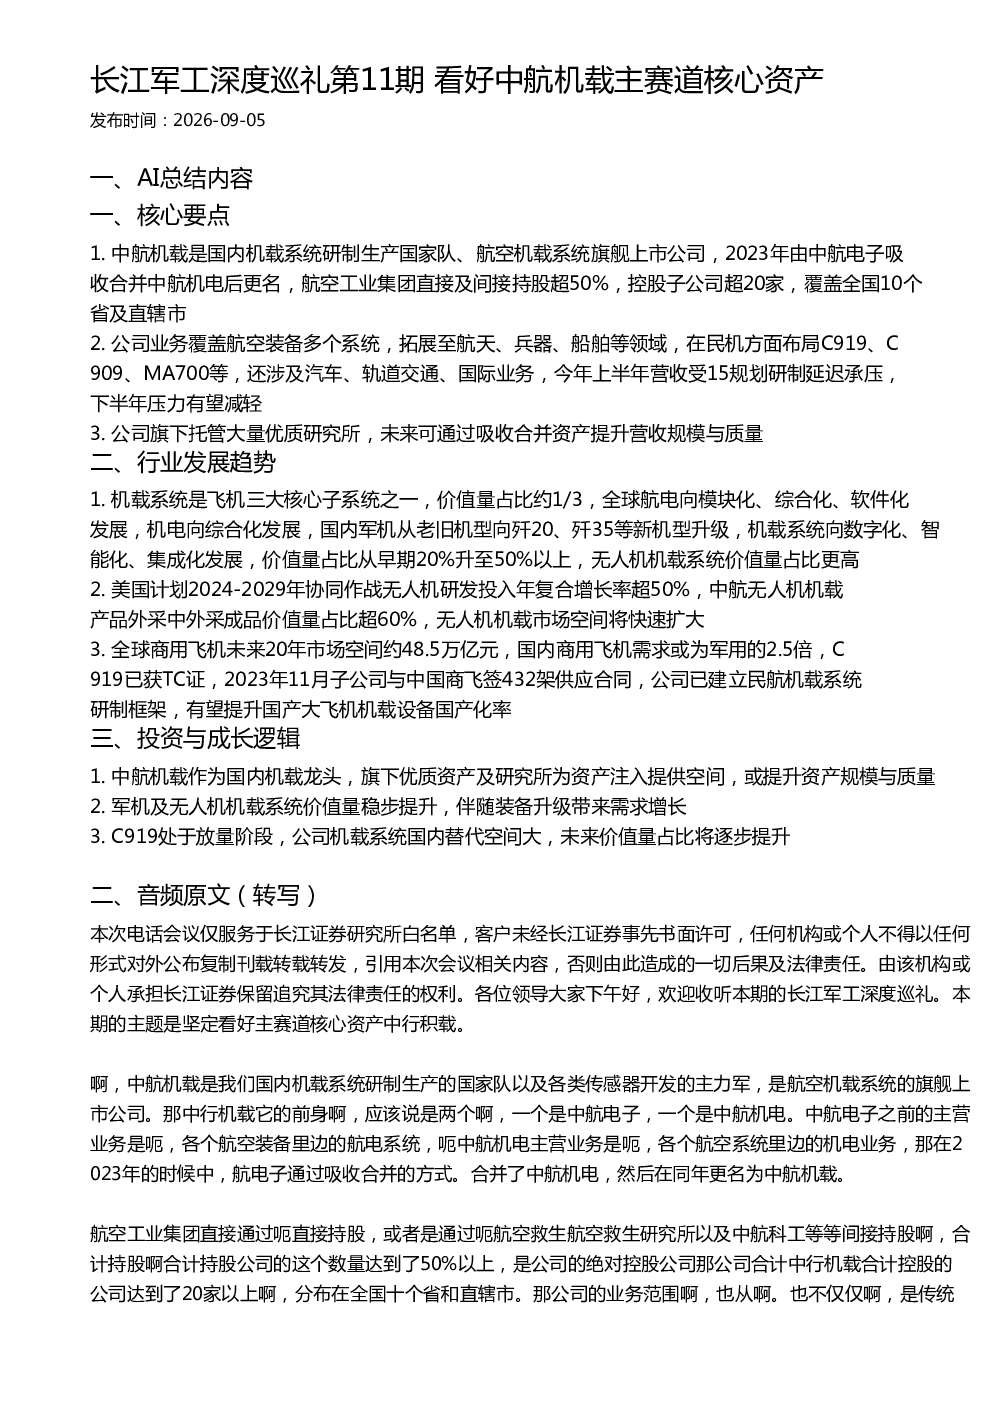
这份研报主要分析了中航机载的核心要点与行业发展趋势。核心要点包括公司概况,如中航机载的业务覆盖范围、营收情况及旗下优质研究所;行业发展趋势则涉及机载系统在全球及国内的发展方向、价值量占比变化、无人机机载系统增长及商用飞机市场空间等。报告还探讨了投资与成长逻辑,如资产注入潜力、军机与无人机需求增长、C919放量空间等,并提供了关键数据与研究结论,如机载系统价值量占比提升、C919机载设备国产化率等。
机载系统行业的发展趋势如何?
机载系统行业正朝着模块化、综合化、软件化方向发展,国内军机机载系统向数字化、智能化、集成化发展,价值量占比从20%升至50%以上。无人机机载系统价值量占比更高,美国协同作战无人机研发投入年复合增长率超50%,中航无人机机载产品外采成品价值量占比超60%。全球商用飞机未来20年市场空间约48.5万亿元,国内需求或为军用的2.5倍,C919已获TC证,公司已建立民航机载系统研制框架,有望提升国产化率。
报告重点分析了哪些方向?
报告重点分析了中航机载的资产注入潜力、军机与无人机需求增长、C919放量空间等成长逻辑。此外,报告还深入探讨了机载系统价值量占比的变化趋势、C919机载设备国产化率、中航机载子公司合作等关键数据,并总结了未来成长方向,即通过资产注入、军机/无人机需求增长、C919放量实现价值量提升。
当前机载系统市场现状如何?
当前机载系统市场呈现多元化发展趋势。机载系统作为飞机三大核心子系统之一,价值量占比约1/3。国内军机从老旧机型向歼20、歼35等升级,机载系统价值量占比显著提升。无人机机载系统价值量占比更高,中航无人机机载产品外采成品价值量占比超60%。C919已获TC证,公司已建立民航机载系统研制框架,国产化率有望提升。全球商用飞机未来20年市场空间约48.5万亿元,国内需求潜力巨大。
研报是否存在风险提示?
研报中提示的风险主要涉及中航机载上半年营收受“十五规划”研制延迟承压,下半年压力有望减轻。此外,C919机载设备当前国产化率约10%-20%,海外供应商占比高,存在技术替代风险。同时,机载系统行业竞争激烈,技术更新迭代快,中航机载需持续提升研发能力以保持竞争优势。资产注入的可行性也存在一定的不确定性。