猜你想问
新雷能2026年半年报的主要业绩表现是什么?
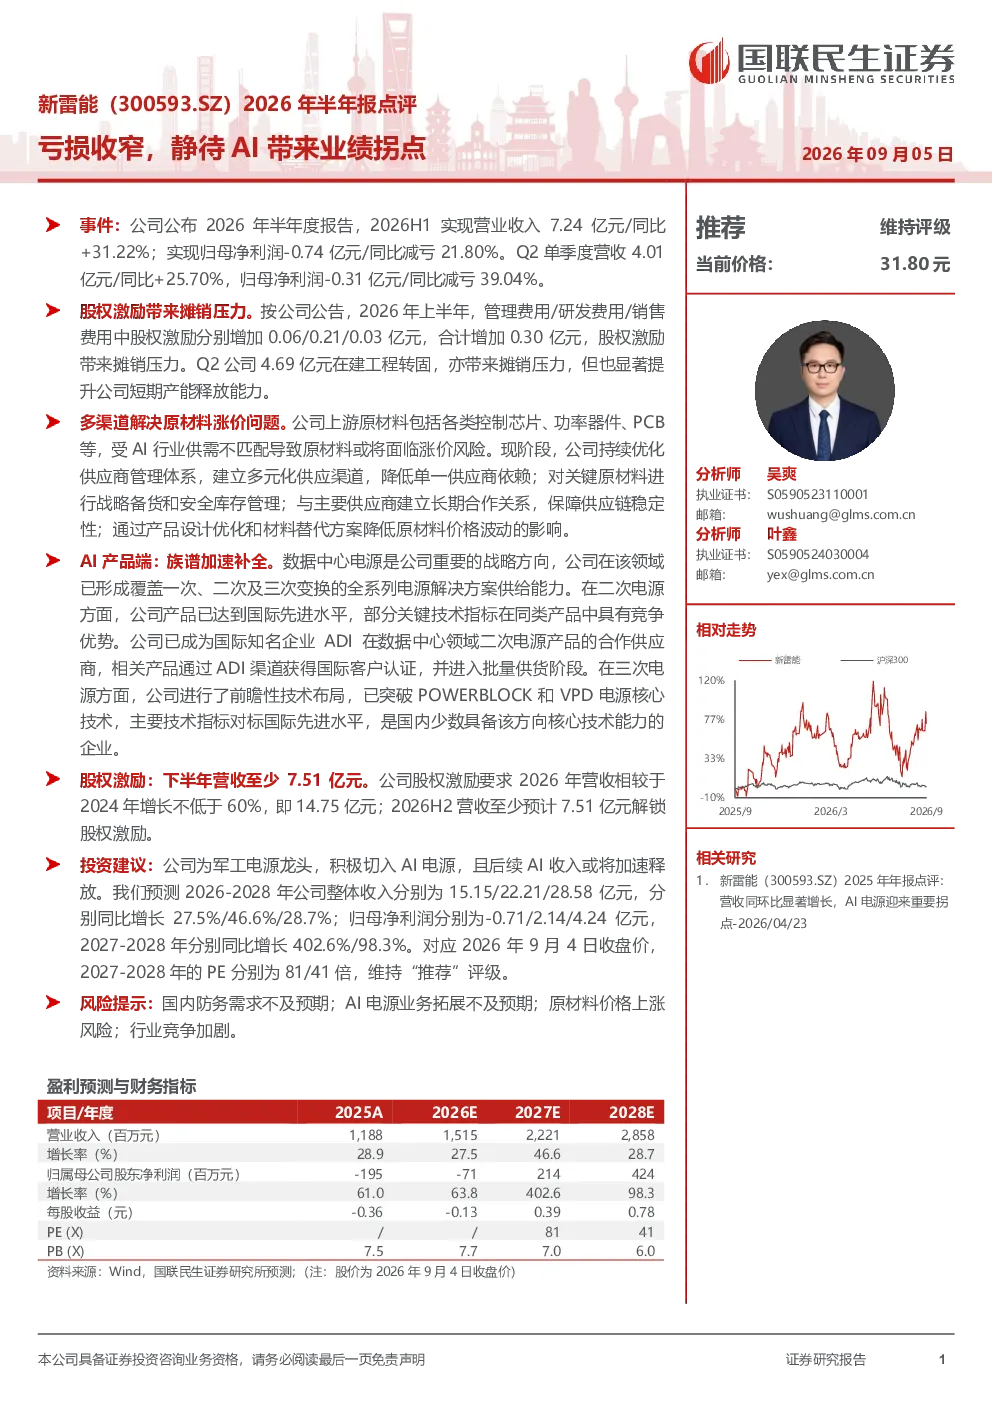
新雷能公布2026年半年度报告,实现营业收入7.24亿元,同比增长31.22%,归母净利润-0.74亿元,同比减亏21.80%。Q2单季度营收4.01亿元,同比增长25.70%,归母净利润-0.31亿元,同比减亏39.04%。报告显示公司营收增长稳健,亏损持续收窄,但短期内仍面临股权激励摊销和在建工程转固带来的压力。
AI行业原材料涨价风险如何应对?
公司通过多元化供应渠道、优化供应商体系、战略备货、建立长期合作关系、设计优化和材料替代等方式应对AI行业原材料价格上涨风险。这些措施旨在降低对单一供应商的依赖,增强供应链韧性,并通过技术手段减少对高价原材料的依赖,从而缓解成本压力。
新雷能AI产品进展情况如何?
公司已形成覆盖一次、二次及三次变换的全系列数据中心电源解决方案。其中二次电源达国际先进水平,并与ADI合作进入批量供货;三次电源突破核心技术,对标国际先进水平。这些进展表明公司在AI电源领域的技术实力和产品竞争力持续增强,为未来业绩增长奠定基础。
新雷能未来几年收入和利润预测如何?
预测2026-2028年公司整体收入分别为15.15/22.21/28.58亿元,同比增长27.5%/46.6%/28.7%。归母净利润方面,预计2027-2028年将实现盈利,分别为2.14/4.24亿元,同比增长402.6%/98.3%。这些预测基于公司AI业务拓展和成本控制的有效性。
研报提示的主要风险有哪些?
研报提示的主要风险包括国内防务需求不及预期、AI电源业务拓展不及预期、原材料价格上涨风险以及行业竞争加剧。这些风险可能对公司业绩产生不利影响,投资者需密切关注相关动态。
你可能感兴趣
年报点评报告:利润亏损收窄,静待高端分析仪器增长
电子设备国盛证券2024-04-29
2026年半年报点评业绩下滑收窄,AI打开新市场
国联民生证券2026-09-02
HASHKEY HLDGS(03887.HK)2026年半年报点评:交易量逆势增长,经调整亏损收窄
华创证券2026-08-31
2024年半年报点评:Q2降幅收窄,静待行业反转
食品饮料国联证券2024-08-31
奇瑞汽车(09973.HK)2026年半年报点评:海外销量高增助力Q2营收增长,静待多品牌共振向上
西部证券2026-08-21
房地产板块2026年半年报综述:亏损边际收窄,短债偿付压力上升,经营现金流连续回正
房地产财信证券2026-09-12
23年年报点评:23Q4收入降幅收窄,期待24年订单拐点带来业绩修复
纺织服装太平洋证券2024-04-17
2023H1业绩预告:单季度亏损环比收窄+产品价格触底回升,静待下半年业绩表现
东吴证券2023-07-17
23年业绩亏损收窄,24年静待盈利弹性
交通运输国信证券2024-03-31
2024年三季报点评:亏损收窄,静待复合铜箔放量
东方财富2024-11-12