猜你想问
中科曙光2026年9月机构投资者交流纪要核心内容是什么?
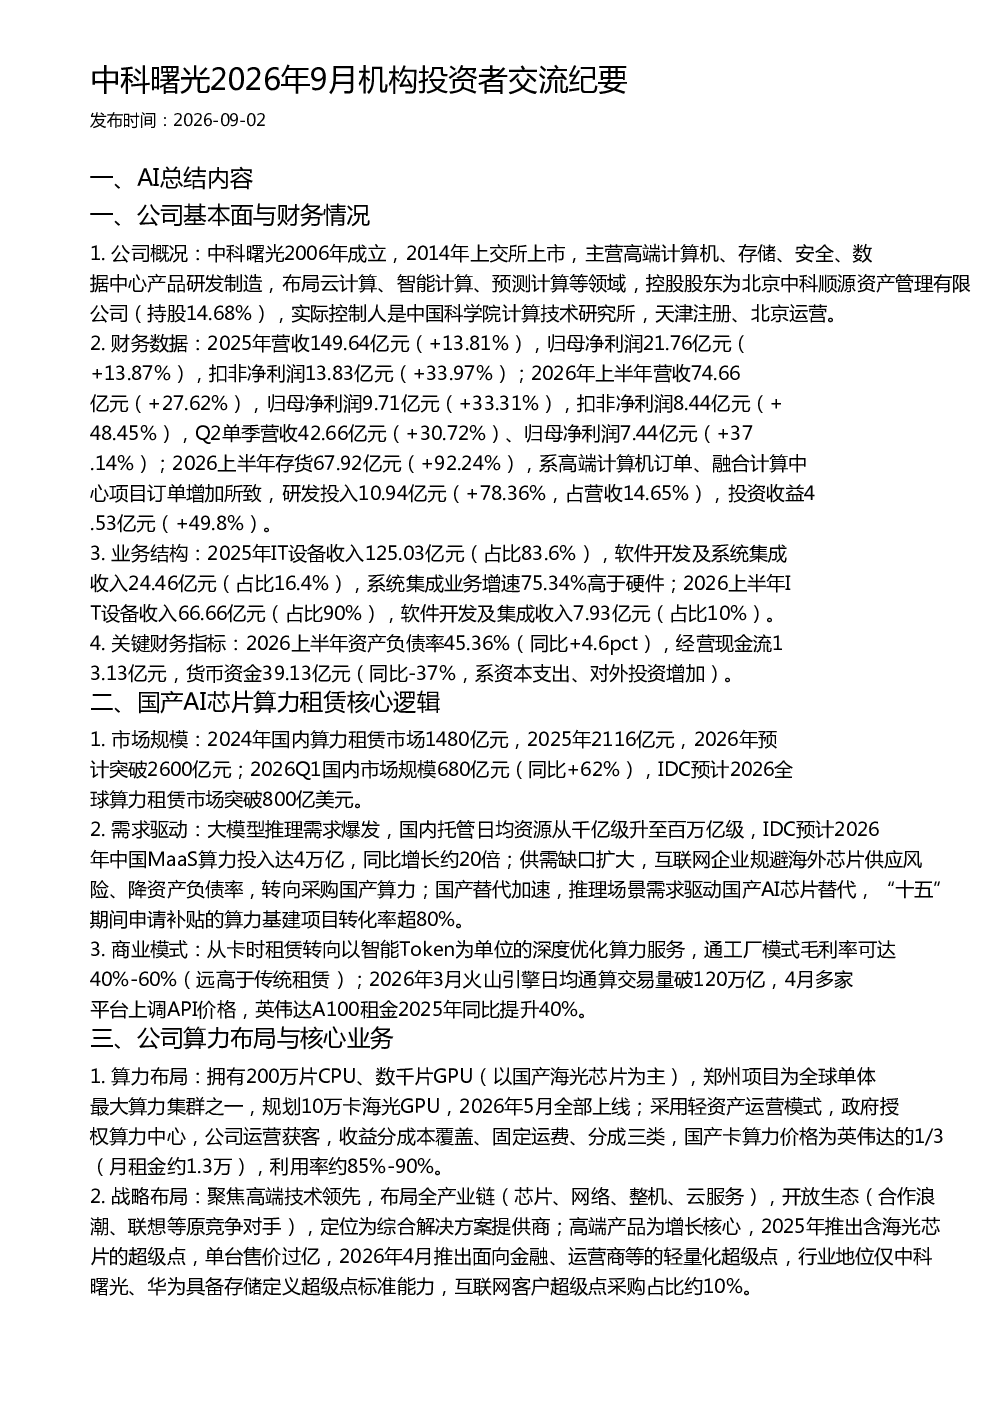
中科曙光2026年9月机构投资者交流纪要显示公司基本面稳健,2025年营收149.64亿元同比增长13.81%,归母净利润21.76亿元同比增长13.87%。2026年上半年营收74.66亿元同比增长27.62%,归母净利润9.71亿元同比增长33.31%。业务结构持续优化,IT设备收入占比83.6%,软件开发及系统集成收入占比16.4%,系统集成业务增速高于硬件。公司战略聚焦高端技术领先,布局全产业链,开放生态,定位为综合解决方案提供商。高端产品为增长核心,2025年推出含海光芯片的超级点,单台售价过亿;2026年4月推出面向金融、运营商等的轻量化超级点。公司持有海光信息约30%股权,业务协同紧密。公司竞争优势明显,拥有资源壁垒、生态壁垒、工程壁垒,商业模式从硬件制造商向专业服务运营商转型。公司发行80亿元可转债用于算力集群、AI计算体系、国产化存储项目,为相关类别首家发行可转债企业。
国产AI芯片算力租赁市场发展趋势如何?
国产AI芯片算力租赁市场高速增长,2024年国内市场规模1480亿元,预计2026年突破2600亿元。需求驱动因素包括大模型推理需求爆发、供需缺口扩大、国产替代加速。公司商业模式从卡时租赁转向以智能Token为单位的深度优化算力服务,毛利率可达40%-60%。公司算力布局雄厚,拥有200万片CPU、数千片GPU(以国产海光芯片为主),郑州项目为全球单体最大算力集群之一,规划10万卡海光GPU。公司采用轻资产运营模式,政府授权算力中心,公司运营获客,收益分成本覆盖、固定运费、分成三类。国产卡算力价格为英伟达的1/3,利用率约85%-90%
中科曙光报告重点分析了哪些方向?
中科曙光报告重点分析了公司财务表现、业务结构优化、算力布局、商业模式转型、高端产品战略、产业链布局、竞争优势以及资本运作等方面。公司财务表现亮眼,2025年营收149.64亿元同比增长13.81%,归母净利润21.76亿元同比增长13.87%。业务结构持续优化,IT设备收入占比83.6%,软件开发及系统集成收入占比16.4%,系统集成业务增速高于硬件。公司算力布局雄厚,拥有200万片CPU、数千片GPU,郑州项目为全球单体最大算力集群之一。公司战略聚焦高端技术领先,布局全产业链,开放生态,定位为综合解决方案提供商。公司竞争优势明显,拥有资源壁垒、生态壁垒、工程壁垒,商业模式从硬件制造商向专业服务运营商转型。公司发行80亿元可转债用于算力集群、AI计算体系、国产化存储项目,为相关类别首家发行可转债企业。
国产AI算力租赁市场现状如何?
国产AI算力租赁市场现状高速增长,2024年国内市场规模1480亿元,预计2026年突破2600亿元。需求驱动因素包括大模型推理需求爆发、供需缺口扩大、国产替代加速。公司商业模式从卡时租赁转向以智能Token为单位的深度优化算力服务,毛利率可达40%-60%。公司算力布局雄厚,拥有200万片CPU、数千片GPU(以国产海光芯片为主),郑州项目为全球单体最大算力集群之一,规划10万卡海光GPU。公司采用轻资产运营模式,政府授权算力中心,公司运营获客,收益分成本覆盖、固定运费、分成三类。国产卡算力价格为英伟达的1/3,利用率约85%-90%。
中科曙光研报有哪些风险提示?
中科曙光研报提示需关注公司估值与未来增长空间。公司估值需关注生态布局与未来增长空间。从销售海光卡转向用好海光卡,作为核心算力平台具备长期战略价值。公司商业模式从硬件制造商向专业服务运营商转型,需关注转型过程中的执行风险。公司发行80亿元可转债用于算力集群、AI计算体系、国产化存储项目,需关注项目投资回报风险。国产AI算力租赁市场竞争加剧,需关注市场竞争风险。公司对海光信息的依赖较高,需关注业务协同风险。公司算力业务受政策影响较大,需关注政策风险。公司高端产品市场拓展存在不确定性,需关注市场拓展风险。