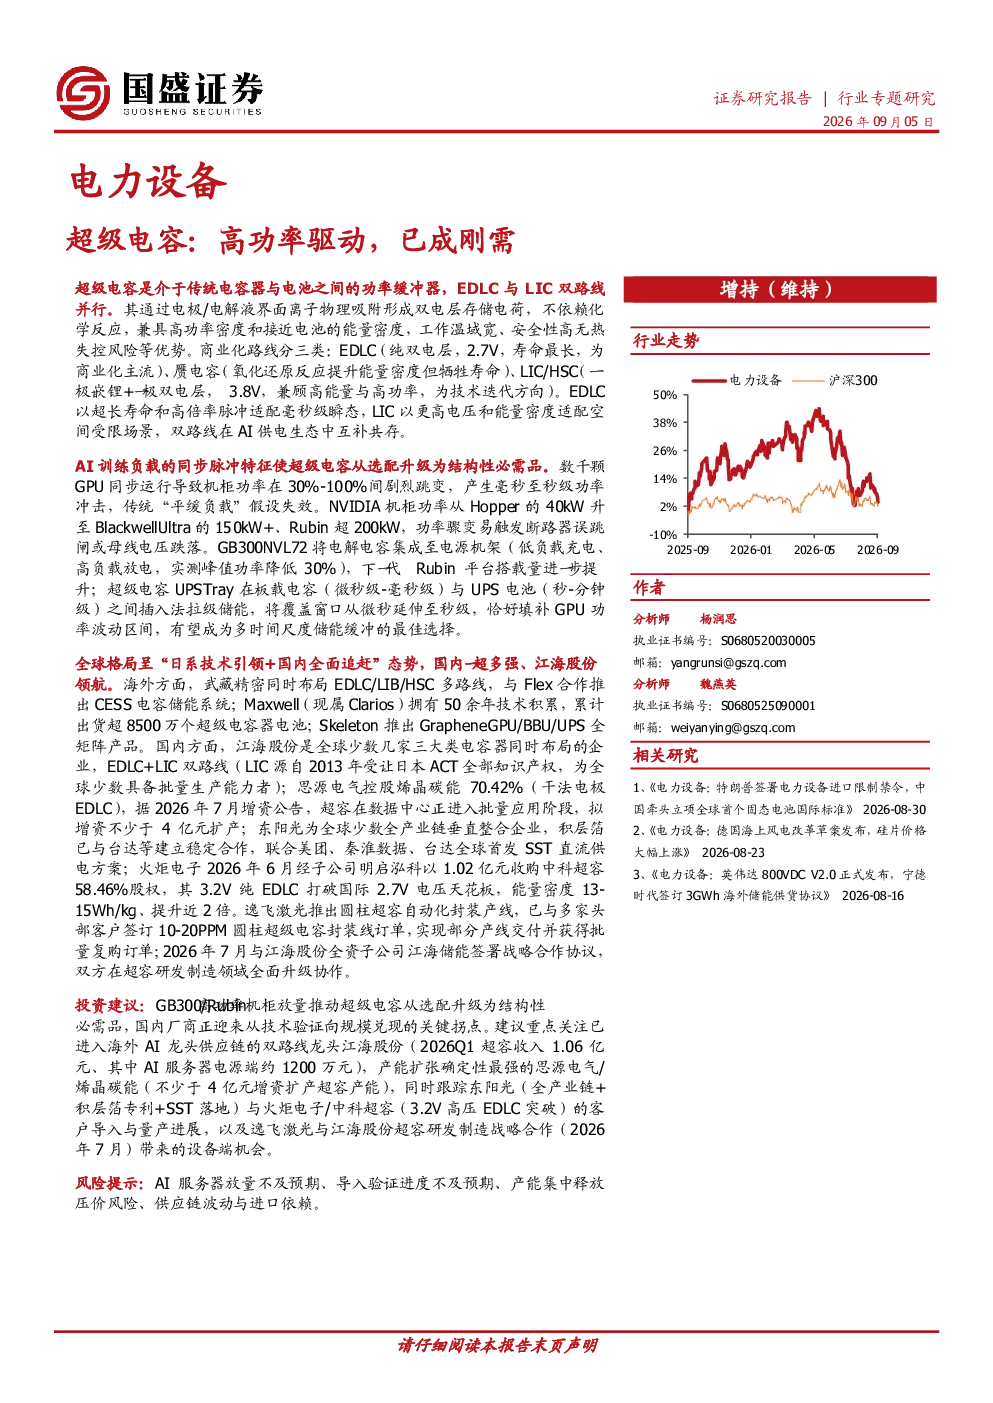
超级电容:高功率驱动,已成刚需
超级电容概述
超级电容是介于传统电容器与电池之间的功率缓冲器,通过电极/电解液界面离子物理吸附形成双电层存储电荷,不依赖化学反应。其兼具高功率密度和接近电池的能量密度,工作温域宽、安全性高无热失控风险。超级电容分为三类:
- EDLC(双电层超级电容):采用高比表面积多孔炭电极,通过电极与电解液界面处离子的双物理吸附存储电荷,无化学反应参与,循环寿命最长(超10万次),能量密度最低(3-8Wh/kg),为当前商业化主流路线。
- 赝电容:在炭电极表面引入金氧化物(如RuO₂、MnO₂)或导电聚合物,利用电极表面快速可逆的氧化还原反应附加存储电荷,能量密度可提升至8-25Wh/kg,但循环寿命较EDLC有所下降,且贵金属成本较高。
- LIC/HSC(混合超级电容):极采用电池式嵌锂电极(如硬碳),另 极采用双电层炭电极,将法拉第反应与物理吸附结合于同 器件,兼顾高能量密度(20-55Wh/kg)与高功率密度,是当前技术迭代方向。
AI负载功率波动加大,超级电容有望成为AI服务器标配
AI服务器机柜功率密度倍级提升,根据英伟达数据,Hopper架构机柜功率约40kW,BlackwellUltra架构升至150kW+,Rubin架构超200kW。AI训练负载的同步运行特征导致稳态运行期间产生显著的功率波动,机柜功率在30%到100%之间剧烈跳变。功率骤变直接冲击数据中心配电网,瞬时尖峰可能触发断路器误跳闸或导致母线电压跌落。传统数据中心供电体系围绕CPU稳态负载设计,无法有效应对AI训练负载的功率波动。NVIDIA自GB300起将储能元件集成至电源机架,在GPU低负载时充电、高负载时放电,实测峰值功率降低30%。超级电容毫秒级响应优势有望成为最佳选择,EDLC与LIC为当前主流超级电容,EDLC适配毫秒级高功率瞬态响应,LIC面向800V高压直流架构所需串联单体大幅减少,系统复杂度与体积同步降低,以更高能量密度和空间效率适配高密度AI服务器。
竞争格局:日系技术引领+国内全面追赶
海外:日本武藏领跑
- 武藏精密:全球少数同时掌握EDLC、LIB、HSC三条技术路线的厂商,也是当前AI服务器超级电容的核心供应商,与Flex合作推出CESS电容储能系统。
- Maxwell(纯属Clarios):全球领先的EDLC超级电容厂商,拥有50余年技术积累,累计出货量超8500万个超级电容器电池。
- SkeletonTechnologies:全球领先的超级电容与高功率储能系统制造商,产品矩阵覆盖从电芯到系统级全链条,包括SkelCap系列超级电容电芯、GrapheneGPU、GrapheneBBU、GrapheneUPS等。
国内:超多强,江海股份领航
- 江海股份:全球少数几家同时在铝电解电容、薄膜电容、超级电容三大类电容器领域开展研发生产销售的企业,同时布局EDLC与LIC两条技术路线,LIC核心技术源自2013年受让日本ACT公司全部知识产权,已进入海外AI龙头供应链。
- 思源电气:控股烯晶碳能70.42%,超容在数据中心正进入批量应用阶段,拟增资不少于4亿元扩产。
- 烯晶碳能(GMCC):国家高新技术企业,2021年牵头承担国家重点研发计划“低成本混合型超级电容器关键材料与技术及兆瓦级示范”,超容产品在数据中心应用场景正在进入批量应用阶段。
- 火炬电子:收购中科超容58.46%股权,其3.2V双EDLC打破国际2.7V电压天花板,能量密度13-15Wh/kg、提升近2倍。
- 东阳光:全球少数全产业链垂直整合企业,积层箔已与台达等建立稳定合作,联合美团、秦淮数据、台达全球首发SST直流供电方案。
- 逸飞激光:推出圆柱超容自动化封装产线,已与多家头部客户签订10-20PPM圆柱超级电容封装线订单,实属部分产线交付并获得批量复购订单;与江海股份全资子公司江海储能签署战略合作协议,双方在超容研发制造领域全面升级协作。
投资建议
GB300/Rubin高功率机柜放量推动超级电容从选配升级为结构性必需品,国内厂商正迎来从技术验证向规模兑属的关键拐点。建议重点关注已进入海外AI龙头供应链的双路线龙头江海股份(2026Q1超容收入1.06亿元、其中AI服务器电源端约1200万元),产能扩张确定性最强的思源电气/烯晶碳能(不少于4亿元增资扩产超容产能),同时跟踪东阳光(全产业链+积层箔专利+SST落地)与火炬电子/中科超容(3.2V高压EDLC突破)的客户导入与量产进展,以及逸飞激光与江海股份超容研发制造战略合作(2026年7月)带来的设备端机会。
风险提示
- AI服务器放量不及预期
- 导入验证进度不及预期
- 产能集中释放压价风险
- 供应链波动与进口依赖