猜你想问
液冷技术如何驱动AI算力散热刚需?
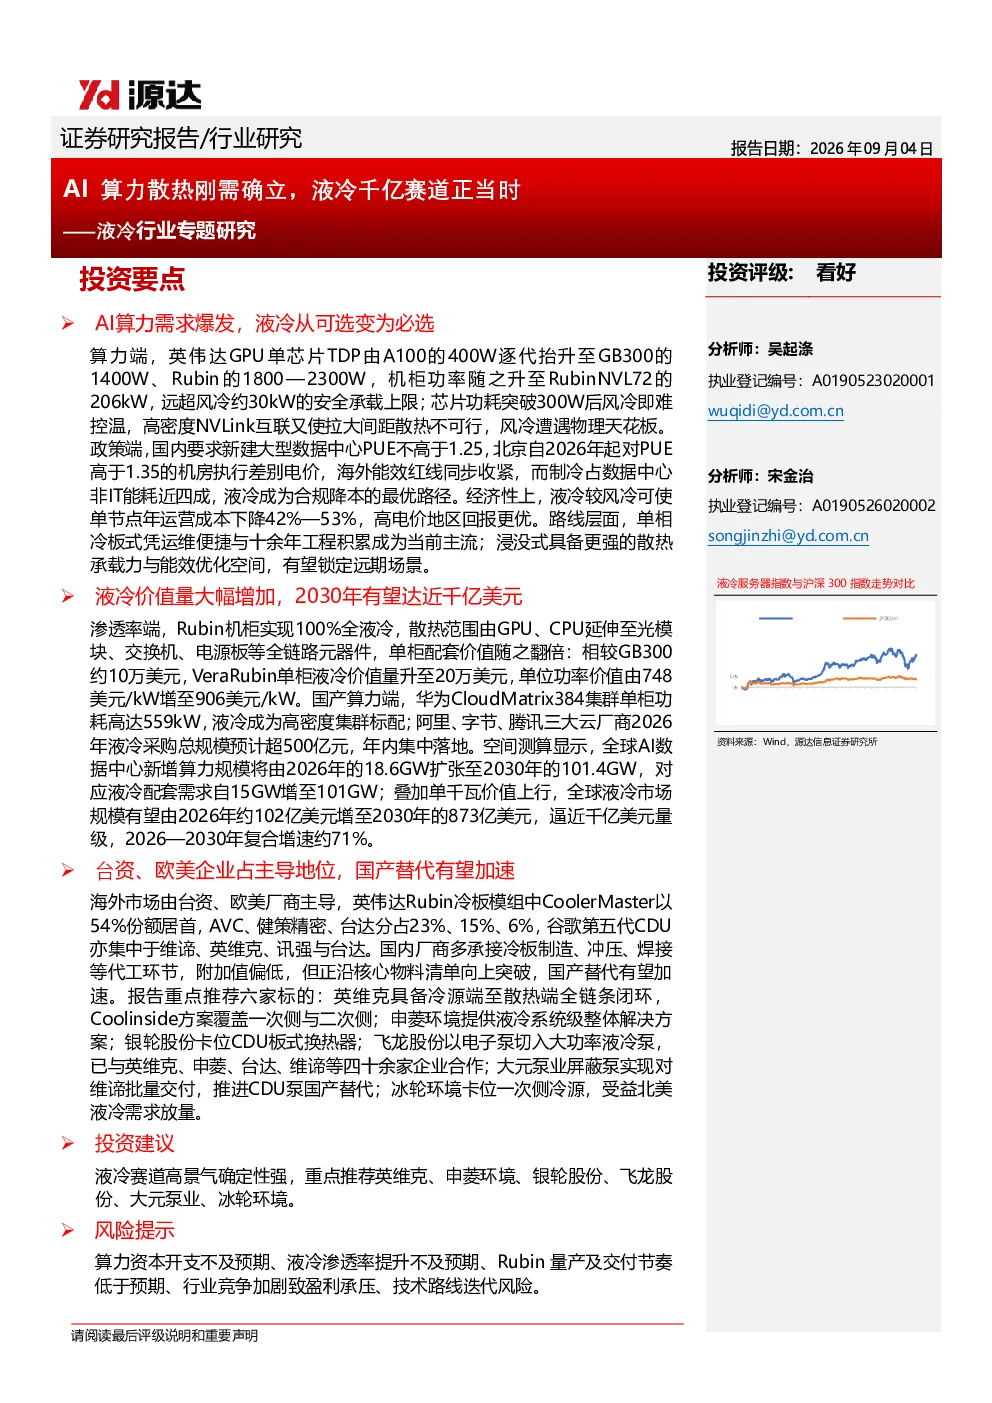
液冷技术通过高效散热解决AI算力高功耗问题。英伟达GPU单芯片TDP持续提升,机柜功率密度远超风冷承载上限,政策层面国内收紧能效红线,监管模式从指标管控转向电价约束,海外能效管控同样趋严,液冷成为合规降本的最优路径。液冷方案虽前期投入略高,但长期能大幅削减制冷能耗,高电价地区降本收益更优。目前主流为单相冷板式液冷,适配现有服务器架构,运维便捷,工程落地经验成熟,是现阶段AI服务器规模化部署的核心方案。
液冷行业未来发展趋势如何?
液冷行业未来发展趋势向好,渗透率持续提升。Rubin机柜实现100%全液冷,散热范围延伸至全链路元器件,单柜配套价值翻倍;国产算力端,华为CloudMatrix 384集群液冷成为标配。预计阿里、字节、腾讯三大云厂商2026年液冷采购总规模超500亿元。全球AI数据中心新增算力规模将由2026年的18.6GW扩张至2030年的101.4GW,对应液冷配套需求自15GW增至101GW,叠加单千瓦价值上行,全球液冷市场规模有望由2026年约102亿美元增至2030年的873亿美元,2026—2030年复合增速约71%。
报告重点分析了哪些液冷技术方向?
报告重点分析了单相冷板式液冷和浸没式液冷技术方向。单相冷板式液冷适配现有服务器硬件架构,具备运维便捷、工程落地经验成熟的核心优势,是现阶段AI服务器规模化部署的核心方案。浸没式液冷具备更强的散热承载力与能效优化空间,但存在落地壁垒,短期内仍以头部云厂商远期技术储备为主。报告指出国内厂商多承接冷板制造、冲压、焊接等代工环节,附加值偏低,但正沿核心物料清单向上突破,国产替代有望加速。
当前液冷市场现状如何?
当前液冷市场呈现高速扩张态势,价值量大幅增加。海外液冷系统方案市场主要由台资及欧美厂商主导;国内厂商多承接代工环节,附加值偏低,但正加速向上突破。全球AI数据中心新增算力规模将由2026年的18.6GW扩张至2030年的101.4GW,对应液冷配套需求自15GW增至101GW。叠加单千瓦价值上行,全球液冷市场规模有望由2026年约102亿美元增至2030年的873亿美元,2026—2030年复合增速约71%。国内云厂商液冷采购规模持续扩大,如华为CloudMatrix 384集群液冷成为标配。
研报提示了哪些投资风险?
研报提示了液冷行业相关投资风险,包括AI算力资本开支不及预期、液冷渗透率提升不及预期、Rubin量产及交付节奏低于预期、行业竞争加剧致盈利承压、技术路线迭代风险。当前液冷行业正迎来渗透率上行、单机价值抬升、国产替代同步推进的三重红利周期,但需关注技术路线迭代可能带来的不确定性,以及市场竞争加剧对盈利能力的潜在影响。