猜你想问
这份研报主要分析了哪些核心内容?
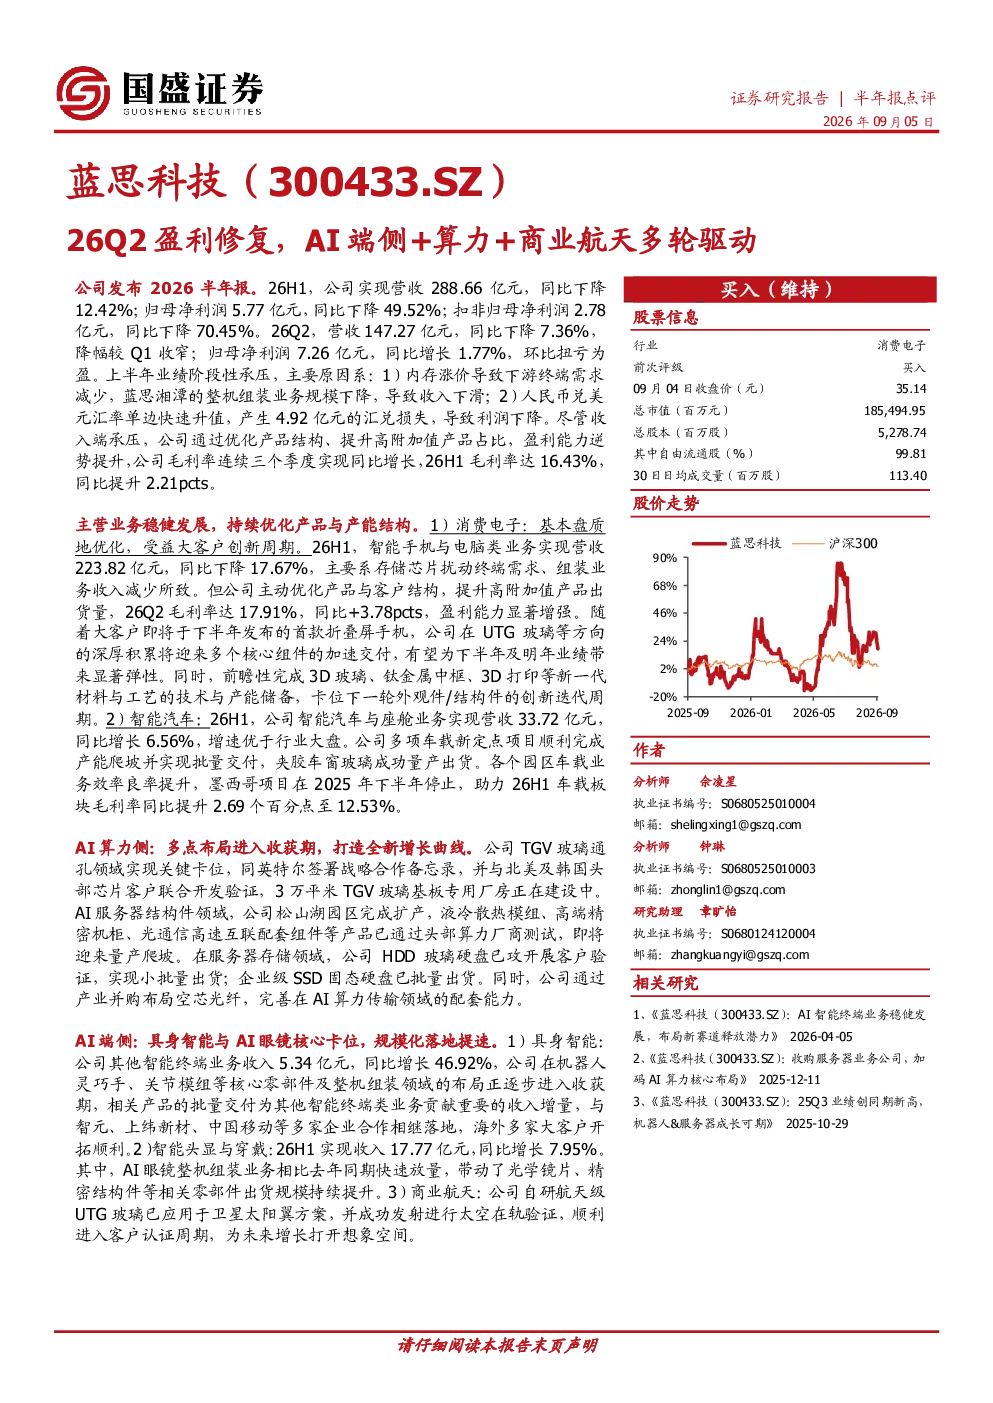
这份研报主要分析了蓝思科技2026年上半年的业绩表现及未来增长驱动力。报告指出,尽管受内存涨价和汇率升值影响,公司营收有所承压,但毛利率同比提升2.21pcts,盈利能力逆势增强。公司业务呈现多轮驱动态势:消费电子板块通过优化产品结构提升毛利率;智能汽车板块营收增长6.56%,增速优于行业;AI算力侧多点布局进入收获期,涵盖TGV玻璃通孔、AI服务器结构件、服务器存储等领域;AI端侧具身智能与AI眼镜业务快速发展;商业航天方面,自研航天级UTG玻璃已成功发射验证。
AI算力赛道的发展趋势如何?
AI算力赛道正进入快速发展阶段,蓝思科技在该领域多点布局并取得显著进展。公司已在TGV玻璃通孔领域实现关键卡位,与英特尔达成战略合作,并建设专用厂房;AI服务器结构件完成扩产,液冷散热模组等产品即将量产;服务器存储领域HDD玻璃硬盘实现小批量出货,企业级SSD固态硬盘已批量出货。此外,通过产业并购布局空芯光纤,进一步完善AI算力传输配套能力,显示该赛道广阔的发展前景。
报告重点分析了蓝思科技的哪些业务方向?
报告重点分析了蓝思科技三大业务方向:消费电子板块通过优化产品结构提升毛利率,下半年将受益于折叠屏手机发布;智能汽车板块营收同比增长6.56%,多项车载新定点项目顺利交付,毛利率提升至12.53%;AI算力侧多点布局进入收获期,涵盖TGV玻璃通孔、AI服务器结构件、服务器存储等领域;AI端侧具身智能业务同比增长46.92%,AI眼镜整机组装业务快速放量;商业航天方面,自研航天级UTG玻璃已成功发射验证,进入客户认证周期。
当前建筑建材行业市场现状如何?
当前建筑建材行业面临内存涨价导致终端需求减少及汇率升值的挑战,但蓝思科技通过多元化业务布局展现出较强的抗风险能力。公司盈利能力逆势提升,毛利率同比提升2.21pcts,显示其在产业链中的核心地位。消费电子和智能汽车板块稳健增长,AI算力与端侧业务成为新的增长引擎,商业航天领域取得突破性进展。行业整体仍处于转型升级阶段,技术创新和产能优化是关键发展方向。
研报提示了哪些主要风险?
研报提示了以下主要风险:下游需求可能不及预期,受宏观经济波动影响,消费电子和智能汽车市场需求存在不确定性;客户新品拓展可能面临挑战,公司需要持续投入研发并确保新产品顺利放量;行业竞争加剧,AI算力、AI端侧及商业航天等领域竞争日益激烈,可能影响公司市场份额和盈利水平。这些风险需持续关注,但公司通过多元化布局已构建一定竞争优势。