猜你想问
这份研报的核心内容是什么?
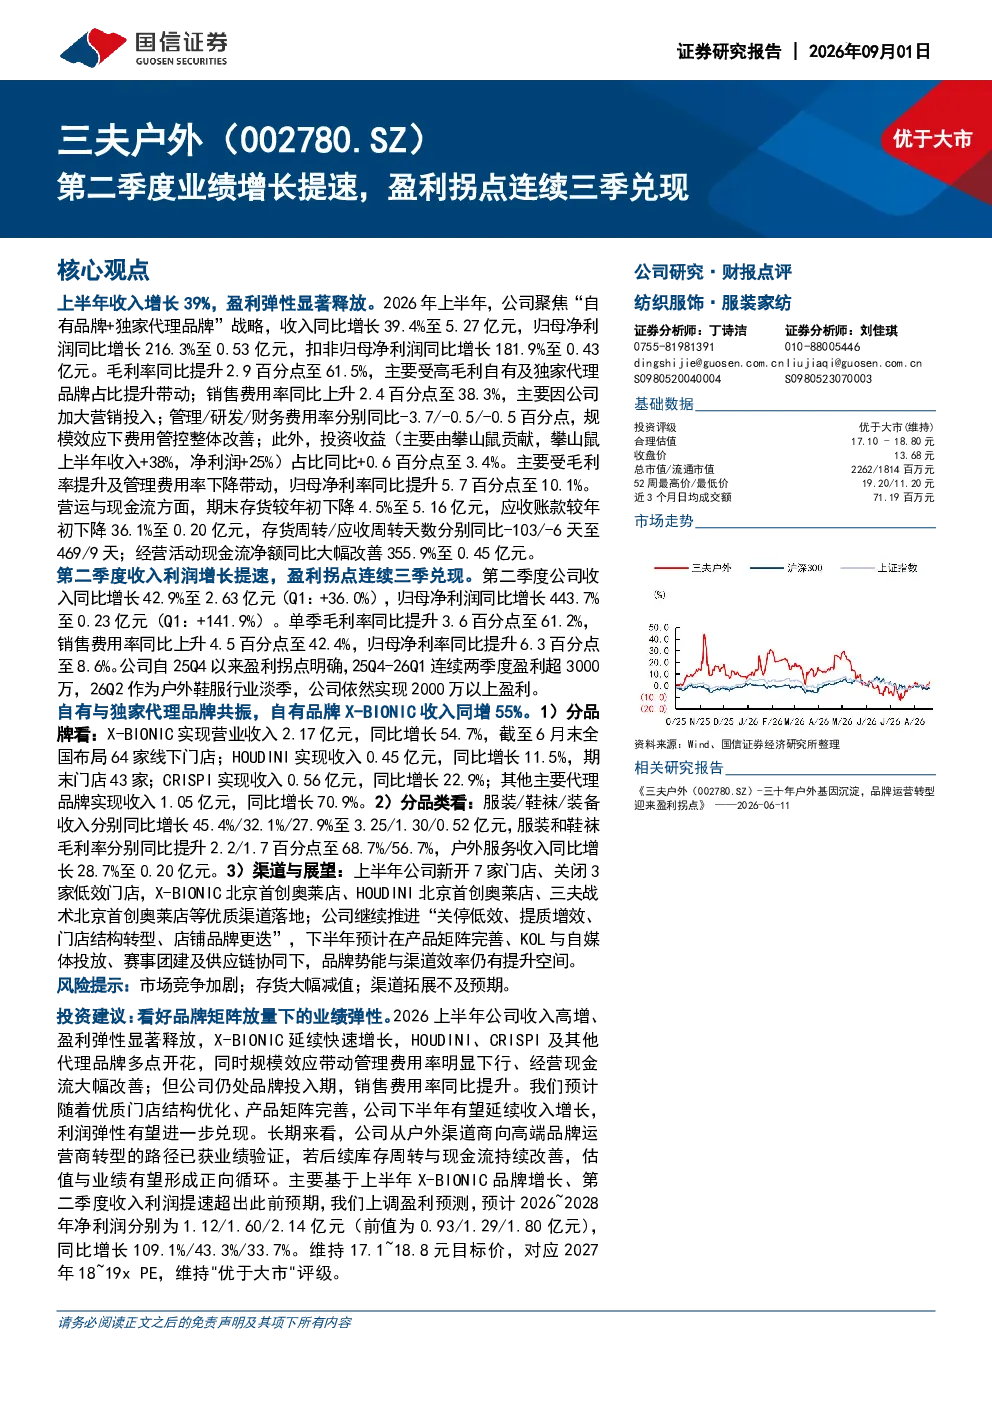
该研报分析了三夫户外在2025年第二季度的业绩表现,指出公司收入同比增长39.4%至5.27亿元,归母净利润同比增长216.3%至0.53亿元。报告强调公司聚焦“自有品牌+独家代理品牌”战略,毛利率同比提升2.9百分点至61.5%,归母净利率同比提升5.7百分点至10.1%。此外,报告还提到公司营运与现金流方面显著改善,期末存货和应收账款均有所下降,经营活动现金流净额同比大幅改善355.9%至0.45亿元。
户外鞋服行业的发展趋势如何?
根据该研报,户外鞋服行业正呈现品牌矩阵化发展趋势。报告显示,三夫户外通过自有品牌X-BIONIC、HOUDINI和CRISPI以及独家代理品牌,实现了收入多元化增长。其中,自有品牌X-BIONIC收入同比增长55%,HOUDINI同比增长11.5%,CRISPI同比增长22.9%。同时,服装、鞋袜和装备收入分别同比增长45.4%/32.1%/27.9%,表明行业内部品类结构持续优化,高毛利产品占比提升,品牌势能增强。
研报重点分析了哪些方面?
研报重点分析了三夫户外的品牌战略、业绩表现及渠道优化。在品牌方面,报告详细拆解了自有品牌与代理品牌的收入贡献及毛利率差异,指出自有品牌占比提升是毛利率改善的关键。在业绩方面,报告聚焦第二季度业绩增长提速,归母净利润同比增长443.7%至0.23亿元,归母净利率同比提升6.3百分点至8.6%。在渠道方面,报告提到公司上半年新开7家门店、关闭3家低效门店,并推进门店结构转型,以提升渠道效率。
当前户外鞋服市场的现状如何?
该研报显示,户外鞋服市场正经历盈利拐点持续兑现的阶段。报告指出,三夫户外自2025年第四季度以来连续两季度盈利超3000万元,即使在2026年第二季度作为行业淡季,仍实现2000万元以上盈利。此外,公司营运效率提升明显,存货周转天数同比减少103天至469天,应收账款周转天数减少6天至9天,表明市场整体竞争格局下,头部企业通过精细化运营实现盈利能力改善。
研报提到了哪些风险提示?
研报提示了三夫户外面临的主要风险,包括市场竞争加剧、存货大幅减值以及渠道拓展不及预期。报告指出,户外鞋服行业竞争激烈,新品牌和代工厂可能冲击现有市场格局;同时,存货规模虽下降但若出现大幅减值将影响盈利稳定性;此外,渠道拓展若未达预期,可能影响收入增长速度。这些风险需持续关注,但报告未对具体影响程度进行量化分析。