猜你想问
乐普生物2026年中期业绩表现如何?
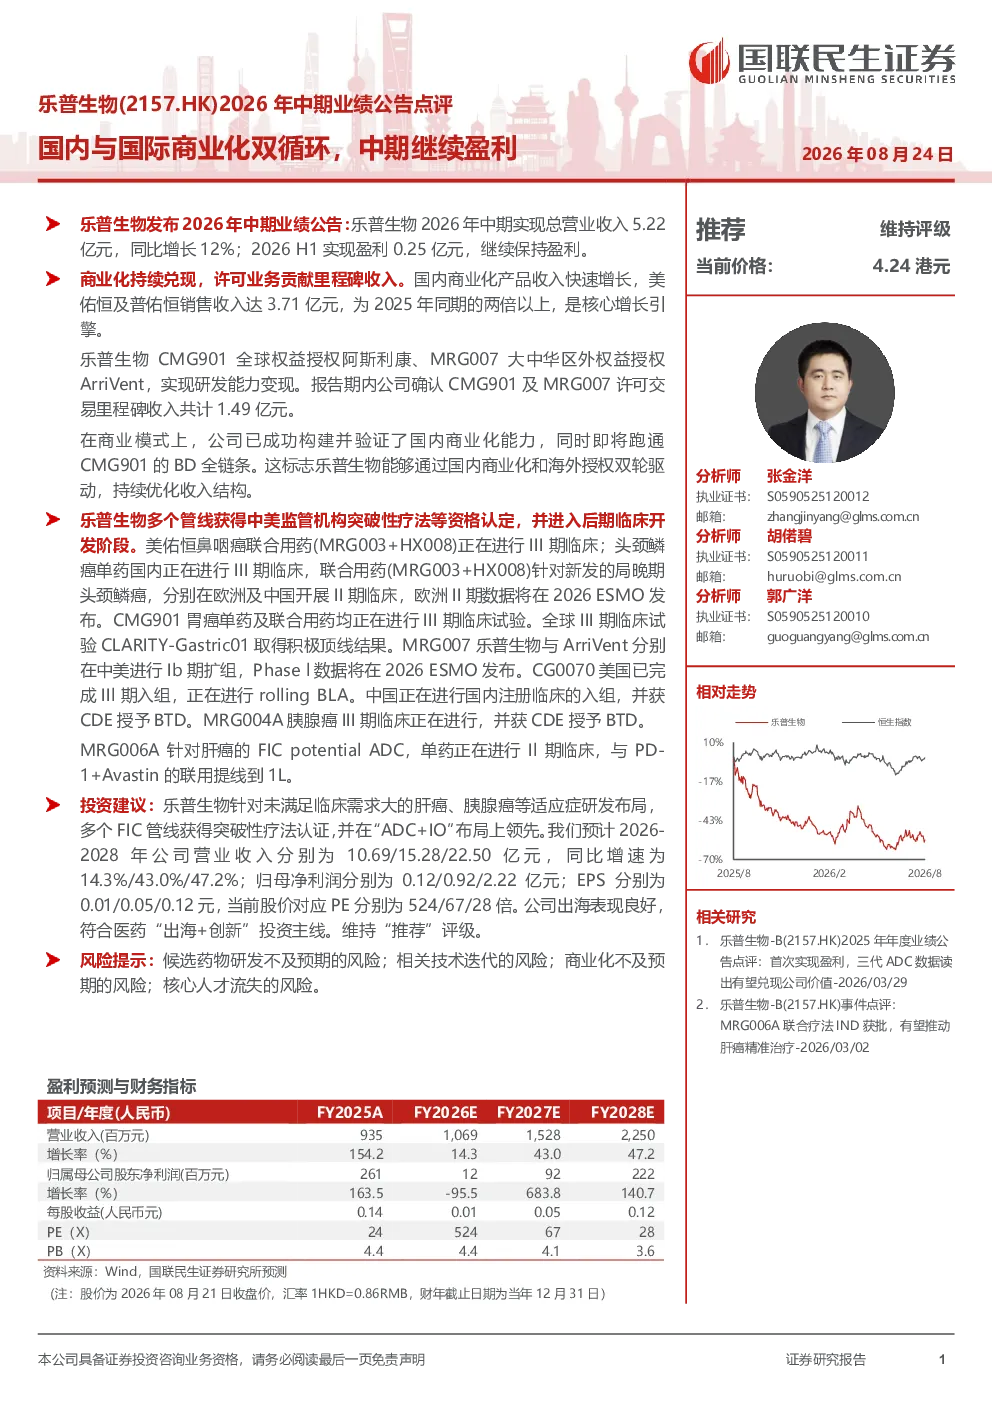
乐普生物2026年中期业绩表现稳健,总营业收入5.22亿元,同比增长12%;实现盈利0.25亿元,维持盈利状态。公司商业化持续兑现,美佑恒及普佑恒销售收入达3.71亿元,同比增长超一倍,成为核心增长引擎。CMG901全球权益授权阿斯利康、MRG007大中华区外权益授权ArriVent,确认里程碑收入1.49亿元。公司已构建国内商业化能力,并即将跑通CMG901的BD全链条,实现国内商业化与海外授权双轮驱动。多个管线获得突破性疗法等资格认定,进入后期临床开发阶段,如美佑恒鼻咽癌联合用药(MRG003+HX008)进行III期临床,CMG901胃癌单药及联合用药进行III期临床,全球III期试验CLARITY-Gastric01取得积极顶线结果等。
乐普生物所处赛道/行业发展趋势如何?
乐普生物所处生物医药赛道,特别是ADC药物领域,正经历快速发展。公司多个FIC管线获得突破性疗法认证,进入后期临床开发阶段,如美佑恒、CMG901、MRG007等,显示出行业对创新药物的高度重视。ADC+IO的布局领先,符合当前肿瘤治疗领域的发展趋势。随着技术迭代和新适应症的拓展,行业将持续受益于创新驱动和政策支持。公司已构建国内商业化能力,并即将跑通CMG901的BD全链条,实现国内商业化与海外授权双轮驱动,符合行业全球化布局趋势。
乐普生物报告重点分析了哪些方向?
乐普生物报告重点分析了公司商业化进展和管线研发进展。商业化方面,美佑恒及普佑恒销售收入达3.71亿元,同比增长超一倍,成为核心增长引擎;CMG901全球权益授权阿斯利康、MRG007大中华区外权益授权ArriVent,确认里程碑收入1.49亿元。研发方面,多个管线获得突破性疗法等资格认定,进入后期临床开发阶段,如美佑恒鼻咽癌联合用药(MRG003+HX008)进行III期临床,CMG901胃癌单药及联合用药进行III期临床,全球III期试验CLARITY-Gastric01取得积极顶线结果等。此外,报告还分析了公司未来几年的业绩预测和投资建议。
乐普生物当前市场现状如何?
乐普生物当前市场现状积极,公司商业化持续兑现,美佑恒及普佑恒销售收入达3.71亿元,同比增长超一倍,成为核心增长引擎。CMG901全球权益授权阿斯利康、MRG007大中华区外权益授权ArriVent,确认里程碑收入1.49亿元,显示出公司强大的研发和商业化能力。多个管线获得突破性疗法等资格认定,进入后期临床开发阶段,如美佑恒鼻咽癌联合用药(MRG003+HX008)进行III期临床,CMG901胃癌单药及联合用药进行III期临床,全球III期试验CLARITY-Gastric01取得积极顶线结果等,显示出公司产品竞争力强,未来发展潜力大。公司已构建国内商业化能力,并即将跑通CMG901的BD全链条,实现国内商业化与海外授权双轮驱动。
乐普生物研报有哪些风险提示?
乐普生物研报提示了以下风险:候选药物研发不及预期,部分管线可能无法达到预期临床效果或获批;技术迭代风险,新技术的出现可能使现有技术落后;商业化不及预期,市场推广和销售可能未达预期;核心人才流失,关键研发或管理人员的离开可能影响公司发展。此外,行业政策变化也可能对公司经营产生影响。这些风险需要投资者关注。