猜你想问
EnQuest PLC 2026年二季度业绩及马来西亚资产收购的核心内容是什么?
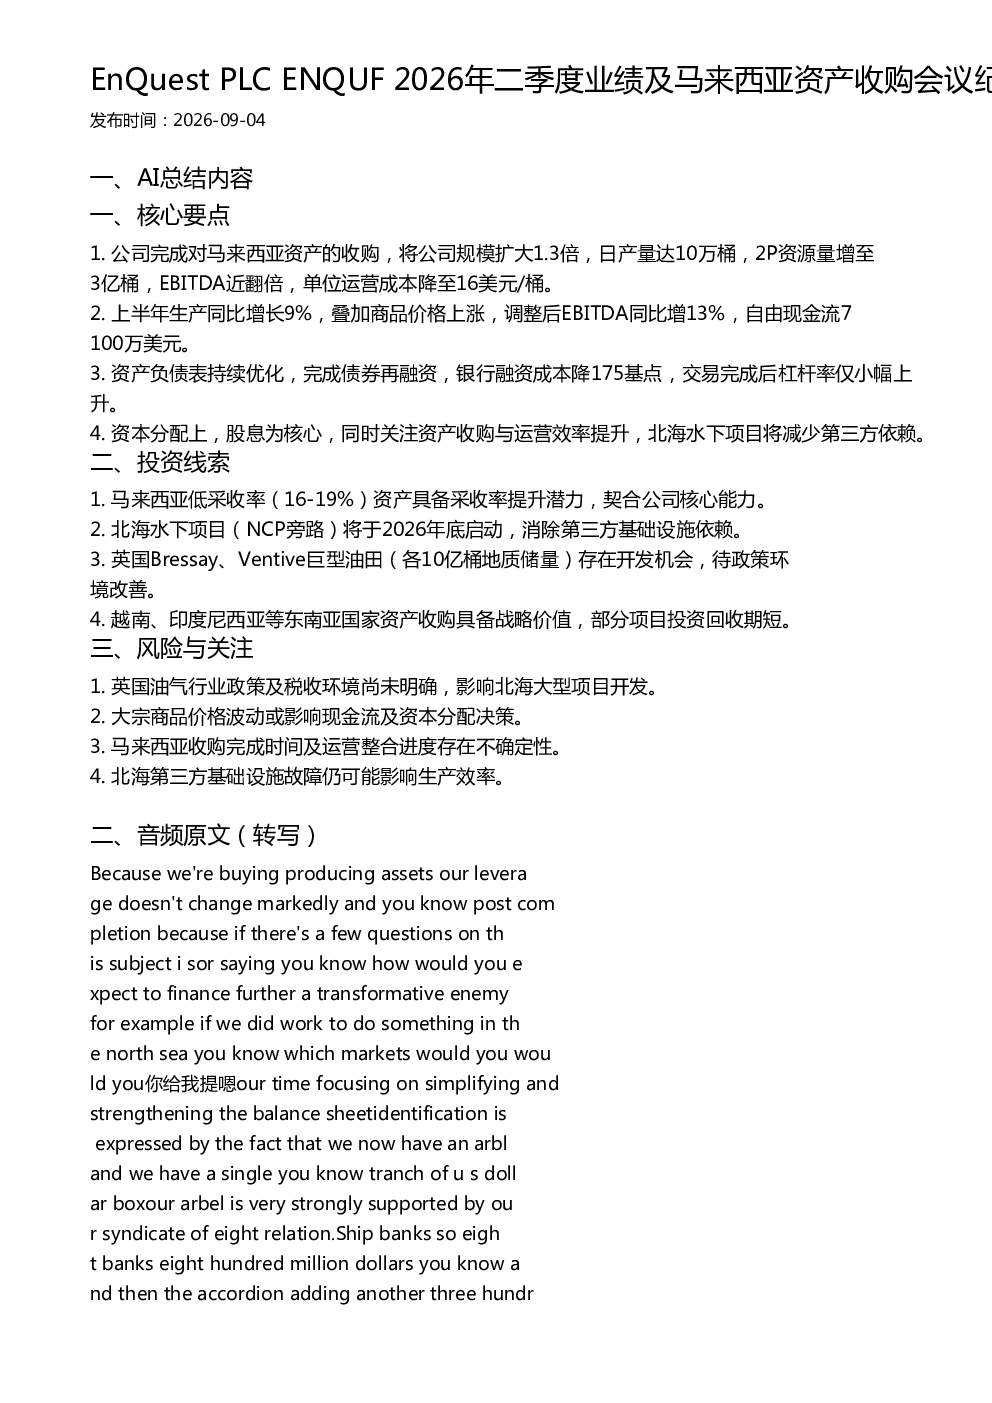
EnQuest PLC在2026年二季度完成了对马来西亚资产的收购,使公司规模扩大1.3倍,日产量达到10万桶,2P资源量增至3亿桶。此次收购显著提升了公司的EBITDA,接近翻倍,并将单位运营成本降至16美元/桶。同时,公司上半年生产同比增长9%,商品价格上涨进一步推动调整后EBITDA同比增13%,达到7100万美元的自由现金流。财务方面,公司持续优化资产负债表,通过债券再融资降低了银行融资成本175基点,交易后杠杆率仅小幅上升。资本分配策略以股息为核心,同时关注资产收购和运营效率提升,例如北海水下项目将减少对第三方基础设施的依赖。
能源行业未来发展趋势如何?
能源行业未来发展趋势呈现多元化特点。一方面,传统能源企业通过资产收购和运营效率提升来增强竞争力,例如EnQuest PLC通过收购马来西亚低采收率资产,利用自身技术优势提升采收率。另一方面,全球能源结构转型推动企业向海上油气、非常规能源等领域拓展,如北海水下项目和英国巨型油田的开发。此外,东南亚等新兴市场成为能源企业扩张的重要方向,部分项目投资回收期短,战略价值显著。但行业也面临政策不确定性、商品价格波动等风险,企业需灵活调整资本配置以应对变化。
本报告重点分析了哪些方向?
本报告重点分析了EnQuest PLC的马来西亚资产收购及其对公司业绩的影响,包括规模扩张、产量提升、成本控制和财务表现。此外,报告深入探讨了公司投资线索,涵盖马来西亚低采收率资产的提升潜力、北海水下项目减少第三方依赖的战略意义、英国巨型油田的开发机会以及东南亚市场的扩张价值。同时,报告也关注了英国油气行业政策、商品价格波动、马来西亚收购整合进度以及北海基础设施风险等潜在风险因素,为投资者提供全面的分析视角。
当前能源市场状况如何判断?
当前能源市场状况复杂多变。一方面,全球能源需求持续增长,推动油气价格维持在相对高位,为能源企业带来较好的经营环境。另一方面,地缘政治风险、环保政策变化等因素导致市场波动加剧。从行业层面看,能源企业普遍面临资产整合、技术升级和成本控制的压力。以EnQuest PLC为例,其通过收购马来西亚资产和优化运营效率来提升竞争力,同时积极拓展北海和东南亚市场以分散风险。但投资者需关注政策环境变化、商品价格波动等风险因素,谨慎评估行业发展趋势。
本报告提示了哪些风险?
本报告提示了EnQuest PLC及能源行业面临的多重风险。首先,英国油气行业的政策及税收环境尚未明确,可能影响北海大型项目的开发进度和成本。其次,大宗商品价格的波动性增加,可能对公司的现金流和资本分配决策产生不确定性。再次,马来西亚收购的完成时间和运营整合进度存在不确定性,可能影响公司短期业绩表现。此外,北海地区第三方基础设施的故障风险仍需关注,可能影响生产效率。投资者在评估投资机会时需充分考虑这些风险因素,结合公司战略布局进行综合判断。