猜你想问
中科飞测2026年中报的主要财务数据有哪些?
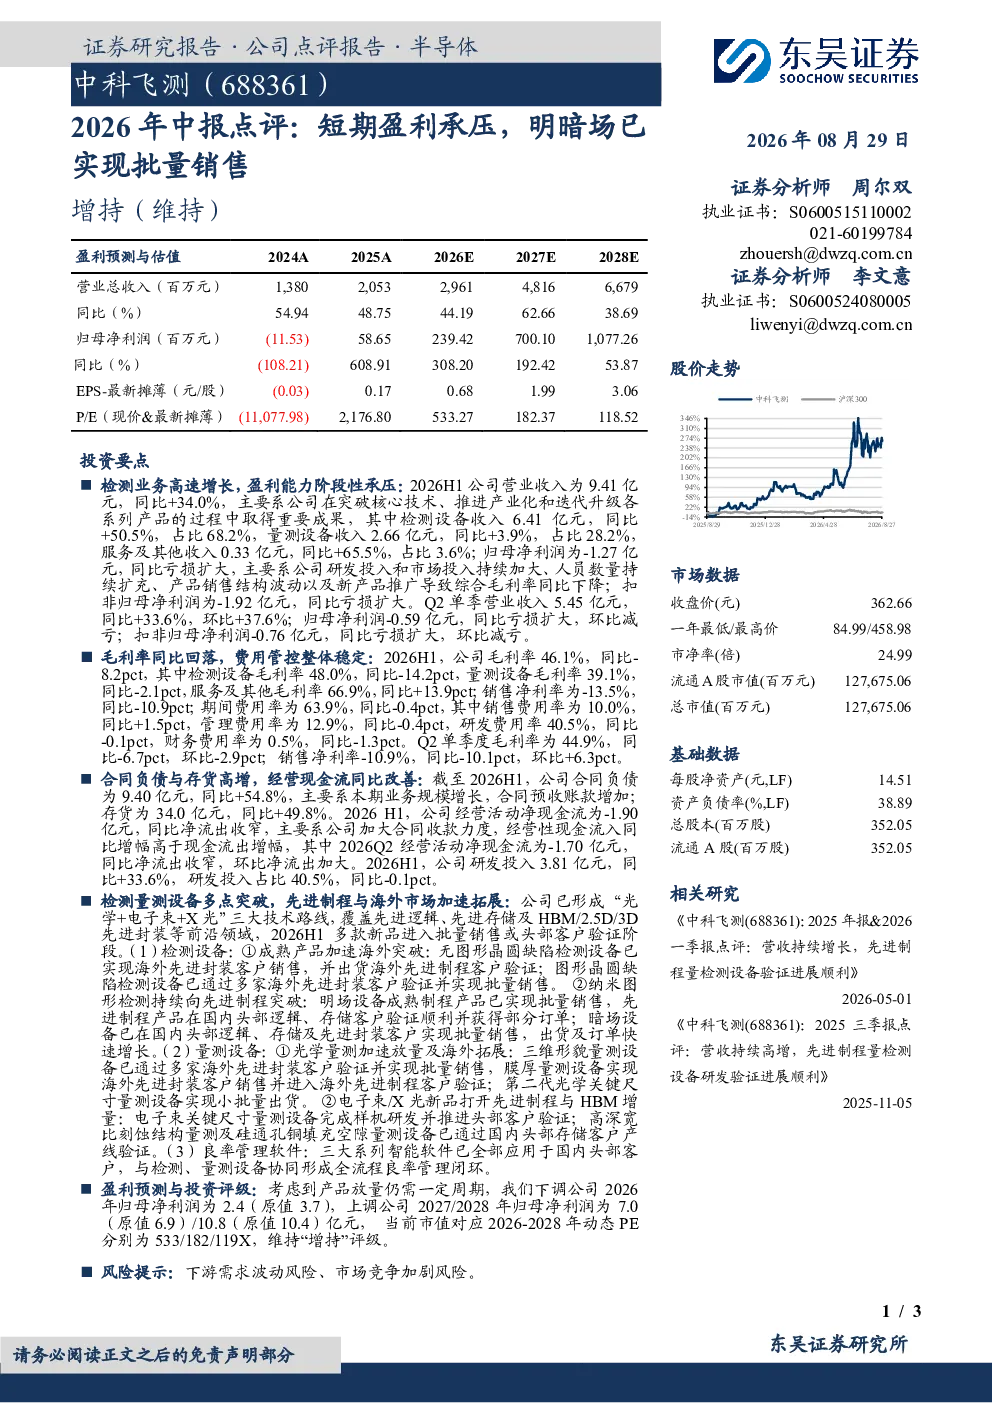
2026年中报显示,中科飞测营业收入9.41亿元,同比增长34.0%,其中检测设备收入6.41亿元,同比增长50.5%,占比68.2%。然而,归母净利润为-1.27亿元,同比亏损扩大。主要原因是研发和市场投入加大,以及产品销售结构波动导致毛利率下降至46.1%。尽管如此,合同负债和存货分别同比增长54.8%和49.8%,但经营活动净现金流同比净流出收窄至-1.90亿元。
中科飞测检测设备业务的发展情况如何?
检测设备业务方面,中科飞测在2026年中报中展现了多点突破。成熟产品加速海外市场拓展,纳米图形检测技术持续向先进制程领域突破。特别值得注意的是,明场和暗场设备已在国内头部客户处实现批量销售,标志着公司在该领域的技术和市场地位得到巩固。这些进展表明公司检测设备业务正朝着规模化生产和市场扩张的方向发展。
半导体检测设备行业的发展趋势是什么?
半导体检测设备行业正经历快速发展,主要趋势包括技术向更先进制程的延伸,以及海外市场的加速拓展。随着芯片制造工艺的不断进步,对检测设备的要求也越来越高,需要能够支持更小线宽和更复杂结构的检测。同时,全球半导体产业链的供应链安全和自主可控需求,也推动着国内检测设备企业加速技术突破和市场布局。明场、暗场等高端检测设备的市场需求持续增长,为相关企业提供了广阔的发展空间。
中科飞测2026年中报的市场表现如何?
中科飞测2026年中报的市场表现呈现增长与挑战并存的态势。一方面,公司检测设备业务收入大幅增长,同比增长50.5%,显示出较强的市场竞争力。另一方面,公司盈利能力阶段性承压,归母净利润出现亏损,主要受研发投入加大和销售结构波动影响。尽管如此,公司合同负债和存货的高增长,以及经营活动净现金流的改善,表明公司在扩大市场份额的同时,也在积极优化经营效率。
中科飞测2026年中报存在哪些风险?
中科飞测2026年中报提示的主要风险包括下游需求波动风险和市场竞争加剧风险。半导体行业具有周期性特征,下游客户的需求变化可能对公司产品销售产生影响。同时,随着行业竞争的加剧,中科飞测需要持续提升技术水平和产品竞争力,以应对来自国内外同行的挑战。此外,研发和市场投入的持续加大,也可能对公司短期盈利能力造成压力。