猜你想问
传化智联物流业务结构优化,收入下滑但盈利能力提升,具体内容是什么?
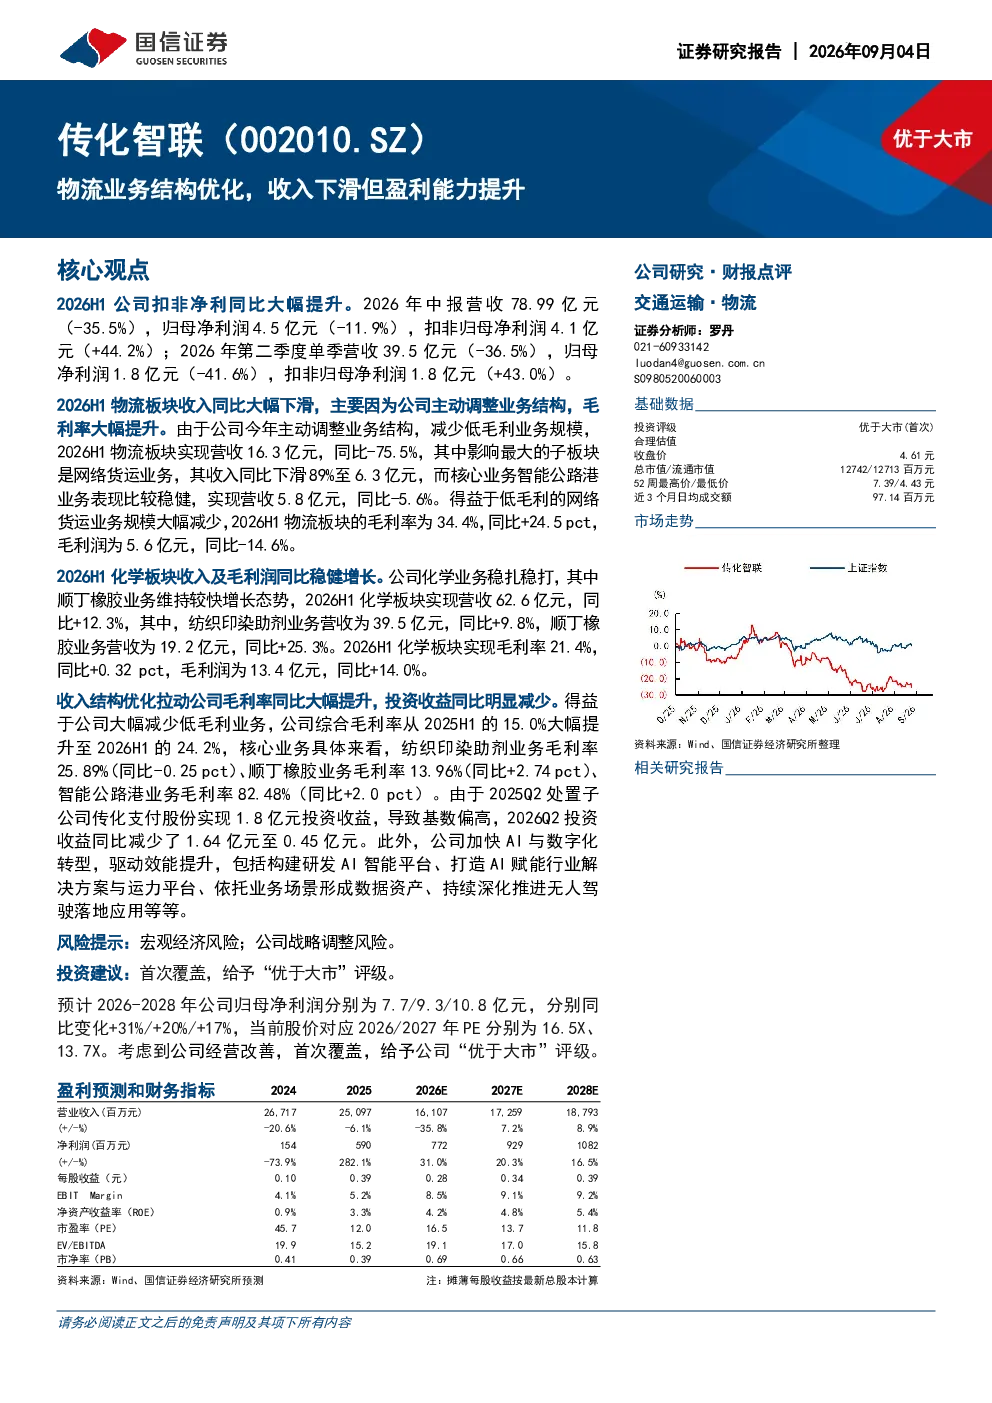
传化智联通过优化物流业务结构,减少低毛利业务规模,导致2026H1物流板块收入同比大幅下滑至16.3亿元(-75.5%),但毛利率大幅提升至24.2%。其中网络货运业务收入同比下滑89%至6.3亿元,智能公路港业务实现营收5.8亿元,同比-5.6%。化学板块收入及毛利润同比稳健增长,2026H1实现营收62.6亿元(+12.3%),其中纺织印染助剂业务营收为39.5亿元(+9.8%),顺丁橡胶业务营收为19.2亿元(+25.3%)。公司主动调整策略,降低低毛利业务占比,提升整体盈利能力。
传化智联所属赛道/报告分析方向有哪些发展趋势?
传化智联所属赛道呈现业务结构优化的趋势,通过聚焦高毛利业务,提升整体盈利能力。物流板块虽收入下滑,但毛利率提升,显示行业向精细化运营转型。化学板块特别是顺丁橡胶业务保持较快增长,反映行业对高性能化工材料的需求持续增加。未来行业发展趋势可能包括数字化、智能化技术在物流领域的深度应用,以及化工新材料领域的创新突破,推动企业通过业务结构优化实现高质量发展。
传化智联报告重点分析了哪些方向?
传化智联报告重点分析了公司业务结构优化对盈利能力的影响,特别是物流板块收入下滑但毛利率提升的对比分析。报告详细拆解了物流板块中网络货运和智能公路港业务的收入变化,以及化学板块中纺织印染助剂和顺丁橡胶业务的增长态势。此外,报告还关注了公司整体盈利能力提升,2026H1扣非归母净利润同比增长44.2%至4.1亿元,综合毛利率从15.0%提升至24.2%,显示业务结构优化成效显著。
当前传化智联市场现状如何?
当前传化智联市场现状表现为业务结构优化取得成效,盈利能力显著提升。物流板块虽然收入规模下降,但通过减少低毛利业务,实现了毛利率的大幅提升,反映市场竞争加剧下企业需通过差异化竞争提升盈利。化学板块保持稳健增长,顺丁橡胶业务成为主要增长点,显示公司在化工新材料领域具备竞争优势。整体来看,传化智联通过聚焦高附加值业务,实现了从规模扩张向质量效益的转变,市场认可度提升。
传化智联研报有哪些风险提示?
传化智联研报提示的风险点包括物流业务收入大幅下滑可能带来的经营压力,尽管毛利率提升,但收入规模收缩可能影响短期业绩表现。此外,化学板块虽增长稳健,但化工行业受原材料价格波动、环保政策调整等因素影响较大,存在一定市场风险。同时,公司未来增长依赖于顺丁橡胶等业务的拓展,若新业务拓展不及预期,可能影响长期成长性。此外,行业竞争加剧也可能对公司业务发展带来挑战。