猜你想问
这份研报的核心内容是什么?
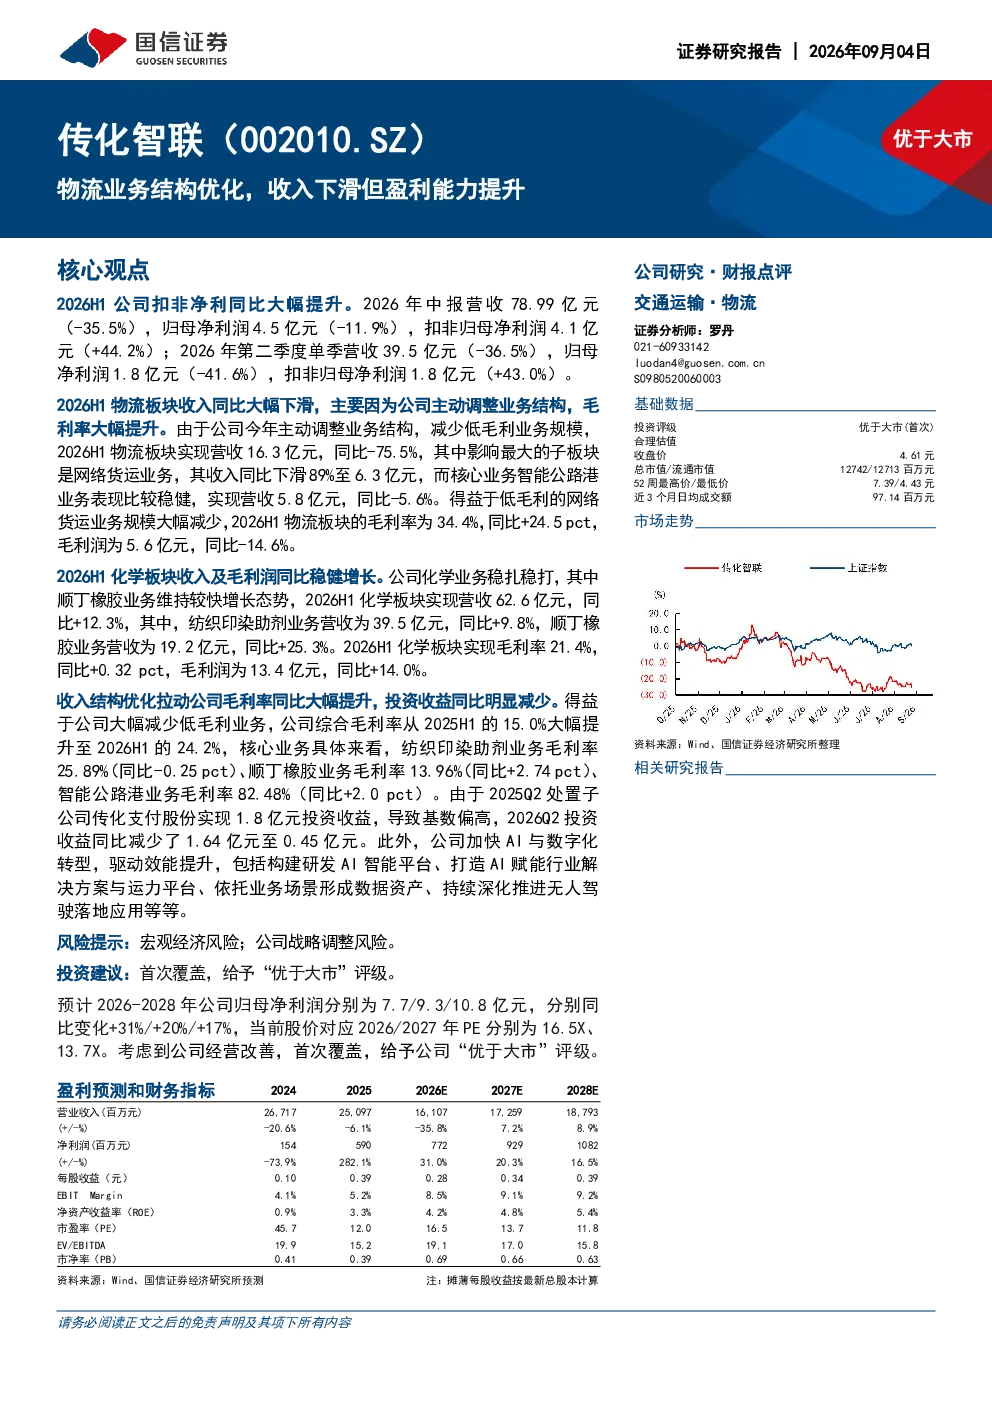
这份研报的核心内容是分析传化智联2026H1的业绩表现,指出公司扣非净利润同比大幅提升,主要得益于物流业务结构优化,毛利率大幅提升。尽管物流板块收入同比大幅下滑(-75.5%),主要由于主动调整业务结构,减少低毛利网络货运业务规模,但智能公路港业务表现稳健,毛利率提升至34.4%。化学板块收入及毛利润同比稳健增长,顺丁橡胶业务增长较快。公司通过业务结构优化,综合毛利率提升,投资收益减少,盈利能力增强。
交通运输行业的发展趋势如何?
交通运输行业的发展趋势呈现结构性优化和数字化转型。随着物流效率提升和技术进步,传统低毛利业务如网络货运受到挤压,而高附加值的智能公路港等模式逐渐成为行业主流。同时,化学板块作为交通运输相关产业的支撑,如纺织化学品领域,随着下游需求的稳定增长,其业务也呈现稳健发展态势。未来,行业将更加注重智能化、绿色化和服务化转型,推动整体效率提升和盈利能力改善。
研报重点分析了哪些方向?
研报重点分析了传化智联的业务结构优化策略及其成效。在物流业务方面,报告详细解析了公司如何通过收缩低毛利网络货运业务,聚焦高毛利率的智能公路港业务,实现毛利率的大幅提升。同时,报告也关注了化学板块的发展,特别是顺丁橡胶业务的快速扩张和市场占有率提升。此外,报告还分析了公司财务数据的演变,如毛利率从15.0%提升至24.2%,以及未来几年的盈利预测和估值建议。
当前市场对传化智联的判断是什么?
当前市场对传化智联的判断是公司正经历战略转型期,虽然短期内收入有所下滑,但盈利能力显著增强。市场认可公司主动调整业务结构的决心和成效,特别是智能公路港业务的稳健表现和化学板块的增长潜力。同时,市场也关注公司中长期的发展前景,认为随着新业务的拓展和盈利能力的持续改善,公司有望进入较快增长阶段,具有中长期投资价值。
研报提到了哪些风险提示?
研报提到了宏观经济风险和公司战略调整风险。宏观经济风险方面,由于公司业务具有顺周期属性,经济波动可能对公司业绩产生影响。公司战略调整风险方面,业务结构优化和新业务拓展的进度可能低于预期,影响公司整体业绩表现。此外,行业竞争加剧和原材料价格波动等外部因素也可能对公司经营带来不确定性。因此,投资者需关注这些风险因素,谨慎评估投资决策。