猜你想问
一拖股份这份研报的核心内容是什么?
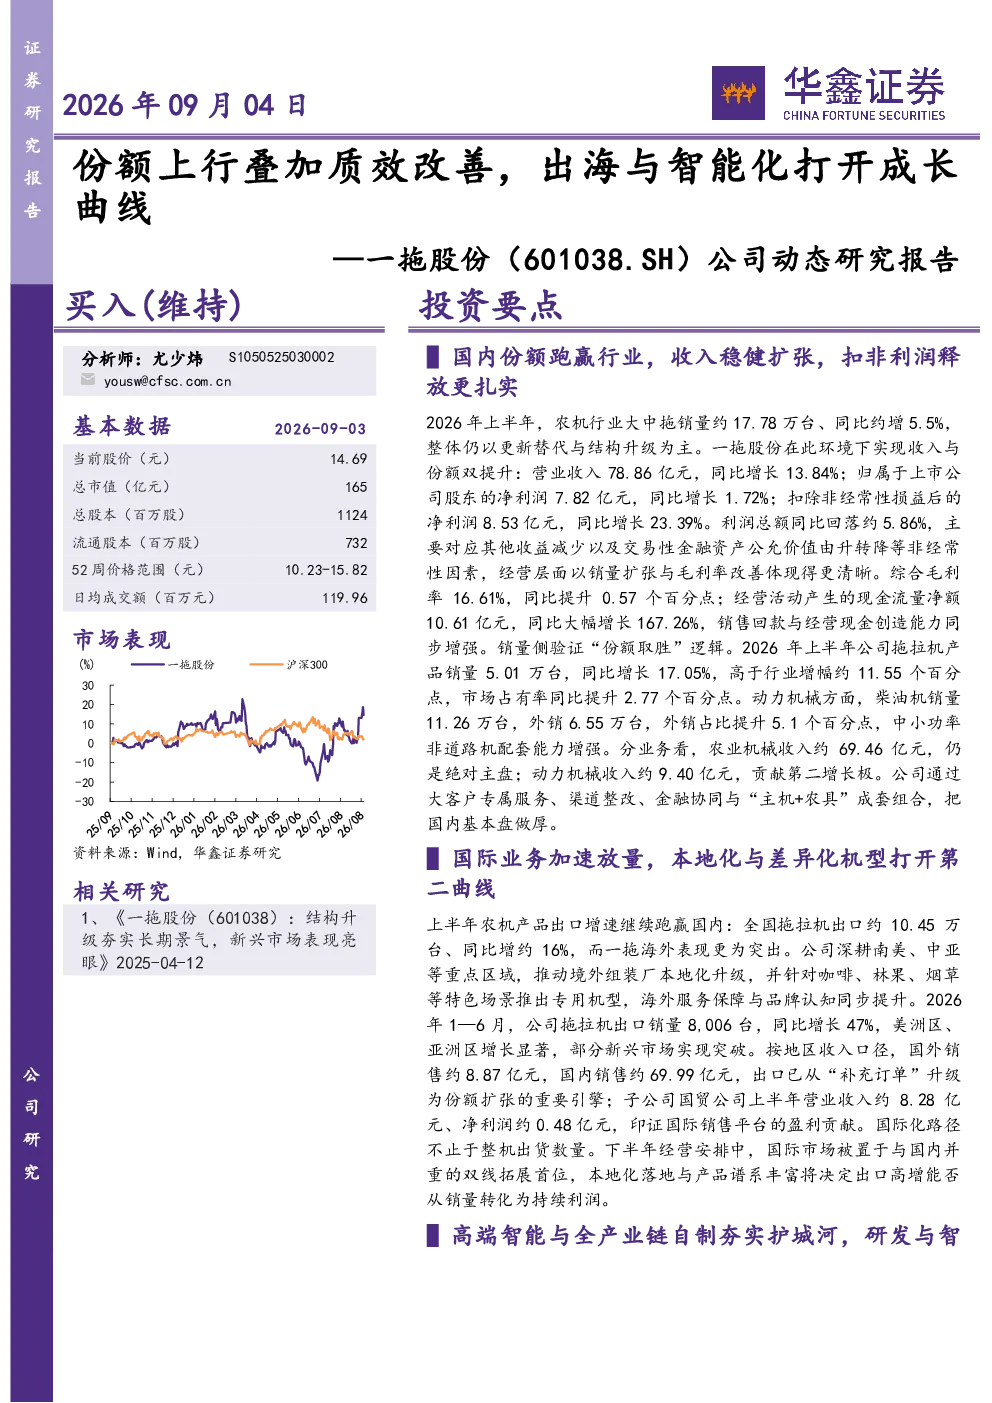
该研报指出,一拖股份在国内市场份额跑赢行业,收入稳健扩张,扣非利润释放更扎实。国际业务加速放量,本地化与差异化机型打开第二曲线。高端智能与全产业链自制夯实护城河,研发与智能制造支撑长期竞争力。2026年上半年,公司收入同比增长13.84%,扣非净利润同比增长23.39%。
农机行业的发展趋势如何?
农机行业大中拖销量在2026年上半年同比增长5.5%。一拖股份在国内市场份额提升2.77个百分点,国际业务加速放量,拖拉机出口销量同比增长47%。行业呈现份额集中和智能化、国际化发展趋势。
研报重点分析了哪些方向?
研报重点分析了公司国内市场份额提升、国际业务拓展、高端智能与全产业链自制能力提升。公司通过大客户专属服务、渠道整改、金融协同与“主机+农具”成套组合巩固国内基本盘,同时将国际市场置于与国内并重的双线拓展首位。
当前市场对一拖股份的判断是什么?
市场判断一拖股份在国内市场份额领先,收入和利润稳健增长,国际业务加速放量。公司通过高端智能和全产业链自制能力提升竞争力,研发投入持续增加。未来三年收入预计将稳步增长,但需关注市场竞争和农产品价格等因素。
研报提到了哪些风险提示?
研报提示的风险包括市场竞争加剧、农产品价格低位可能影响需求、高端市场竞争以及出口业务可能受地缘政治影响。此外,公司国际化进程和智能化转型也面临挑战,需持续关注其执行效果。
你可能感兴趣
公司动态研究报告:量质齐升,全球化与多元化打开成长天花板
机械设备华鑫证券2026-04-10
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
经营质效改善,新型产业拓展打开成长空间
国泰海通证券2026-09-03
公司动态研究报告:周期复苏与出海共振,高端化战略构筑成长护城河
华鑫证券2025-02-18
深度研究报告:稳健成长的氨基酸行业龙头,出海战略打开第二成长曲线
华创证券2025-06-29
公司动态研究报告:出海深化拓展全球增量,锂电化、智能化引领产业新生态
机械设备华鑫证券2025-07-31
深度研究报告:全球PCB刀具领先企业,多方向拓展打开公司成长曲线
华创证券2024-01-29
公司动态研究报告:轮胎模具受益高景气,数控机床有望开启第二成长曲线
交通运输华鑫证券2024-06-26
公司动态研究报告:园林主业稳健,布局石英砂产业打造第二成长曲线
华鑫证券2023-01-30
公司动态研究报告:精密注塑领先企业,半导体业务勾勒成长新曲线
华鑫证券2026-04-21