猜你想问
这份研报的核心内容是什么?
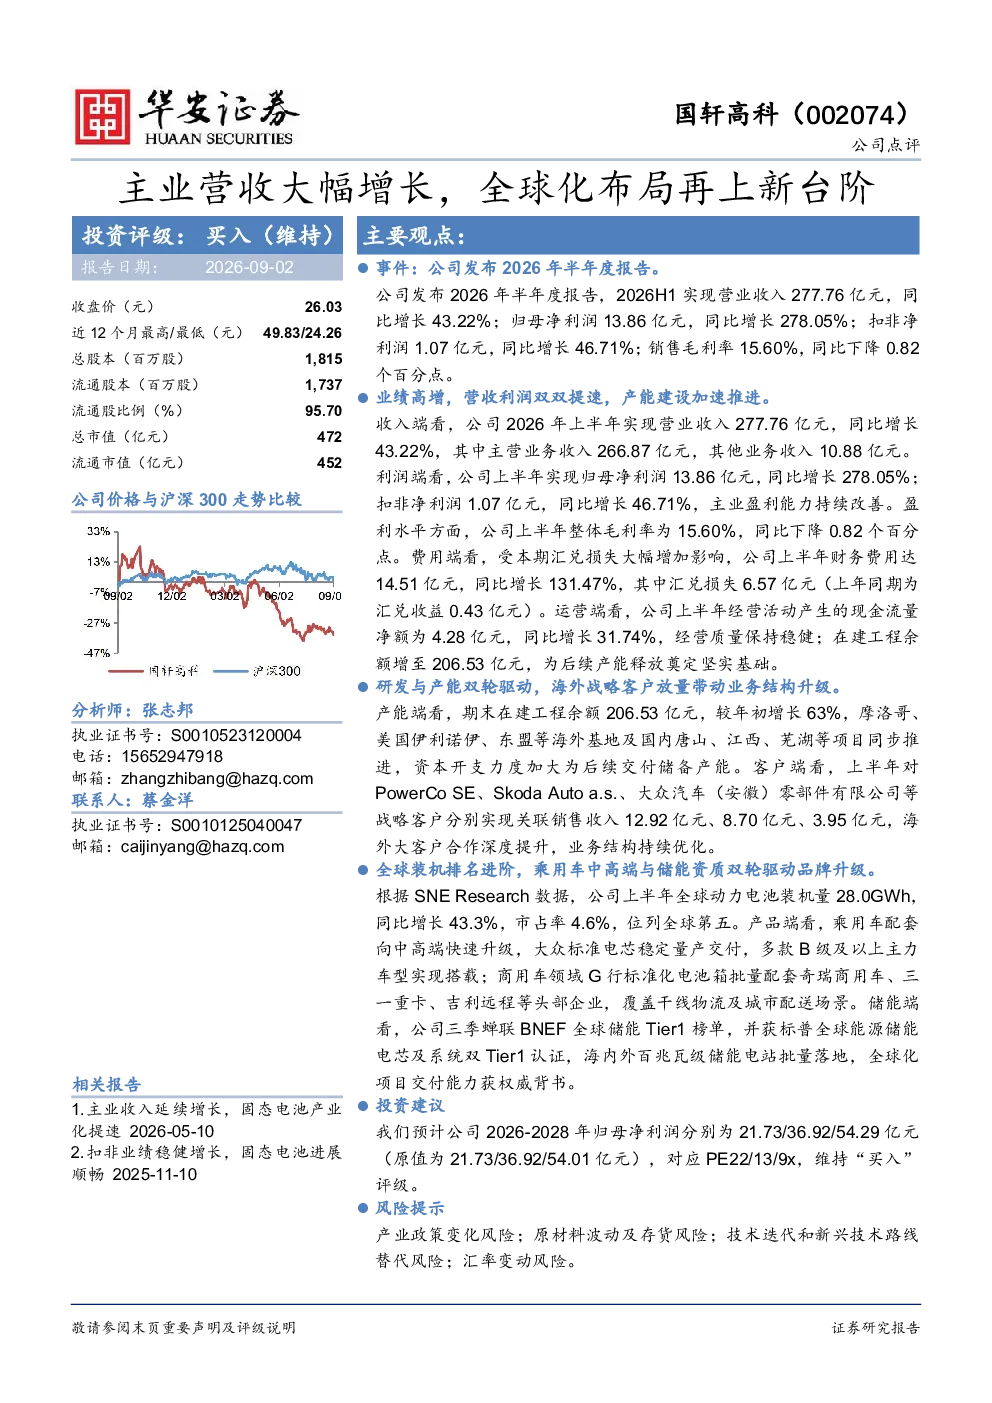
研报显示,国轩高科2026年上半年实现营业收入277.76亿元,同比增长43.22%;归母净利润13.86亿元,同比增长278.05%。公司主业盈利能力持续改善,但在建工程余额增至206.53亿元,摩洛哥、美国等海外基地及国内多个项目同步推进。海外战略客户如PowerCoSE、SkodaAutoa.s.等销售收入显著增长,全球动力电池装机量达28.0GWh,市占率4.6%,位列全球第五。乘用车配套向中高端升级,商用车和储能业务也表现亮眼,蝉联BNEF全球储能Tier1榜单。
动力电池行业的发展趋势如何?
动力电池行业正经历快速发展,全球装机量持续增长,市场竞争加剧。国轩高科等领先企业加速全球化布局,海外市场拓展成效显著,与大众等战略客户合作深化。行业技术迭代加速,中高端乘用车配套比例提升,商用车和储能领域需求旺盛。同时,企业面临产能扩张压力,原材料波动及汇率变动带来挑战,但整体行业前景广阔。
研报重点分析了哪些方面?
研报重点分析了国轩高科的业绩表现、产能建设、海外市场拓展及全球竞争力。公司上半年营收利润双增长,但毛利率受汇兑损失影响有所下降。摩洛哥、美国等海外基地建设加速,为后续交付储备产能。与PowerCoSE、SkodaAutoa.s.等战略客户合作深化,业务结构持续优化。全球装机量同比增长43.3%,位列全球第五,乘用车配套向中高端升级,商用车和储能业务也取得显著进展。
当前动力电池市场的现状如何?
当前动力电池市场呈现高速增长态势,头部企业竞争激烈,全球化布局成为关键战略。国轩高科等领先企业通过加速产能建设和海外市场拓展,提升市场份额和竞争力。乘用车市场对高能量密度、长续航电池需求增加,中高端车型配套比例提升。商用车和储能领域需求旺盛,企业积极布局相关业务。同时,原材料价格波动、技术迭代和汇率变动等因素对行业带来挑战。
研报提到了哪些风险提示?
研报提示了产业政策变化、原材料波动及存货管理、技术迭代和新兴技术路线替代、汇率变动等风险。产业政策调整可能影响市场需求和企业发展。原材料价格波动及库存管理压力可能影响盈利能力。技术路线快速迭代和新兴技术替代可能带来竞争压力。汇率变动,特别是汇兑损失,对财务表现产生显著影响。企业需密切关注这些风险因素,制定应对策略。