猜你想问
这份研报主要讲了什么内容?
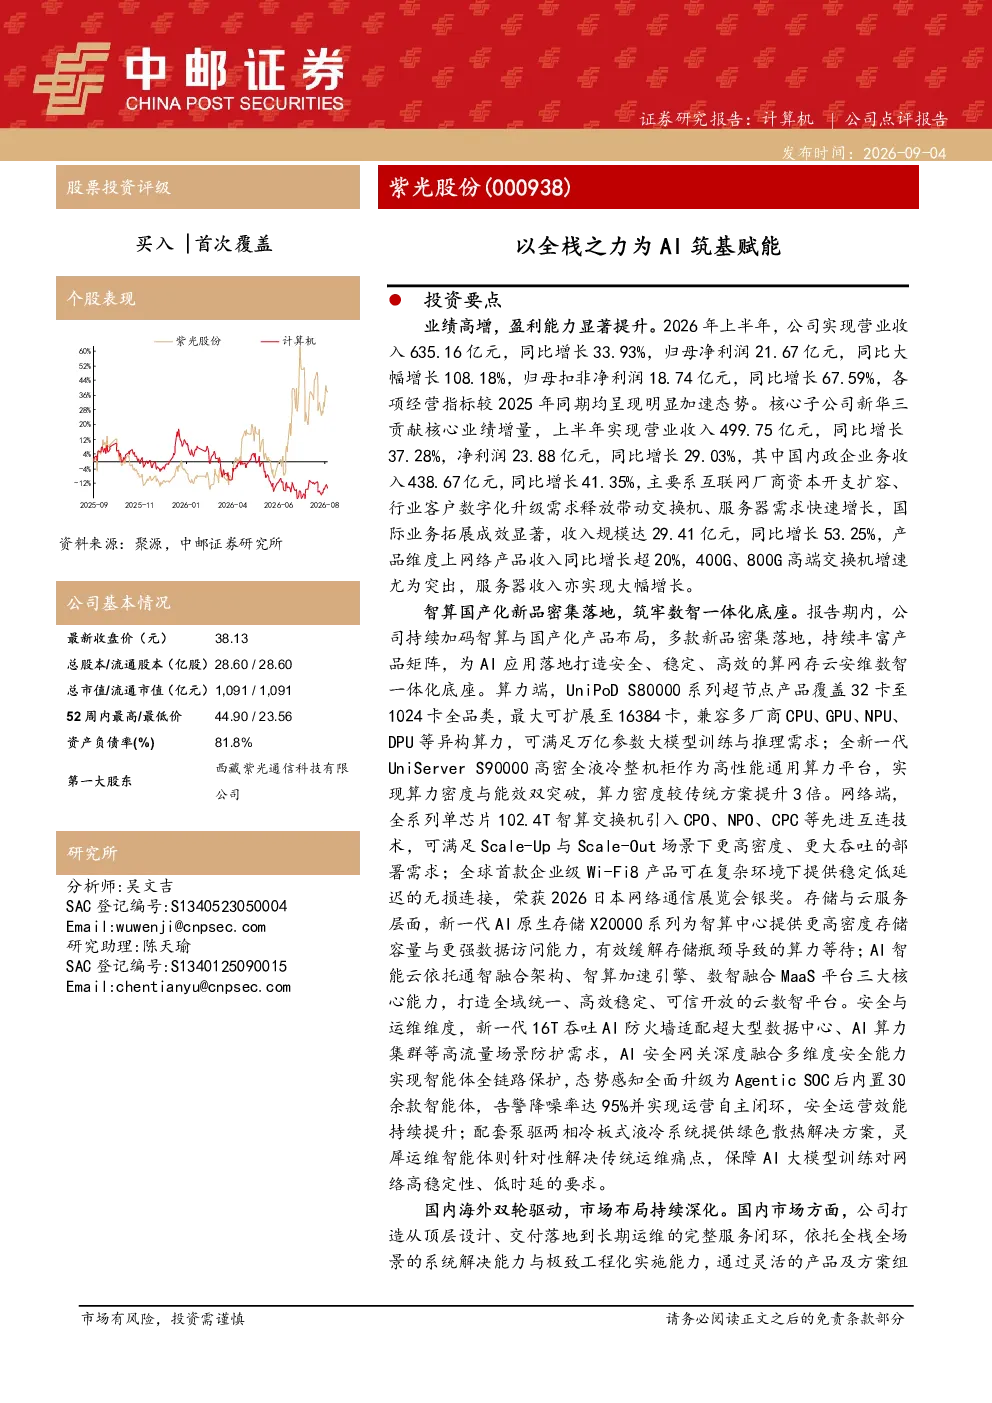
这份研报主要分析了紫光股份2026年上半年的业绩表现和AI技术布局。报告显示公司营收和净利润均实现显著增长,核心子公司新华三贡献了主要增量。公司在智算国产化方面取得突破,推出多款算力、网络、存储及安全产品,并深化国内外市场布局。报告还涵盖了公司未来几年的业绩预测和主要风险提示。
AI算力赛道的发展趋势如何?
AI算力赛道正快速发展,国产化替代趋势明显。紫光股份通过全栈技术布局,覆盖算力硬件、网络互联、存储及云服务,满足AI大模型训练需求。公司产品如UniPoDS80000系列超节点、102.4T智算交换机等展现技术领先性,并在国内外市场取得进展,反映该赛道持续增长和竞争加剧的态势。
研报重点分析了紫光股份的哪些方面?
研报重点分析了紫光股份的业绩增长、AI产品创新及市场拓展。业绩方面,公司上半年营收利润双增,新华三表现突出;产品方面,智算国产化新品密集落地,覆盖算力、网络、存储、安全全场景;市场方面,公司依托全栈能力服务多行业客户,并深化海外市场布局,特别是在运营商和教育等重点领域。
当前AI算力市场竞争情况如何?
当前AI算力市场竞争激烈,国产厂商加速崛起。紫光股份凭借全栈技术优势和本土化能力,在算力硬件与数据中心网络产品中占据领先地位,覆盖多元算力形态和800G高速互联技术。公司在国内政府、金融等多行业客户中应用广泛,海外市场也通过本地化战略斩获多个标杆项目,显示其竞争优势和行业地位。
研报提到了哪些风险因素?
研报提示了宏观经济环境变化、市场竞争加剧、技术和产品研发不及预期、经营及人力资源等风险。宏观经济波动可能影响ICT行业需求;市场竞争加剧对利润率构成压力;技术迭代快要求持续研发投入;而经营和人才储备也影响长期发展,投资者需关注这些潜在风险因素。
你可能感兴趣
筑基Token时代:以‘算力×联接’全栈协同重塑AI生产力
建筑建材新华三集团2026-04-28
华为产业链专题系列:华为智能车:全栈自研为基,深度赋能产业
开源证券2023-11-20
首次覆盖报告:以优质内容为核心,打造AI赋能的全产业链数字媒体
德邦证券2023-08-03
以AI之力赋能安全 以AI之力保护AI
信息技术深信服2026-04-28
以全栈的ICT能力赋能行业客户数字化转型,驱动经营业绩快速增长
信息技术安信证券2022-03-30
Agentic AI原生转型指南-ISV的技术重构与全栈赋能路径
信息技术亚马逊云科技2026-01-20
从软件服务到全栈赋能:慧博云通入选行业典范,战略布局AI与算力新生态
信息技术华鑫证券2026-01-06
实现“云端边”全栈AI布局,赋能客户获广泛认可
国投证券2024-04-24
腾讯云全栈方案赋能AI漫剧高效创作与品质突破
腾讯2026-04-08
万店筑基,供应链赋能,全链协同深耕在家吃饭赛道
国投证券2026-04-13