猜你想问
这份研报的核心内容是什么?
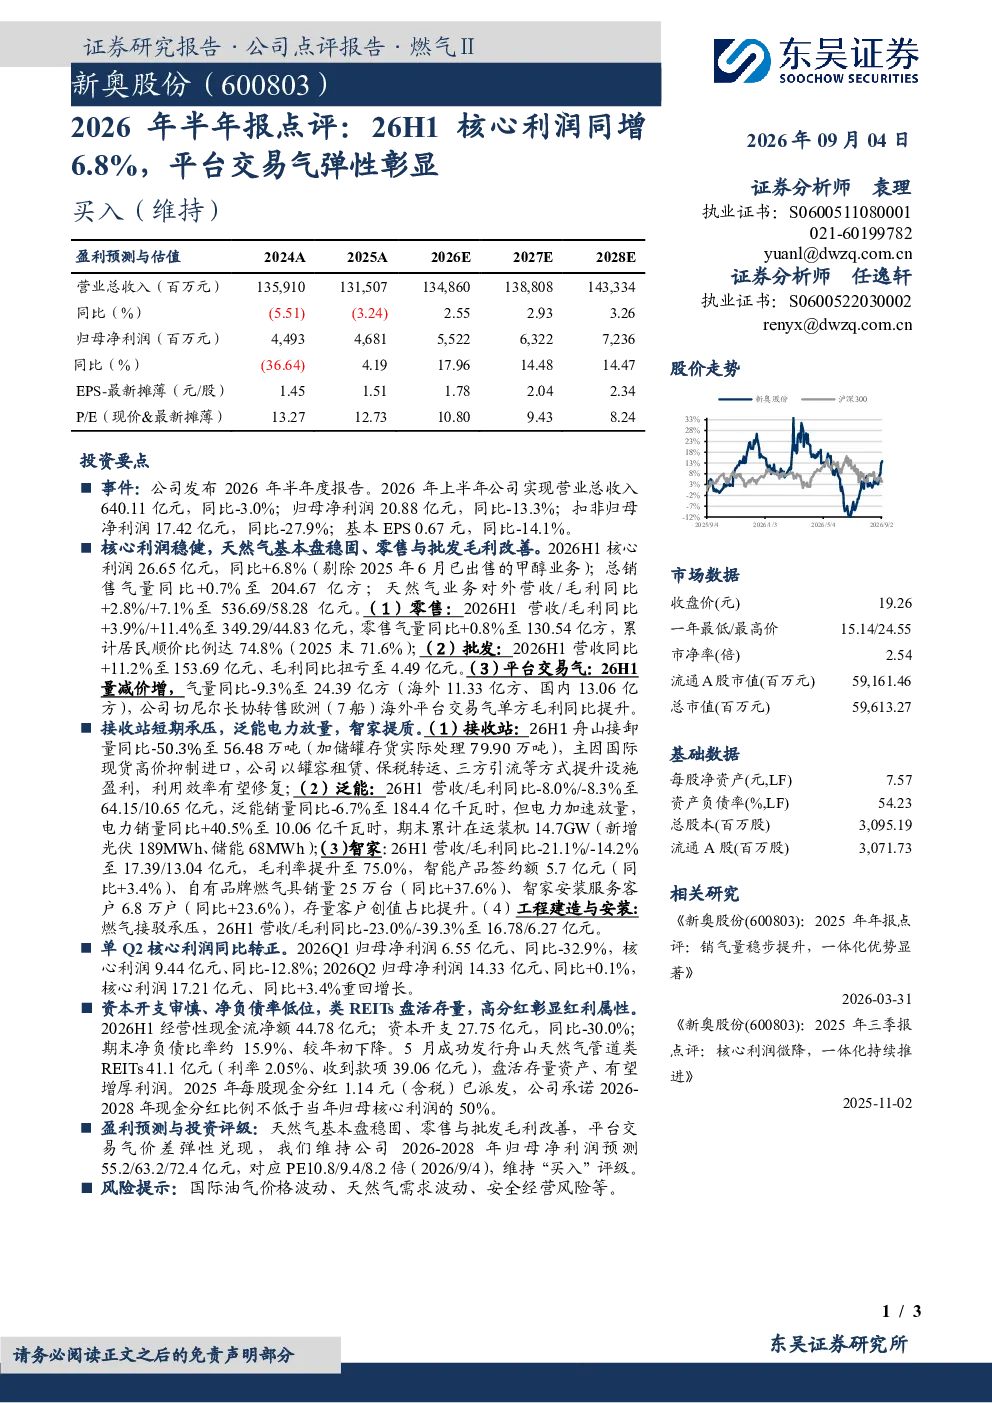
这份研报主要分析了新奥股份2026年上半年的业绩表现。报告显示,公司上半年实现营业总收入640.11亿元,同比-3.0%;归母净利润20.88亿元,同比-13.3%;扣非归母净利润17.42亿元,同比-27.9%。核心利润26.65亿元,同比+6.8%(剔除2025年6月已出售的甲醇业务)。天然气业务对外营收/毛利同比+2.8%/+7.1%至536.69/58.28亿元。零售业务营收/毛利同比+3.9%/+11.4%至349.29/44.83亿元。批发业务营收同比+11.2%至153.69亿元、毛利同比扭亏至4.49亿元。平台交易气量同比-9.3%至24.39亿方,单方毛利同比提升。报告还提到,公司以罐容租赁、保税转运、三方引流等方式提升设施盈利,利用效率有望修复。此外,泛能电力业务电力销量同比+40.5%至10.06亿千瓦时,期末累计在运装机14.7GW。智家业务毛利率提升至75.0%,智能产品签约额5.7亿元。工程建造与安装业务营收/毛利同比-23.0%/-39.3%至16.78/6.27亿元。单Q2核心利润同比转正,重回增长。资本开支审慎、净负债率低位,成功发行舟山天然气管道类REITs 41.1亿元。
天然气行业的发展趋势如何?
天然气行业的发展趋势主要体现在以下几个方面。首先,天然气作为清洁能源,其需求持续增长,尤其是在全球能源转型背景下,天然气在能源结构中的地位不断提升。其次,天然气业务的盈利能力有所改善,零售与批发毛利均有所提升,显示出行业竞争格局的优化和公司经营效率的提升。此外,平台交易气的单方毛利提升,表明公司在天然气交易市场的议价能力和运营效率有所增强。然而,行业也面临一些挑战,如国际油气价格波动、天然气需求波动、安全经营风险等,这些因素可能对行业整体盈利能力和稳定性产生影响。总体来看,天然气行业仍具有较好的发展前景,但需关注市场变化和政策调整带来的影响。
研报重点分析了哪些方向?
研报重点分析了新奥股份2026年上半年的业绩表现和业务发展情况。报告详细分析了公司天然气业务的经营情况,包括核心利润、总销售气量、天然气业务对外营收/毛利、零售业务、批发业务以及平台交易气的表现。此外,报告还关注了公司接收站的运营情况,指出短期承压但公司通过多种方式提升设施盈利,利用效率有望修复。报告还分析了泛能电力业务和智家业务的运营情况,指出电力业务加速放量,智家业务毛利率提升。此外,报告还关注了公司的资本开支、净负债率以及现金分红政策。总体来看,研报重点分析了公司各业务板块的经营情况、盈利能力以及未来发展趋势。
当前天然气市场的现状如何?
当前天然气市场呈现出一些特点。首先,天然气需求持续增长,但增速有所放缓,部分地区的需求受到经济波动和能源结构转型的影响。其次,天然气价格波动较大,受国际油气市场供需关系、地缘政治等因素影响,价格波动对行业盈利能力带来一定压力。此外,天然气市场竞争激烈,公司需要不断提升运营效率和创新能力,以应对市场竞争。同时,天然气行业也在积极推动技术创新和产业升级,如提高天然气利用效率、发展天然气储运设施等,以提升行业整体竞争力。总体来看,天然气市场机遇与挑战并存,企业需要密切关注市场变化,积极应对挑战,把握发展机遇。
研报提到了哪些风险提示?
研报提到了以下几个风险提示。首先,国际油气价格波动可能对天然气行业的盈利能力产生影响,因为天然气价格与国际油气市场密切相关。其次,天然气需求波动也可能对行业盈利能力带来影响,因为需求变化会直接影响天然气的销售量和价格。此外,安全经营风险也是需要关注的风险因素,因为天然气行业属于高危行业,需要严格遵守安全操作规程,以避免安全事故的发生。此外,政策调整也可能对行业产生影响,如环保政策、能源政策等,这些政策的调整可能对行业的经营环境和盈利能力带来影响。企业需要密切关注这些风险因素,并采取相应的措施进行风险管理。