猜你想问
锐科激光2026年半年度报告核心数据有哪些?
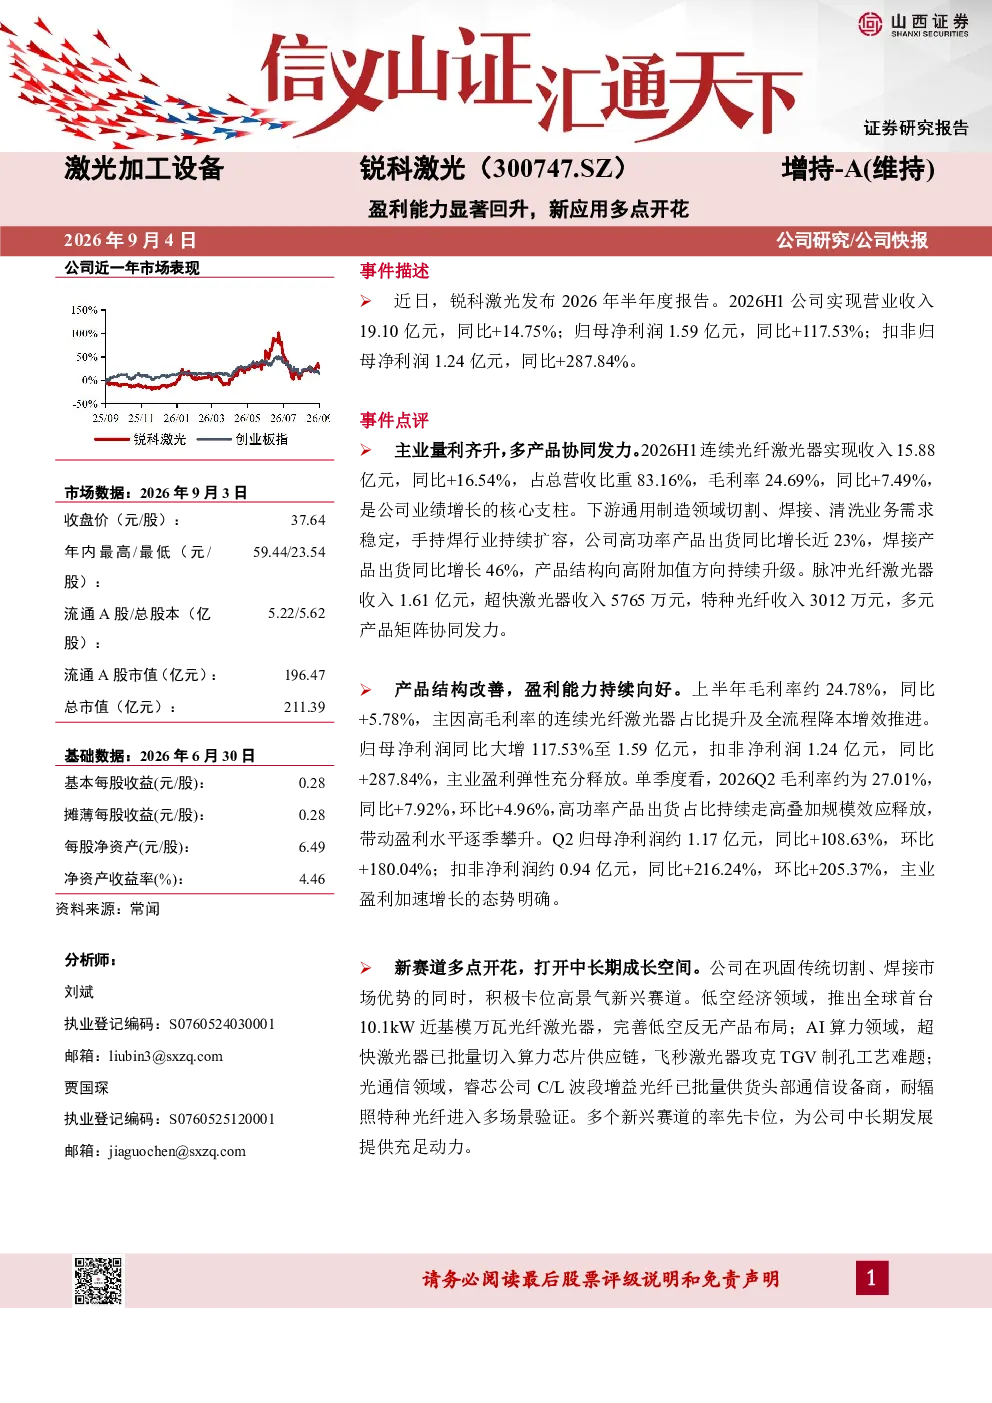
锐科激光2026年半年度报告显示,公司实现营业收入19.10亿元,同比增长14.75%;归母净利润1.59亿元,同比增长117.53%;扣非归母净利润1.24亿元,同比增长287.84%。连续光纤激光器收入15.88亿元,占总营收83.16%,毛利率24.69%,同比提升7.49%。高功率和焊接产品出货量分别同比增长近23%和46%,产品结构向高附加值升级。Q2数据显示,毛利率提升至27.01%,归母净利润1.17亿元,同比增108.63%,扣非净利润0.94亿元,同比增216.24%
锐科激光在哪些新赛道有布局?未来发展趋势如何?
锐科激光在多个新赛道布局,包括低空经济领域推出全球首台10.1kW近基模万瓦光纤激光器,AI算力领域超快激光器批量切入算力芯片供应链,以及光通信领域睿芯公司C/L波段增益光纤批量供货头部设备商。这些布局有助于公司打开中长期成长空间,特别是在低空经济和AI算力领域,市场需求持续增长,为公司带来新的增长点。未来,随着5G、物联网等技术的快速发展,激光技术应用场景将进一步拓宽,行业发展趋势向好
锐科激光报告重点分析了哪些方面?
锐科激光报告重点分析了主业量利齐升、产品结构改善、新赛道多点开花和全球化布局加速四个方面。主业方面,连续光纤激光器收入占比提升,毛利率同比提升7.49%;产品结构改善推动毛利率提升,归母净利润同比大增117.53%;新赛道方面,公司在低空经济、AI算力和光通信领域积极布局,打开中长期成长空间;全球化布局方面,公司在德国、韩国、墨西哥和泰国设立办事处,海外收入占比提升,产业链垂直集成体系持续完善,竞争壁垒加固
当前激光器市场现状如何?
当前激光器市场呈现供需两旺态势,尤其在高端激光器领域,国产替代进程加速。随着制造业智能化升级和新能源、半导体等新兴产业的发展,激光技术应用场景不断拓宽,市场需求持续增长。锐科激光作为行业龙头,凭借其技术优势和市场地位,受益于行业发展趋势。同时,市场竞争也日趋激烈,国内外厂商纷纷加大研发投入,产品性能和性价比提升,市场竞争加剧
锐科激光研报提示了哪些风险?
锐科激光研报提示了宏观经济周期波动风险、市场竞争加剧风险和新业务拓展不及预期风险。宏观经济周期波动可能影响下游行业需求,进而影响公司业绩;市场竞争加剧可能导致产品价格下降和利润空间压缩;新业务拓展需要大量研发投入和市场培育,若拓展不及预期可能影响公司中长期发展。此外,原材料价格波动和汇率变动等也可能对公司经营产生影响