猜你想问
这份研报主要讲了什么内容?
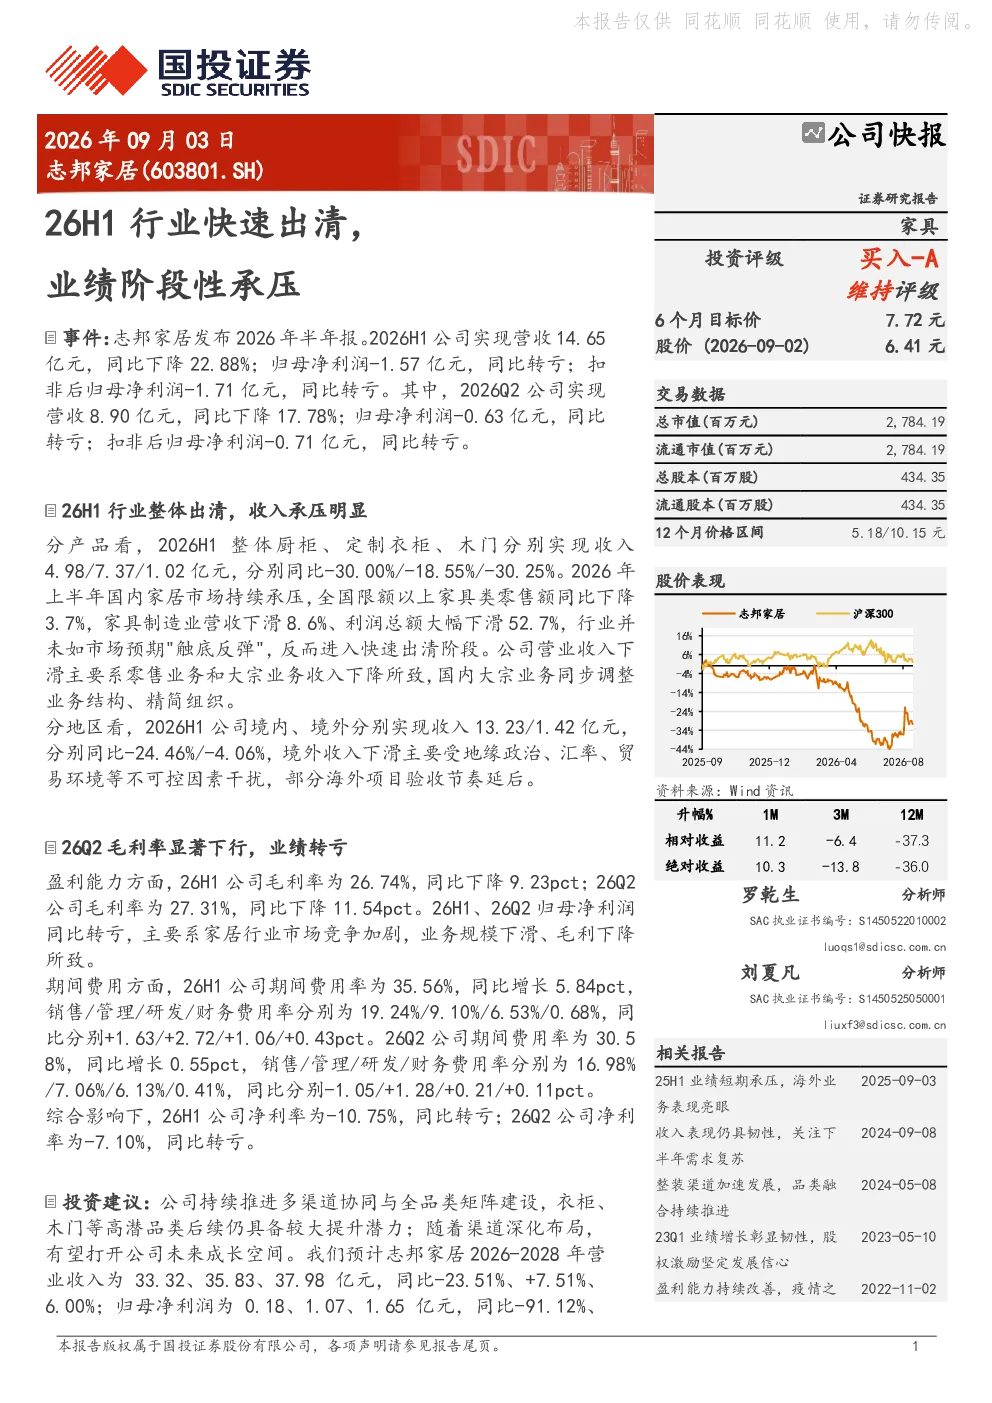
2026年上半年,志邦家居业绩承压,公司实现营收14.65亿元,同比下降22.88%,归母净利润为-1.57亿元,同比转亏。主要原因是行业快速出清,市场竞争加剧,业务规模下滑及毛利率下降。分产品看,整体橱柜、定制衣柜、木门分别实现收入4.98/7.37/1.02亿元,同比分别下降30.00%/-18.55%/-30.25%。境内、境外收入分别为13.23/1.42亿元,同比分别下降24.46%/-4.06%。盈利能力方面,26H1毛利率为26.74%,同比下降9.23pct;26Q2毛利率为27.31%,同比下降11.54pct。期间费用率方面,26H1为35.56%,同比增长5.84pct,26Q2为30.58%,同比增长0.55pct。综合影响下,26H1净利率为-10.75%,26Q2净利率为-7.10%,均同比转亏。投资建议方面,预计2026-2028年营业收入为33.32、35.83、37.98亿元,同比-23.51%、+7.51%、6.00%;归母净利润为0.18、1.07、1.65亿元,同比-91.12%、+488.02%、+54.23%,对应PB为0.8x、0.8x、0.8x,给予26年1.0xPB,目标价7.72元,维持买入-A的投资评级。
当前家居行业的发展趋势如何?
当前家居行业正经历快速出清阶段,市场竞争加剧,头部企业通过规模效应和品牌优势抢占市场份额,行业集中度提升。同时,消费者需求升级,对定制化、智能化、环保健康等需求增加,推动产品和服务创新。原材料成本波动、地产销售增速放缓等因素也对行业造成压力。未来,行业将向品牌化、高端化、智能化方向发展,头部企业有望凭借技术、渠道和品牌优势实现稳健增长。
研报对志邦家居的重点分析有哪些?
研报重点分析了志邦家居26H1业绩下滑的原因,包括行业快速出清、市场竞争加剧、业务规模下滑及毛利率下降。具体来看,整体橱柜、定制衣柜、木门收入分别同比下降30.00%/-18.55%/-30.25%,境内收入同比下降24.46%。盈利能力方面,毛利率和净利率均同比转亏,26H1净利率为-10.75%。报告还预测了未来三年公司业绩,预计2026-2028年营业收入将逐步恢复增长,但归母净利润仍处于较低水平。
当前家居市场的现状如何判断?
当前家居市场处于行业调整期,市场竞争激烈,企业通过价格战、促销等方式争夺市场份额,导致行业整体利润率下滑。同时,地产销售增速放缓对家居需求造成一定压力。但另一方面,消费者对家居品质和个性化需求提升,推动高端化和定制化产品发展。头部企业凭借品牌、技术和渠道优势,在行业出清中受益,市场份额有望进一步集中。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧、地产销售增速不及预期、原材料成本大幅提升等。行业竞争加剧可能导致价格战,压缩企业利润空间;地产销售增速放缓直接影响家居需求;原材料成本大幅波动将增加企业生产成本,影响盈利能力。此外,宏观经济波动、消费者需求变化等因素也可能对行业造成不确定性。