猜你想问
百奥赛图-B2026年中期业绩公告核心内容是什么?
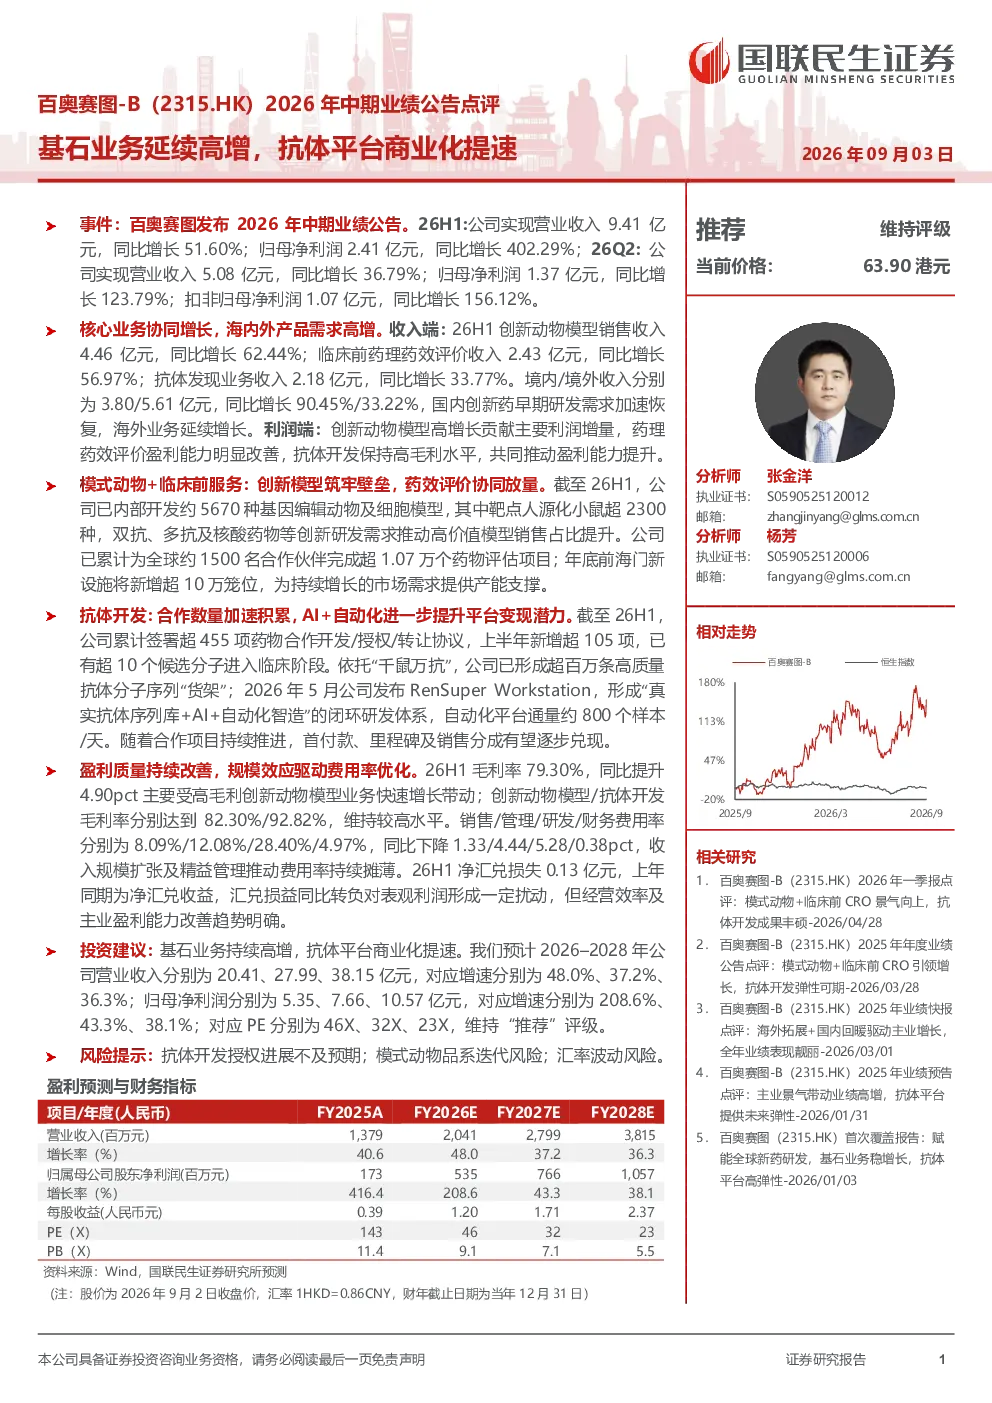
百奥赛图-B2026年中期业绩表现亮眼,26H1实现营业收入9.41亿元,同比增长51.60%;归母净利润2.41亿元,同比增长402.29%。主要增长动力来自创新动物模型、临床前药理药效评价和抗体发现业务,分别同比增长62.44%、56.97%和33.77%。境内/境外收入分别为3.80亿元和5.61亿元,同比增长90.45%和33.22%,显示国内创新药早期研发需求加速恢复,海外业务延续增长。利润端,创新动物模型高增长贡献主要利润增量,药理药效评价盈利能力明显改善,抗体开发保持高毛利水平。
抗体开发赛道行业发展趋势如何?
抗体开发赛道正经历快速发展,AI与自动化技术加速赋能平台变现。百奥赛图依托“千鼠万抗”,已形成超百万条高质量抗体分子序列“货架”,并通过RenSuper Workstation等自动化平台提升研发效率,通量约800个样本/天。行业层面,抗体药物在临床应用中占比持续提升,创新药企对高质量抗体需求旺盛,合作开发/授权/转让协议加速签署,首付款、里程碑及销售分成逐步兑现,推动行业商业化进程。
研报重点分析了百奥赛图的哪些业务方向?
研报重点分析了百奥赛图的三大业务方向:创新动物模型、临床前药理药效评价和抗体发现。创新动物模型业务通过持续开发靶点人源化小鼠等,构筑技术壁垒,贡献主要利润增量;临床前药理药效评价业务盈利能力明显改善,助力收入和利润双增长;抗体发现业务依托超百万条抗体序列“货架”和AI自动化平台,加速候选分子进入临床阶段,合作项目持续推进将带来业绩兑现。
当前抗体开发市场现状如何?
当前抗体开发市场呈现供需两旺态势,创新药企对高质量抗体需求持续增长。百奥赛图等平台型公司通过积累大量抗体序列和自动化技术,提升研发效率与通量,满足市场快速需求。同时,合作开发/授权/转让模式成为主流,推动抗体药物加速进入临床和商业化阶段。但行业竞争加剧,技术迭代加速,对企业的研发能力和商业化能力提出更高要求。
研报提示了哪些投资风险?
研报提示了三方面投资风险:抗体开发授权进展不及预期,可能导致业绩兑现延迟;模式动物品系迭代风险,若技术更新跟不上市场需求,可能影响竞争力;汇率波动风险,净汇兑损失对表观利润形成一定扰动。此外,行业竞争加剧和监管政策变化也可能带来不确定性,投资者需关注公司应对风险的能力。