猜你想问
这份研报主要分析了哪些航运板块的业绩?
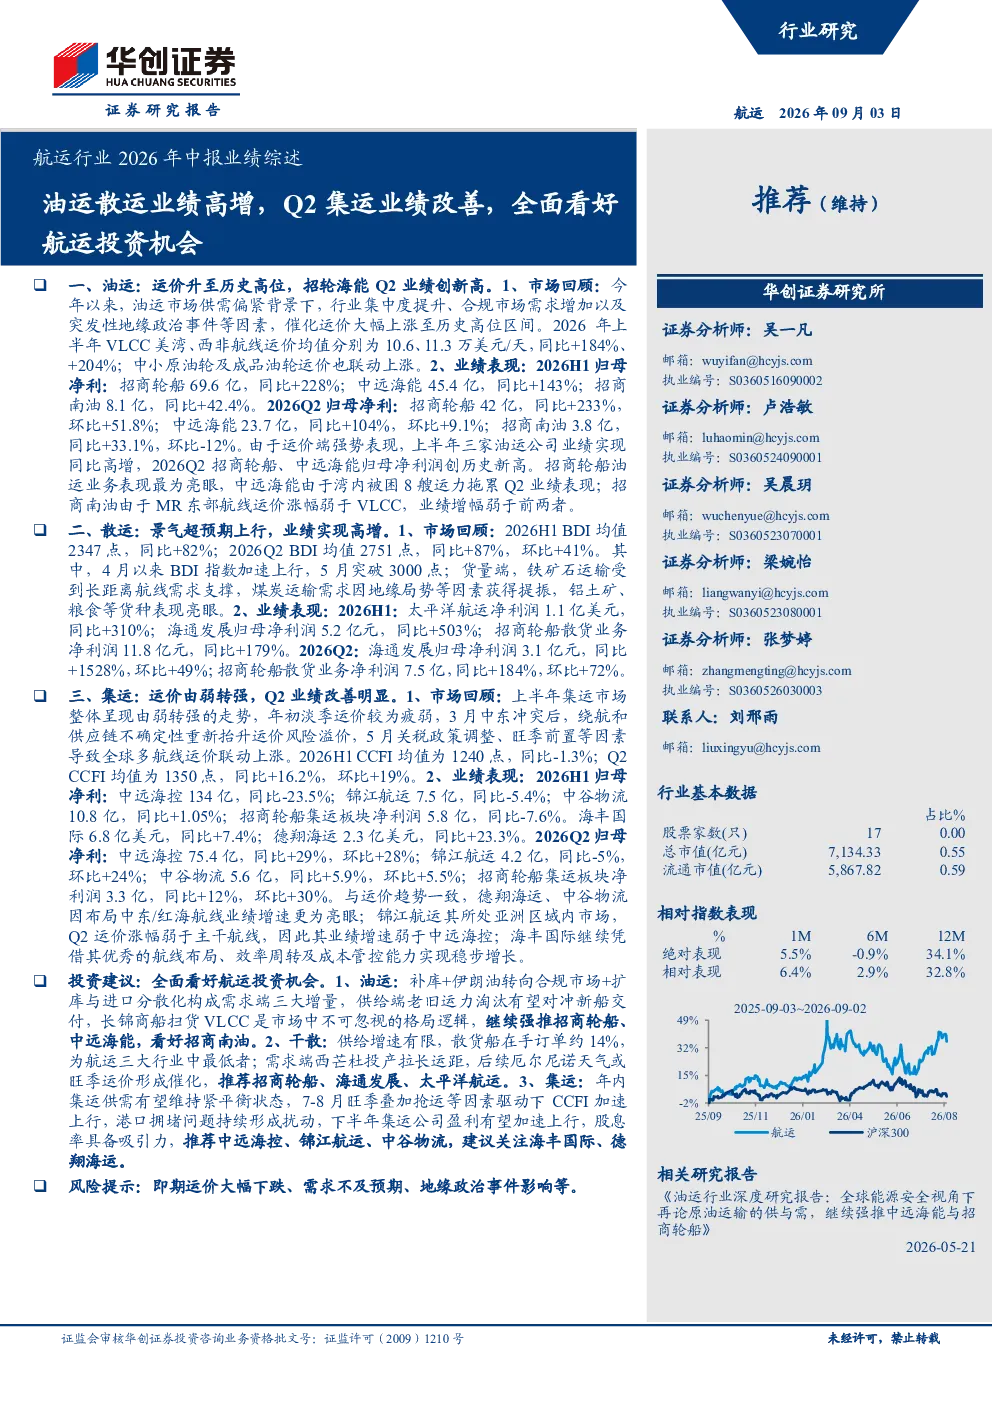
本研报重点分析了油运、散运和集运三个板块的2026年中报业绩。油运板块显示供需偏紧,运价升至历史高位,招商轮船等公司业绩高增;散运板块景气超预期上行,BDI指数显著提升,太平洋航运等公司净利润大幅增长;集运板块运价由弱转强,中远海控等公司Q2业绩改善。
航运行业未来发展趋势如何?
航运行业未来发展趋势看好。油运方面,短期曼德海峡通行风险存在,但中长期补库、伊朗油转向合规市场等因素将支撑需求;散运方面,供给端增速有限,西芒杜铁矿投产等将拉动运距,厄尔尼诺天气或影响巴拿马运河水位;集运方面,预计2026年市场供需紧平衡,7-8月CCFI均值有望显著提升,公司盈利有望加速上行。
研报中哪些公司是重点分析对象?
研报重点分析了招商轮船、中远海能、中远海控、海通发展、太平洋航运、锦江航运、中谷物流等公司。其中,招商轮船油运业务表现最为亮眼,中远海控集运板块Q2业绩改善,海通发展散货业务净利润大幅增长,太平洋航运散运板块业绩高增。
当前航运市场现状如何?
当前航运市场现状呈现分化态势。油运市场供需偏紧,运价处于高位;散运市场景气超预期上行,BDI指数显著提升;集运市场运价由弱转强,CCFI指数Q2明显回升。整体来看,航运行业景气度提升,各板块均呈现不同程度的业绩改善。
研报提示了哪些投资风险?
研报提示的主要投资风险包括即期运价大幅下跌、需求不及预期、地缘政治事件影响等。例如,曼德海峡通行风险可能影响油运运价,铁矿石、煤炭运输需求的波动可能影响散运板块,而地缘政治事件则可能对整个航运行业带来不确定性。
你可能感兴趣
交通运输行业周报20260831-20260906:聚焦:油 散中报业绩高增,Q2集运业绩改善,全面看好航运投资机会
交通运输华创证券2026-09-06
航运造船行业2025年报及2026年一季报业绩综述:26Q1油运、散运、造船业绩增速亮眼,集运股息率具备吸引力
交通运输华创证券2026-05-05
航运行业2024年中报综述:航运市场景气度较高,盈利维持高位/持续改善,持续强调油运大周期投资机会
交通运输华创证券2024-09-03
2026年中报业绩预增点评Q2业绩高增超预期,油散双重高景气
国泰海通证券2026-07-13
航运深度报告:油运周期弹性有望释放,集运干散格局逐步改善
交通运输中泰证券2019-11-11
2022年中报预增点评:集、散业绩持续释放,油运待复苏来临,平台属性显现,Q2业绩预增74%-109%
交通运输华创证券2022-07-05
航运行业2024年三季报综述:各板块季节性表现分化,继续强调油运大周期投资机会
交通运输华创证券2024-11-04
航运行业2023年报综述:各公司纷纷重视股东回报,持续强调油运“强供给逻辑+风险资产溢价属性”叠加的大周期投资机会
交通运输华创证券2024-04-07
2021年三季报点评:重申散运弹性+油运看涨期权,注入优质集运资产打造“全船型”航运巨头
交通运输华创证券2021-11-01
2026年中报业绩点评油运散货双重景气,经营卓越盈利高增
国泰海通证券2026-09-09