猜你想问
该公司的核心增长动力是什么?
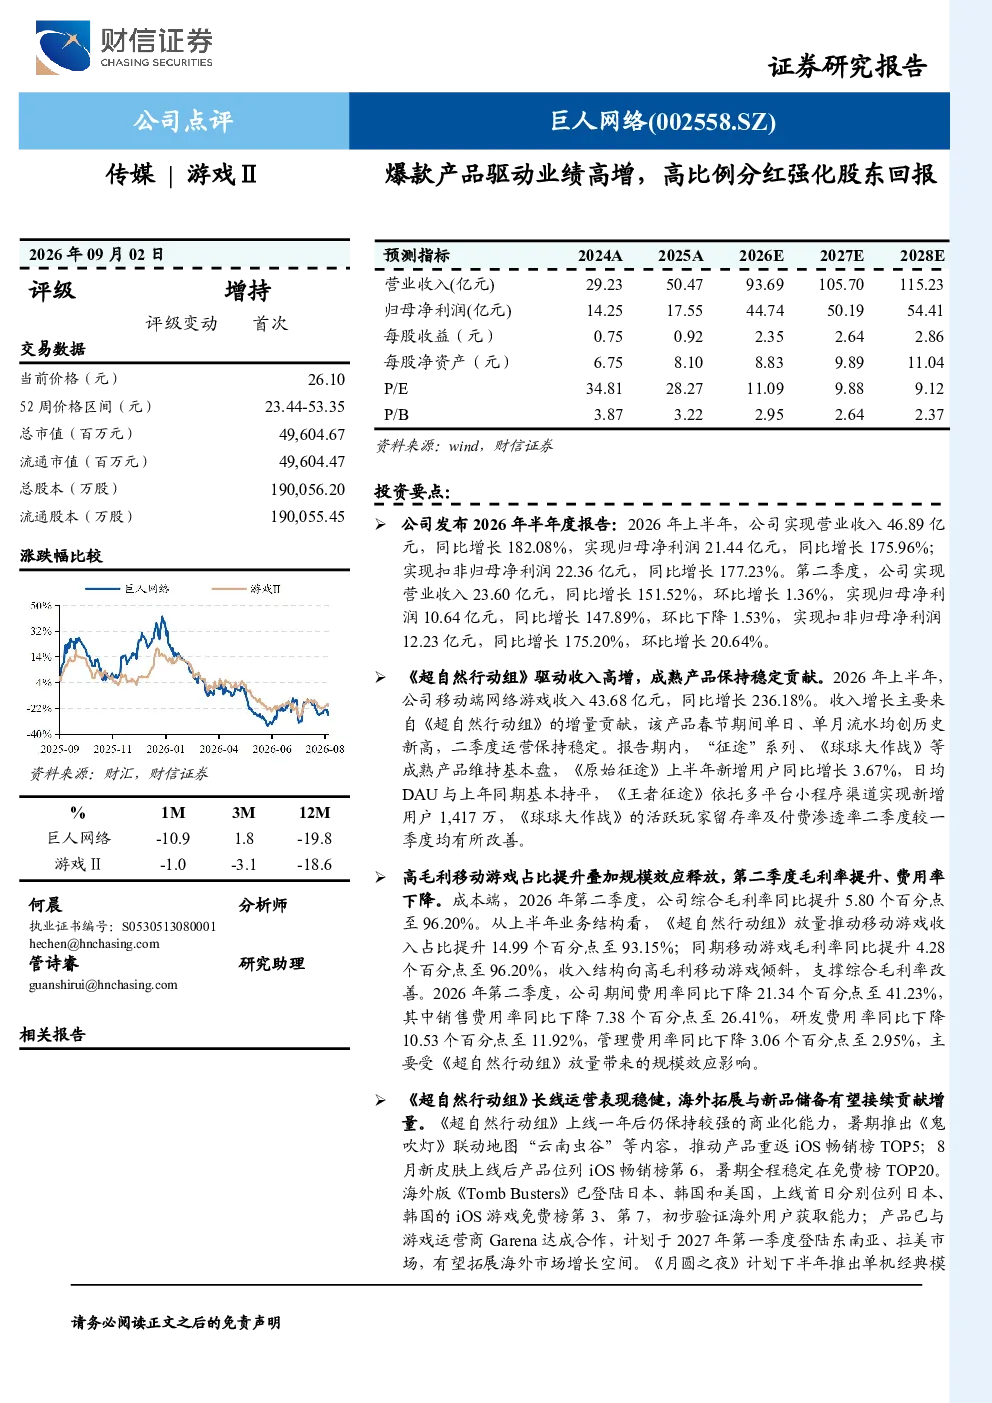
该公司的核心增长动力是爆款产品《超自然行动组》,其在春节期间创下单日、单月流水历史新高,并持续稳定运营。2026年上半年,移动端网络游戏收入同比增长236.18%,达到43.68亿元,成为主要收入来源。此外,《原始征途》新增用户同比增长3.67%,《王者征途》新增用户达1,417万,《球球大作战》的活跃玩家留存率及付费渗透率也得到改善,这些成熟产品共同支撑了公司的基本盘稳定。
文化传媒行业未来发展趋势如何?
文化传媒行业未来发展趋势呈现多元化与国际化特点。一方面,爆款产品的生命周期延长成为趋势,如《超自然行动组》上线一年后仍保持商业化能力,通过联动地图“云南虫谷”重返iOS畅销榜TOP5。另一方面,海外拓展成为重要方向,如《TombBusters》已登陆日本、韩国和美国,并计划于2027年Q1进入东南亚、拉美市场,初步验证了海外用户获取能力。同时,新品储备方面,《月圆之夜》计划推出新职业,《名将杀》注册用户突破100万,DAU及MAU持续增长,显示行业创新活力不断涌现。
研报重点分析了哪些方面?
研报重点分析了公司业绩高增的核心驱动因素,包括爆款产品《超自然行动组》的强劲表现、移动端网络游戏收入的显著增长(同比增长236.18%至43.68亿元),以及“征途”系列、《球球大作战》等成熟产品的稳定运营。此外,报告还关注了公司毛利率提升(第二季度综合毛利率达96.20%)和费用率下降(期间费用率降至41.23%)的积极变化,并探讨了《超自然行动组》的长线运营能力、海外拓展计划(如《TombBusters》的全球布局)以及新品储备情况(如《月圆之夜》《名将杀》)。同时,报告还给出了首次覆盖“增持”评级及未来三年营收、净利润预测,并强调了公司高比例分红回报规划。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中于其业绩高增的可持续性及行业竞争格局。公司2026年上半年营收同比增长182.08%,净利润同比增长175.96%,第二季度表现同样亮眼,显示出强劲的增长势头。市场关注点包括爆款产品的长线运营能力(如《超自然行动组》持续商业化表现)及新品储备的落地效果(如《月圆之夜》《名将杀》的DAU、MAU增长)。同时,行业竞争加剧也是市场关注的重点,公司需要应对版号发放、内容审查等政策风险,以及游戏流水不及预期、储备产品上线不确定性等挑战。此外,公司毛利率提升和费用率下降的改善,也反映了其运营效率的优化。
研报提示了哪些风险?
研报提示了以下主要风险:行业政策风险,包括版号发放和内容审查的不确定性,可能对公司游戏上线和运营产生直接影响;竞争加剧风险,随着行业参与者增多,市场竞争将更加激烈,可能压缩公司盈利空间;游戏流水不及预期风险,爆款产品的表现存在波动性,若《超自然行动组》等核心产品流水下滑,可能影响公司整体业绩;储备产品上线不确定性风险,如《月圆之夜》《名将杀》等新品能否成功上线并达到预期效果,尚存在不确定性。这些风险因素需要投资者密切关注。