猜你想问
北新建材2026年中报核心内容是什么?
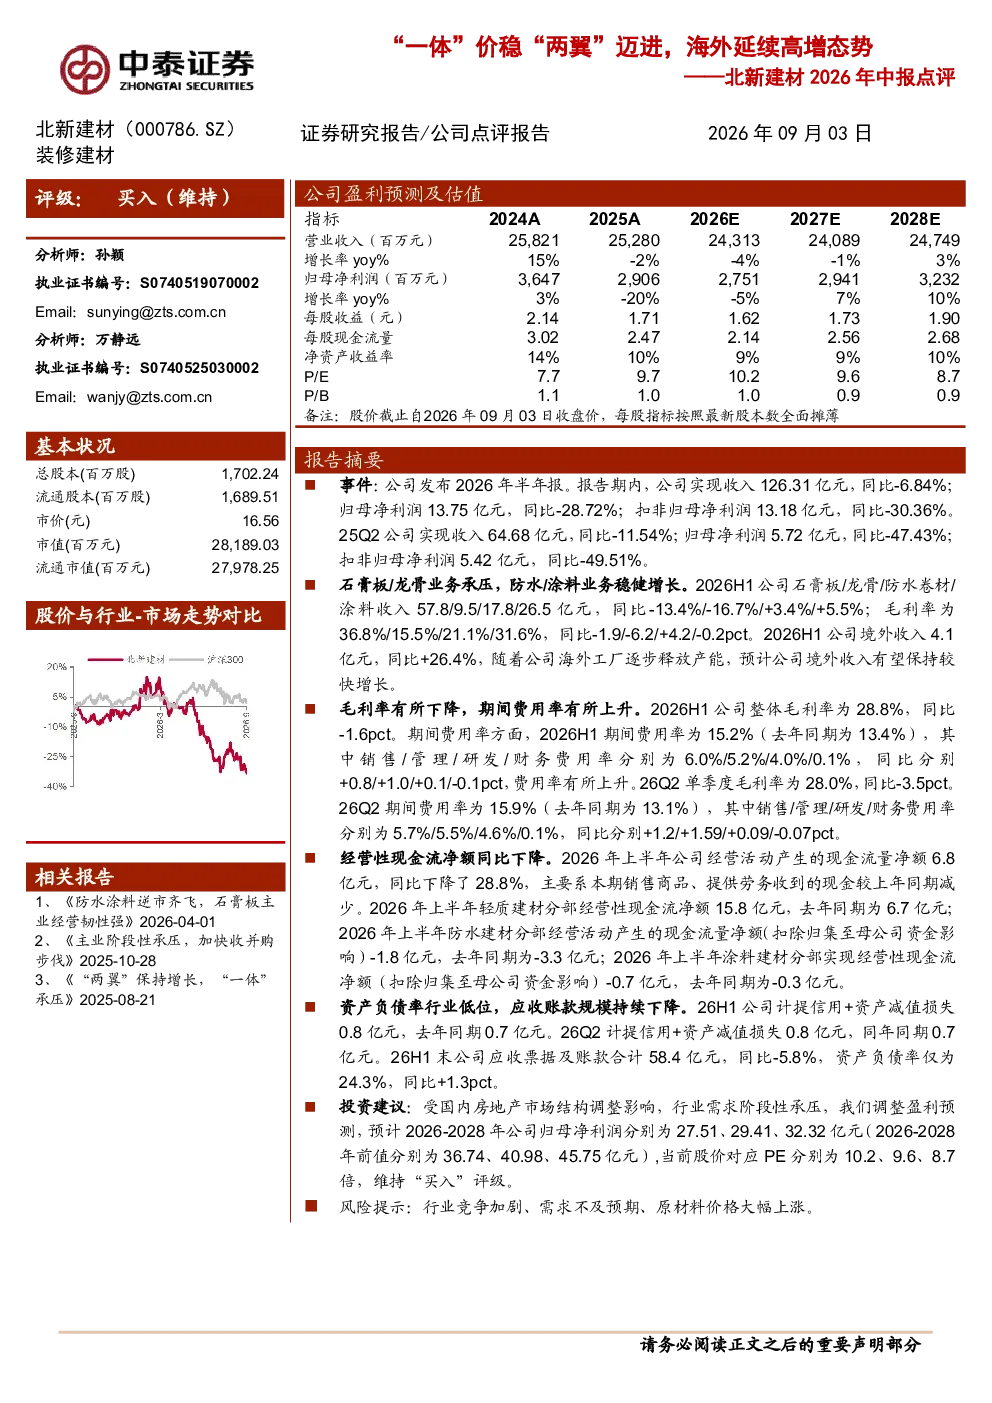
北新建材2026年半年报显示,公司整体业绩承压,但部分业务表现稳健。石膏板/龙骨业务受房地产市场结构调整影响,收入同比-13.4%;防水/涂料业务保持稳健,收入分别增长3.4%和5.5%。境外收入4.1亿元,同比+26.4%,海外工厂产能释放推动增长。
建筑建材行业2026年发展趋势如何?
2026年建筑建材行业受房地产市场结构调整影响,传统业务如石膏板/龙骨面临压力,但防水/涂料业务保持稳健。行业整体需关注海外市场拓展和产能释放带来的新增长点,同时需应对行业竞争加剧和原材料价格波动等挑战。
北新建材报告中哪些业务板块是重点分析方向?
北新建材报告中重点分析了石膏板/龙骨、防水/涂料及海外业务板块。石膏板/龙骨业务受房地产市场影响显著,防水/涂料业务表现稳健,海外业务增长强劲,成为公司新的增长动力。报告还关注了各分部的现金流情况。
当前建筑建材市场现状如何?
当前建筑建材市场面临房地产市场结构调整带来的挑战,传统业务增长放缓,但防水/涂料等细分领域保持稳健。海外市场成为新的增长点,但需关注国际市场竞争和需求变化。行业整体需提升产品竞争力,优化成本结构。
北新建材研报有哪些风险提示?
北新建材研报提示的主要风险包括行业竞争加剧、市场需求不及预期、原材料价格大幅上涨等。此外,公司经营性现金流净额同比下降,应收账款及资产负债率有所变化,需关注财务风险。报告还提示需关注宏观经济波动对行业的影响。
你可能感兴趣
2023年中报点评:开启“一体两翼”新战略,推动业绩高增
建筑建材民生证券2023-08-22
2026年中报点评盈利能力受损,一体两翼格局强化
华创证券2026-09-13
2026年快递行业春季策略:件量延续高增态势,价格进入企稳通道
交通运输国泰海通证券2026-03-05
2025年三季报点评:两翼延续高增,静待企稳回升
建筑建材西南证券2025-10-28
2026年半年报点评:市场活跃驱动扣非高增,“一体两翼”协同稳健兑现
信息技术东吴证券2026-08-27
2026年一季报点评:归母营运利润稳健增长,银保助推NBV延续高增态势
金融东吴证券2026-04-28
2023年年报点评:“两机”+海外市场双景气;24年有望延续稳增态势
国防军工民生证券2024-03-27
澳华内镜23年中报点评:业绩延续高增态势,AQ300预计加速放量
德邦证券2023-08-16
半年报点评:海外培养基延续高增态势,项目数增加巩固竞争优势
国盛证券2025-09-13
季报点评:政策影响下Q3业绩短期承压,海外延续高增态势
医药生物国盛证券2024-11-06