猜你想问
这份研报主要分析了什么内容?
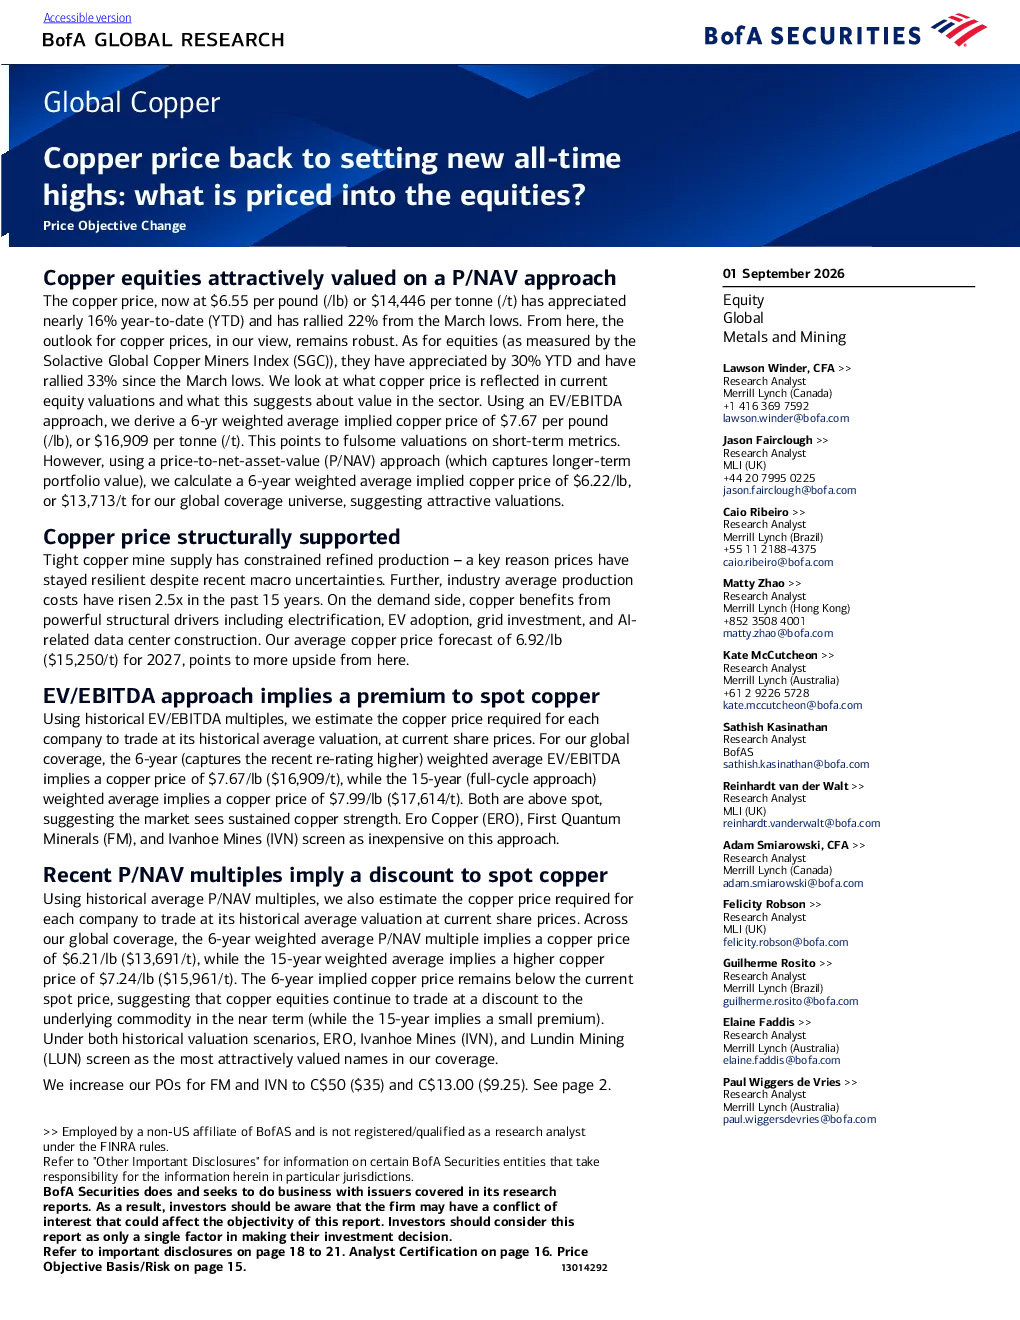
这份研报主要分析了铜股的估值情况,并预测了2027年的平均铜价。报告采用市净率(P/NAV)和市销率(EV/EBITDA)两种方法进行估值分析,并对比了6年和15年两种历史周期下的估值情况。报告指出铜价前景强劲,主要得益于紧张的铜矿供应和强劲的结构性需求,如电动化、电动汽车普及、电网投资和数据中心建设等。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势向好,铜价保持坚挺主要得益于供应紧张和结构性需求驱动。电动化、电动汽车普及、电网投资和数据中心建设等因素将推动铜需求持续增长。同时,报告也指出行业面临全球经济增长不确定性、铜价金价低于预期、资产消耗加速和成本上升等下行风险,以及铜价金价上涨、勘探取得重大成功、新矿产资源发现、本币贬值和成为收购目标等上行机遇。
研报采用了哪些估值分析方法?
研报采用市净率(P/NAV)和市销率(EV/EBITDA)两种方法进行估值分析。通过对比6年和15年两种历史周期下的估值情况,报告发现当前铜价被低估,6年加权平均隐含铜价为每磅6.22美元,或每吨13,713美元。同时,6年加权平均隐含铜价为每磅7.67美元,或每吨16,909美元,表明短期指标上的充分估值。
当前市场对铜价和铜股的判断是什么?
当前市场对铜价和铜股的判断显示,尽管铜价保持坚挺,但铜股相对基础商品交易存在折价。短期内,采用P/NAV方法,6年隐含铜价低于当前现货价,表明铜股将继续相对于基础商品交易折价。部分铜股估值相对便宜,如Ero Copper、Ivanhoe Mines和Lundin Mining在两种历史估值情景下均被筛选为最具吸引力的估值标的。
研报中提示的主要风险有哪些?
研报提示的主要风险包括全球经济增长弱于预期、铜价和金价显著低于预期、资产加速消耗、成本上升等下行风险。同时,也存在铜价和金价显著上涨、勘探取得重大成功、新矿产资源被发现、本币贬值、成为收购目标等上行风险。这些风险因素可能对有色金属行业和铜股的估值及表现产生影响。