猜你想问
迈瑞医疗2026年业绩表现如何?
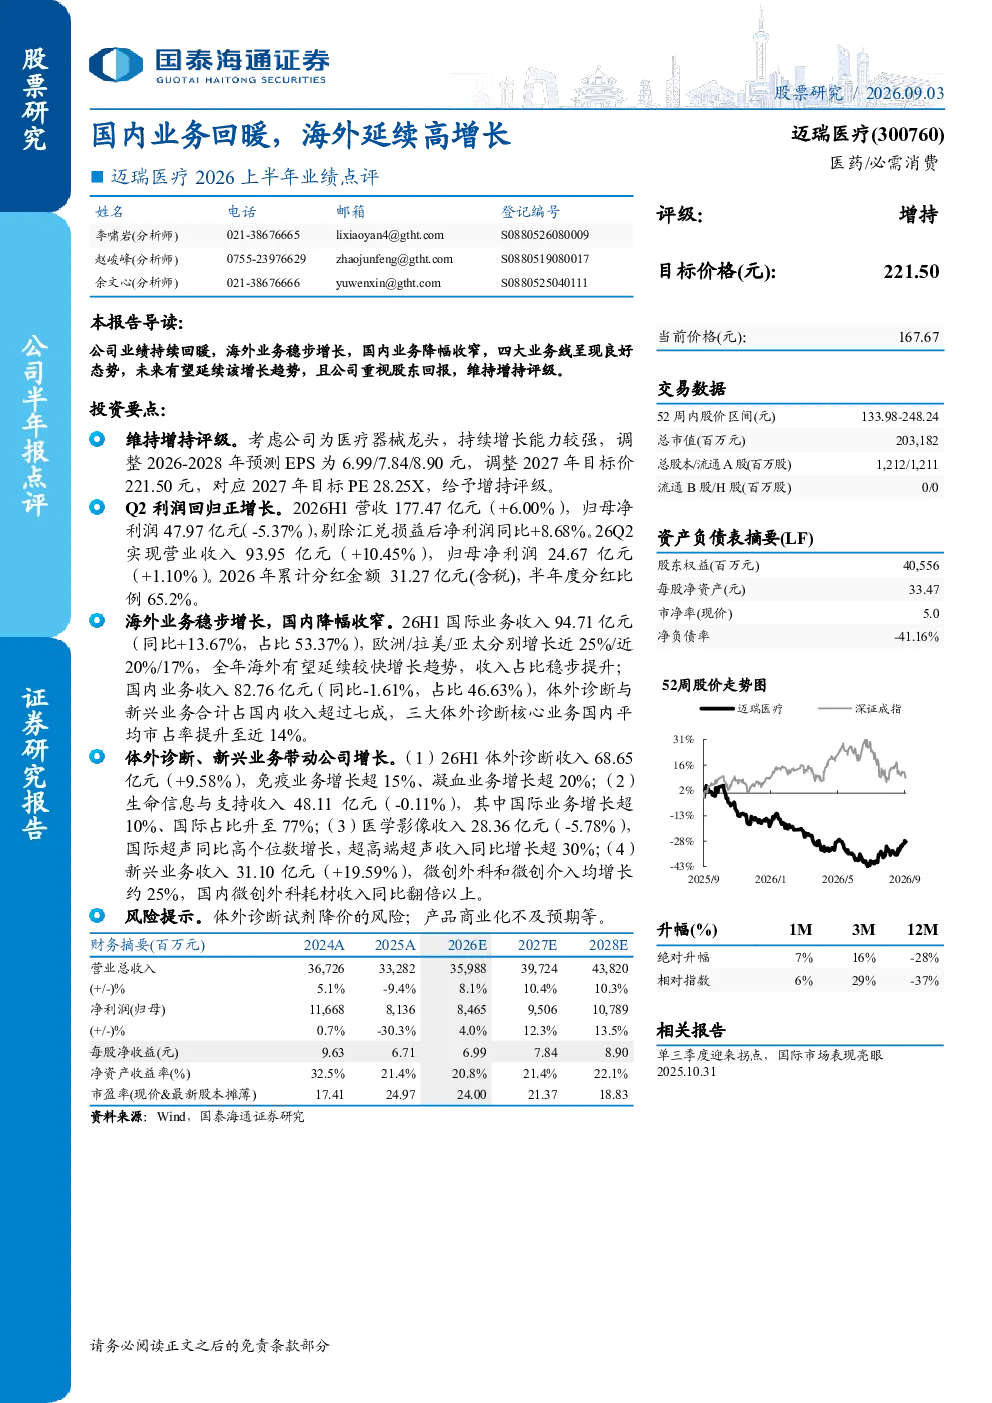
迈瑞医疗2026年上半年业绩持续回暖,营收177.47亿元(+6.00%),归母净利润47.97亿元(-5.37%),剔除汇兑损益后净利润同比+8.68%。Q2利润回归正增长,海外业务表现亮眼,国际业务收入94.71亿元(同比+13.67%),欧洲/拉美/亚太分别增长近25%/近20%/17%。国内业务收入82.76亿元(同比-1.61%),体外诊断与新兴业务合计占国内收入超过七成,三大体外诊断核心业务国内平均市占率提升至近14%
迈瑞医疗海外业务发展情况怎样?
迈瑞医疗海外业务表现亮眼,国际业务收入94.71亿元(同比+13.67%,占比53.37%),欧洲/拉美/亚太分别增长近25%/近20%/17%。生命信息与支持国际业务增长超10%、国际占比升至77%。医学影像国际超声同比高个位数增长,超高端超声收入同比增长超30%。公司重视股东回报,2026年累计分红金额31.27亿元(含税),半年度分红比例65.2%
体外诊断业务对迈瑞医疗增长有何贡献?
体外诊断业务是迈瑞医疗增长的核心驱动力之一,26H1体外诊断收入68.65亿元(+9.58%),免疫业务增长超15%、凝血业务增长超20%。三大体外诊断核心业务国内平均市占率提升至近14%,体外诊断与新兴业务合计占国内收入超过七成。新兴业务收入31.10亿元(+19.59%),微创外科和微创介入均增长约25%,国内微创外科耗材收入同比翻倍以上
迈瑞医疗当前市场状况如何?
迈瑞医疗2026年上半年营收177.47亿元(+6.00%),归母净利润47.97亿元(-5.37%),剔除汇兑损益后净利润同比+8.68%。Q2利润回归正增长,国内业务收入82.76亿元(同比-1.61%),体外诊断与新兴业务合计占国内收入超过七成。海外业务表现亮眼,国际业务收入94.71亿元(同比+13.67%),欧洲/拉美/亚太分别增长近25%/近20%/17%
迈瑞医疗面临哪些风险?
迈瑞医疗面临的风险包括体外诊断试剂降价的风险、产品商业化不及预期等。公司单三季度迎来拐点,国际市场表现亮眼。维持增持评级。体外诊断业务增长依赖政策支持,市场竞争加剧可能影响利润率。新兴业务如微创外科和微创介入尚处发展初期,商业化进程存在不确定性