猜你想问
瑞迈特2026年半年报主要有哪些亮点?
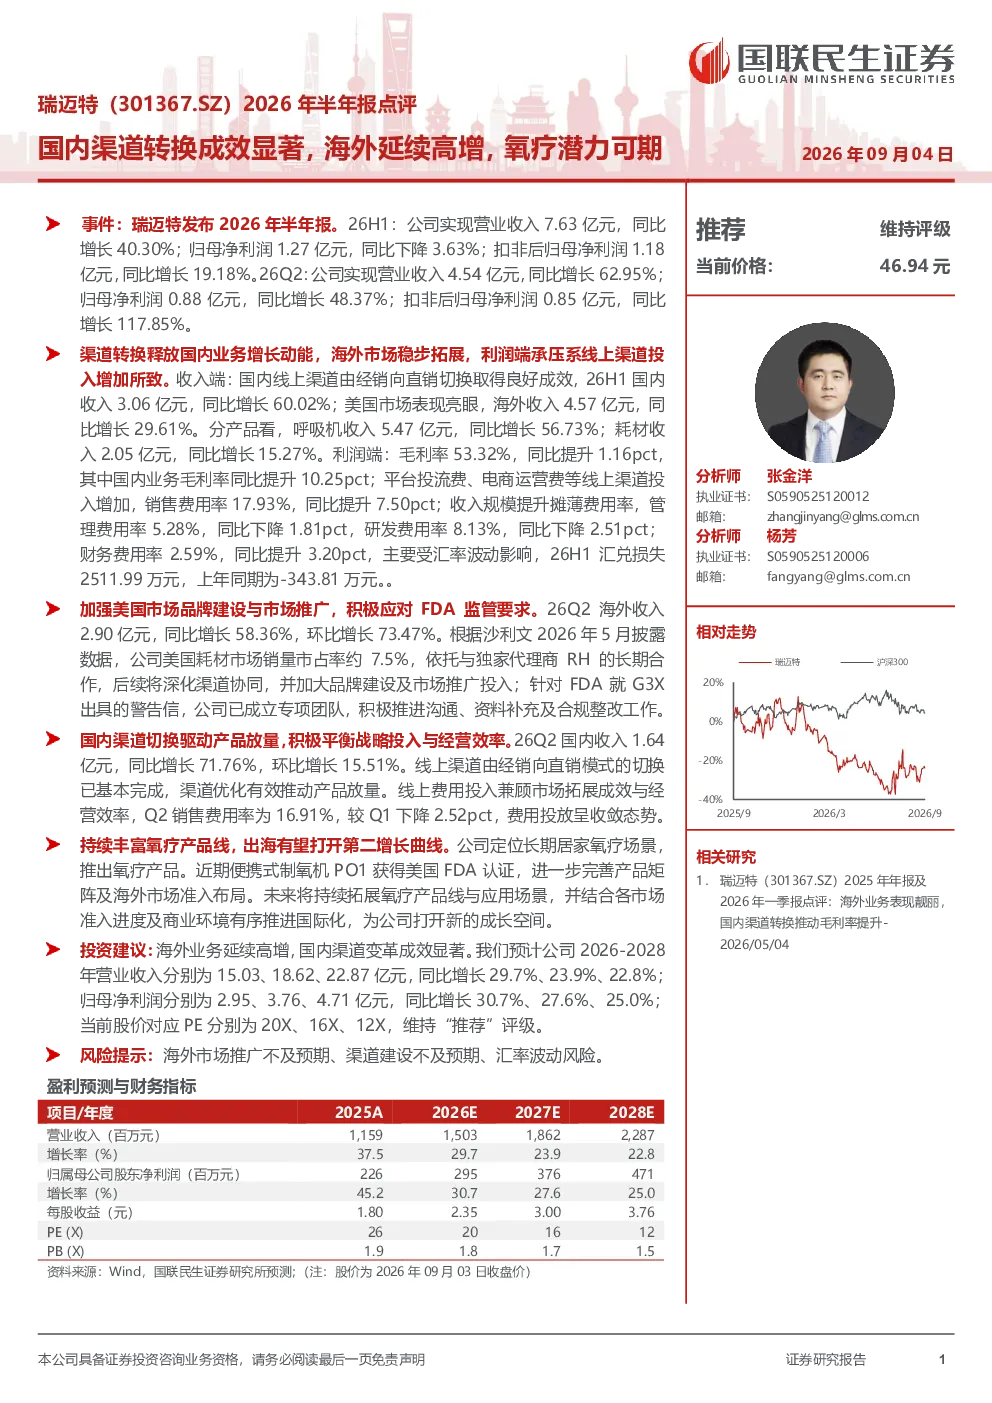
瑞迈特2026年半年报显示,公司国内线上渠道由经销向直销切换成效显著,26H1国内收入同比增长60.02%,毛利率提升10.25pct至53.32%。海外市场表现亮眼,26H1海外收入同比增长29.61%,26Q2单季收入同比增长58.36%。公司推出便携式制氧机PO1,获美国FDA认证,进一步完善产品矩阵,拓展氧疗产品线与应用场景。
瑞迈特国内渠道转换的具体表现如何?
瑞迈特国内线上渠道由经销向直销切换成效显著,26H1国内收入3.06亿元,同比增长60.02%,毛利率同比提升10.25pct至53.32%。26Q2国内收入1.64亿元,同比增长71.76%,渠道优化推动产品放量,Q2销售费用率较Q1下降2.52pct。这一转变提升了公司对市场的掌控力,并推动了产品销售增长。
瑞迈特海外市场的发展情况如何?
瑞迈特海外市场发展迅速,26H1海外收入4.57亿元,同比增长29.61%,26Q2海外收入2.90亿元,同比增长58.36%。在美国市场,公司依托独家代理商RH深化渠道协同,加大品牌建设投入,美国耗材市占率约7.5%。公司针对FDA对G3X的警告信已成立专项团队推进整改,确保合规运营。
瑞迈特氧疗业务的未来发展方向是什么?
瑞迈特定位长期居家氧疗场景,已推出便携式制氧机PO1并获美国FDA认证,进一步完善产品矩阵。未来公司将持续拓展氧疗产品线,拓展更多应用场景,结合市场准入进度有序推进国际化。这一战略有助于公司抓住氧疗市场的增长机遇,提升市场竞争力。
瑞迈特当前面临哪些风险?
瑞迈特当前面临的主要风险包括海外市场推广不及预期、渠道建设不及预期以及汇率波动风险。海外市场推广和渠道建设需要持续投入和精细化管理,而汇率波动可能影响公司财务表现。公司需密切关注这些风险,并采取相应措施加以应对。
你可能感兴趣
东财医药 瑞迈特 国产家用呼吸机龙头 出海放量 国内渠道改革 业绩高增 持续看好
未知机构2026-07-22
瑞迈特 国产家用呼吸机龙头 出海放量 国内渠道改革 业绩高增 持续看好
未知机构2026-07-23
2026年半年报点评盈利能力提升,渠道变革成效显著,海外收入大幅增长
中泰证券2026-08-21
2026年半年报点评三大品类延续高增,产品结构升级增长可期
国泰海通证券2026-09-03
国联民生医药 瑞迈特2026年半年报业绩交流会
未知机构2026-08-28
2026年半年报点评:26H1业绩高增,储能与海外延续强势表现
华创证券2026-07-26
2026年半年报点评伽蓝特并表业绩高增,光通信测试平台化布局兑现
华创证券2026-08-28
2026年半年报点评海外拓展表现亮眼,国内企稳可期,创新产品持续突破
国联民生证券2026-09-04
2026年半年报点评:归母净利润同比+57%,线下渠道高增,品牌升级促毛利率增长
电子设备东吴证券2026-08-27
2026年半年报点评报告:奶酪放量驱动收入高增,势能渠道与BC双轮打开增长空间
食品饮料万联证券2026-09-03