猜你想问
首华燃气2026年半年报核心内容有哪些?
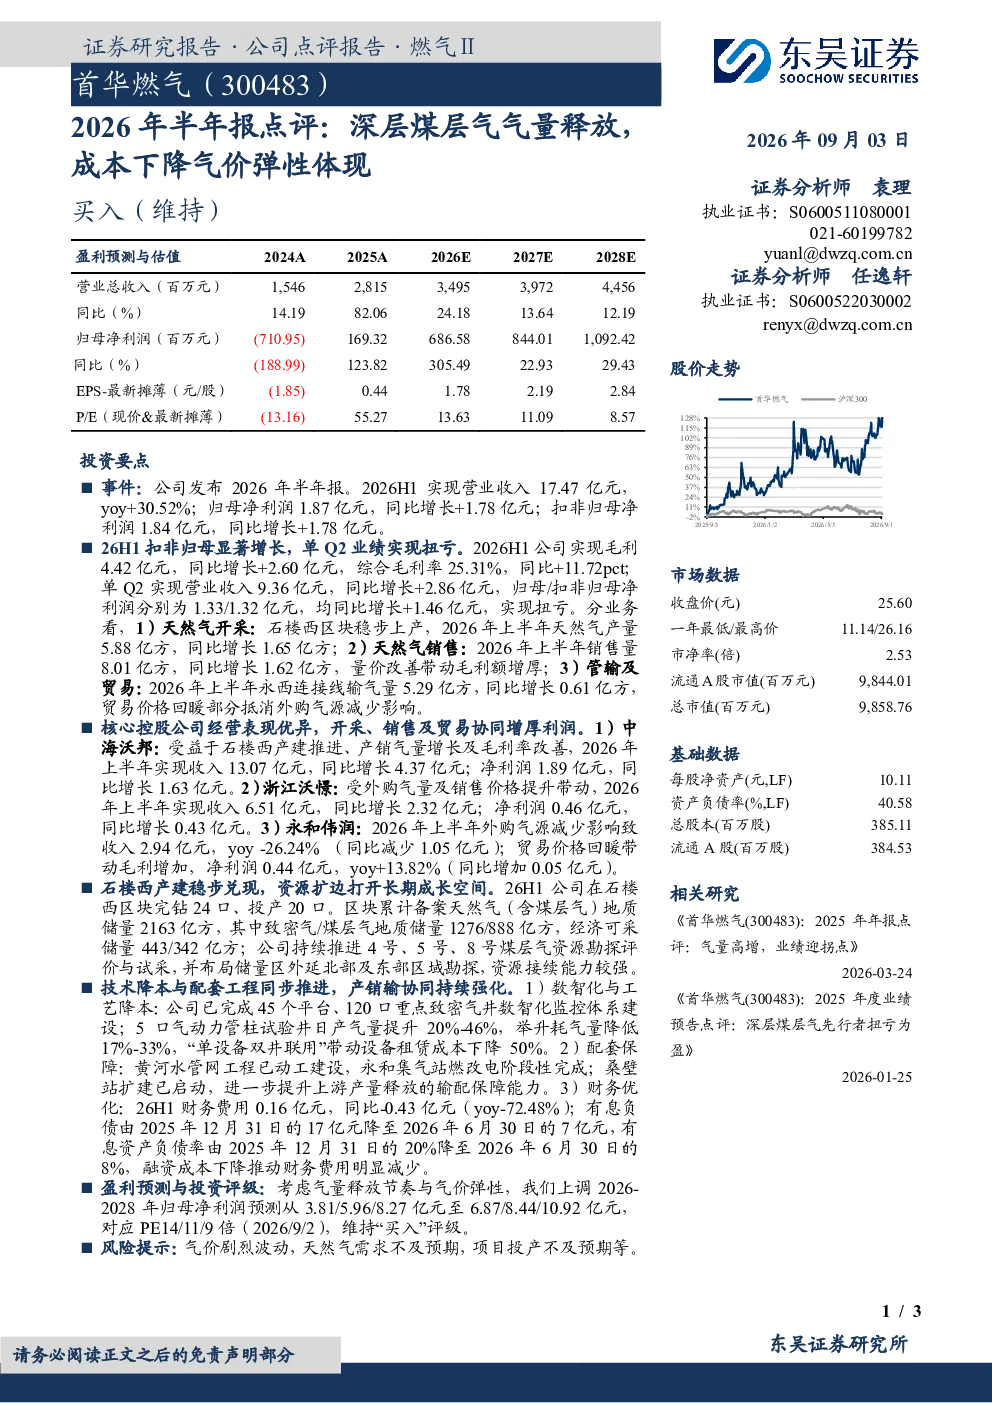
首华燃气2026年上半年实现营业收入17.47亿元,同比增长30.52%;归母净利润1.87亿元,同比增长1.78亿元。单Q2业绩扭亏,实现营业收入9.36亿元,同比增长2.86亿元,归母/扣非归母净利润分别为1.33/1.32亿元,同比增长1.46亿元。毛利额显著增长,综合毛利率提升至25.31%。石楼西区块上半年产量5.88亿方,同比增长1.65亿方;销售量8.01亿方,同比增长1.62亿方。数智化监控体系已建成,举升成本降低。财务费用同比大幅下降72.48%,有息负债减少至7亿元,有息资产负债率降至8%。
天然气行业发展趋势如何?
天然气行业持续受益于能源结构转型,需求稳步增长。国内煤层气开发技术不断进步,资源利用率提升,为行业带来新的增长点。政策层面支持清洁能源发展,推动天然气市场化改革,有利于企业提升盈利能力。同时,技术创新如数智化监控、高效举升等,降低生产成本,增强企业竞争力。
首华燃气报告重点分析了哪些方向?
报告重点分析了公司深层煤层气产量释放情况,石楼西区块产量显著增长,经济可采储量丰富,未来增长潜力大。此外,报告关注了公司天然气销售量价改善,毛利增厚明显。技术工程方面,数智化体系建设和举升成本降低成效显著。财务优化方面,费用下降、负债减少,财务状况持续改善。
当前天然气市场现状如何?
当前天然气市场供需基本平衡,但价格波动较大。国内煤层气开发加速,资源供给增加。能源结构调整推动天然气消费增长,但部分领域存在替代能源竞争。市场竞争加剧,企业需提升运营效率和技术水平。国际天然气价格受地缘政治影响波动明显,国内市场传导存在滞后。
首华燃气研报有哪些风险提示?
报告提示的主要风险包括气价剧烈波动,可能导致企业盈利不稳定;天然气需求不及预期,影响销售业绩;项目投产进度不及计划,影响资源释放和业绩增长。此外,政策变化、安全生产等问题也可能带来不确定性。企业需加强风险管理,提升应对能力。
你可能感兴趣
首华燃气 鄂东区域煤层气增储上产行动方案印发 重视深层煤层气
未知机构2026-07-28
东吴证券深度解读首华燃气股权激励及深层煤层气价值
未知机构2026-07-29
东吴环保公用:首华燃气26年股权激励上修,中石油估值配深层煤层气高成长
未知机构2026-07-29
首华燃气 开发优先 能源中枢抬升 重视深层煤层气
未知机构2026-07-15
首华燃气资源技术驱动深层煤层气先行者迎业绩拐点东吴环保公用
未知机构2026-01-22
首华燃气 深层煤层气顶层定调 深层煤层气龙头35亿方设计产能打开四倍空间 东吴环保公用
未知机构2026-07-13
东吴环保公用首华燃气26年股权激励草案公告 考核目标上修彰显信心 中石油的估值vs深层煤层气高速的成长
未知机构2026-07-29
首华燃气系列深度二 乘深层煤层气行业变革 绘公司成长新曲线
未知机构2026-09-09
东吴证券关于首华燃气深层煤层气开发及26年股权激励的分析
东吴证券2026-07-29
首华燃气系列深度二 乘深层煤层气行业变革 绘公司成长
未知机构2026-09-09