猜你想问
赛轮轮胎Q2盈利增长的主要驱动因素是什么?
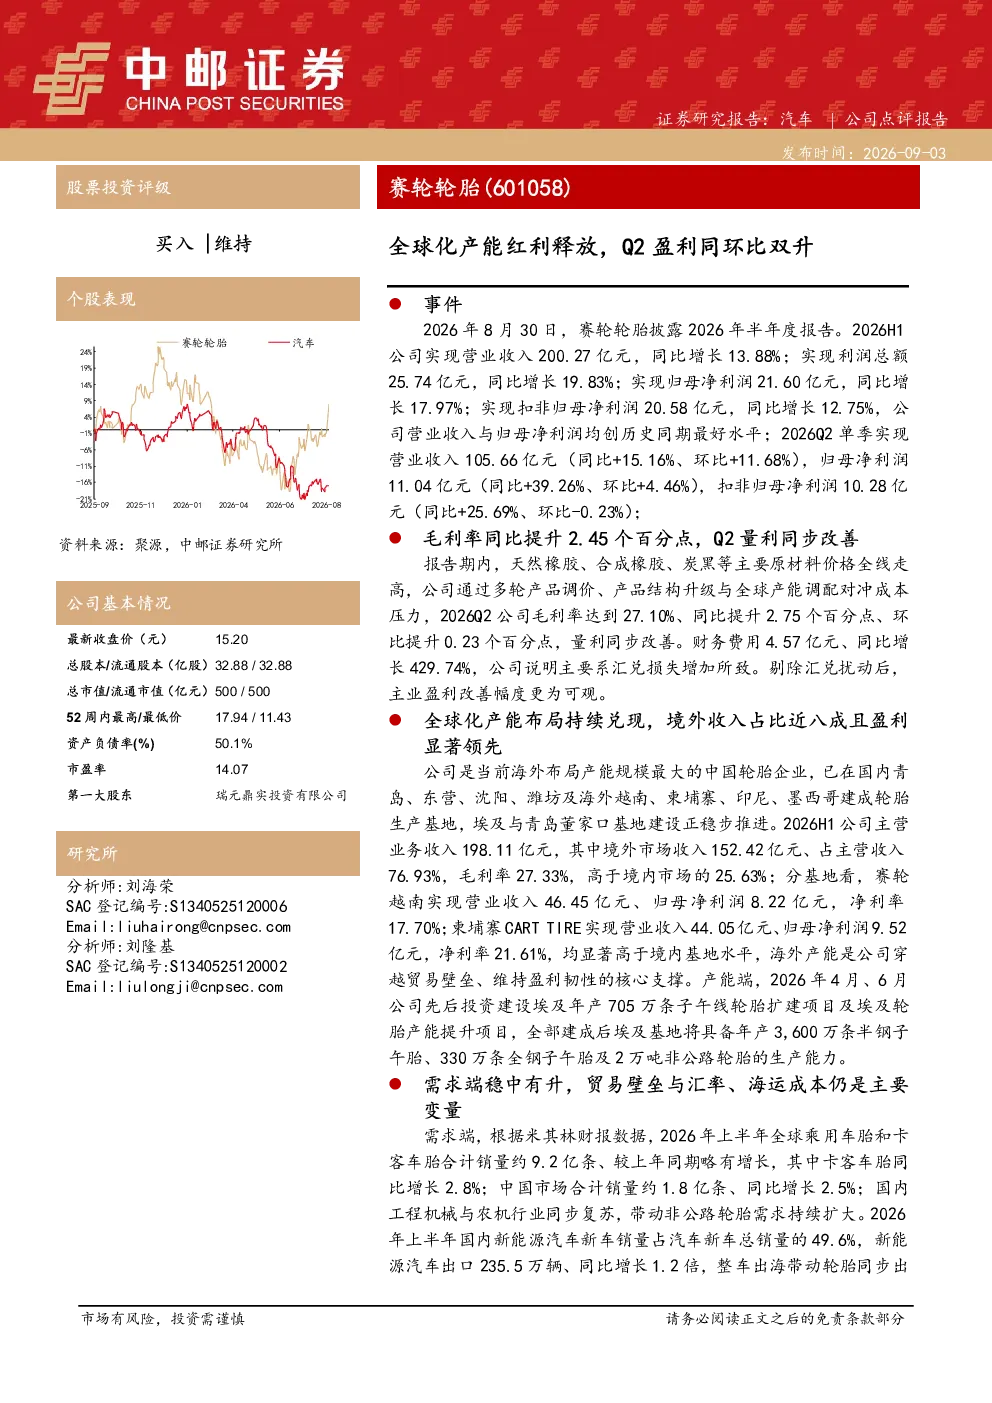
赛轮轮胎Q2盈利增长主要得益于全球化产能布局带来的规模效应和成本优化。境外市场收入占比近八成且毛利率高于境内市场,越南、柬埔寨等基地净利率显著领先。同时,公司产品结构升级提升盈利能力,Q2量利同步改善,毛利率同比提升2.45个百分点。
轮胎行业未来发展趋势如何?
轮胎行业未来发展趋势呈现全球化、智能化和绿色化特点。全球乘用车胎和卡客车胎销量稳步增长,国内工程机械与农机行业复苏带动非公路轮胎需求。新能源汽车渗透率提升推动轮胎出口,海外市场成为行业增长新引擎。
赛轮轮胎的核心竞争优势体现在哪些方面?
赛轮轮胎的核心竞争优势在于全球化的产能布局和领先的境外市场盈利能力。公司已在国内多地及海外多个国家建设生产基地,境外市场收入占比76.93%且毛利率更高。此外,公司产品结构优化和成本控制能力,使其在激烈市场竞争中保持优势。
当前轮胎市场面临哪些主要挑战?
当前轮胎市场面临多重挑战,包括国际贸易壁垒可能升级、主要原材料价格波动风险、国内外市场竞争加剧以及汇率大幅波动等。此外,海外基地所在国政治经济环境变化、海运运价大幅上行以及新建产能投产进度不及预期等因素,也可能对公司经营带来不确定性。
赛轮轮胎研报中的风险提示有哪些?
赛轮轮胎研报提示的主要风险包括国际贸易壁垒升级、主要原材料价格大幅波动、国内外市场竞争加剧、汇率大幅波动、海外基地所在国政治经济环境变化、海运运价大幅上行以及新建产能投产进度不及预期等。这些风险可能影响公司盈利能力和市场竞争力。
你可能感兴趣
公司信息更新报告:Q2业绩同环比大幅预增,轻烃龙头盈利弹性释放
基础化工开源证券2026-06-23
中报点评:Q2盈利环比改善,产能稳步释放巩固行业领先地位
建筑建材中原证券2022-09-09
Q2盈利环比增加122%,看好新产能落地后业释放
医药生物国信证券2022-08-30
Q2业绩同环比双升,产品线布局顺利
上海证券2023-08-27
坦克、出海Q2单季销量同环比双升,销量结构持续优化
交通运输上海证券2024-07-03
自主品牌盈利兑现,全球化产能释放红利
中邮证券2025-04-25
盈利能力同环比提升,全球化战略持续推进
机械设备国信证券2023-09-01
Q2业绩环比改善明显,期待改革释放红利
食品饮料山西证券2020-08-18
2025年Q2盈利能力环比改善,新能源、全球化驱动新成长
国投证券2025-08-27
Q2利润同环比增长,新产品与海外产能贡献增量
财通证券2026-08-27