猜你想问
这份研报的核心内容是什么?
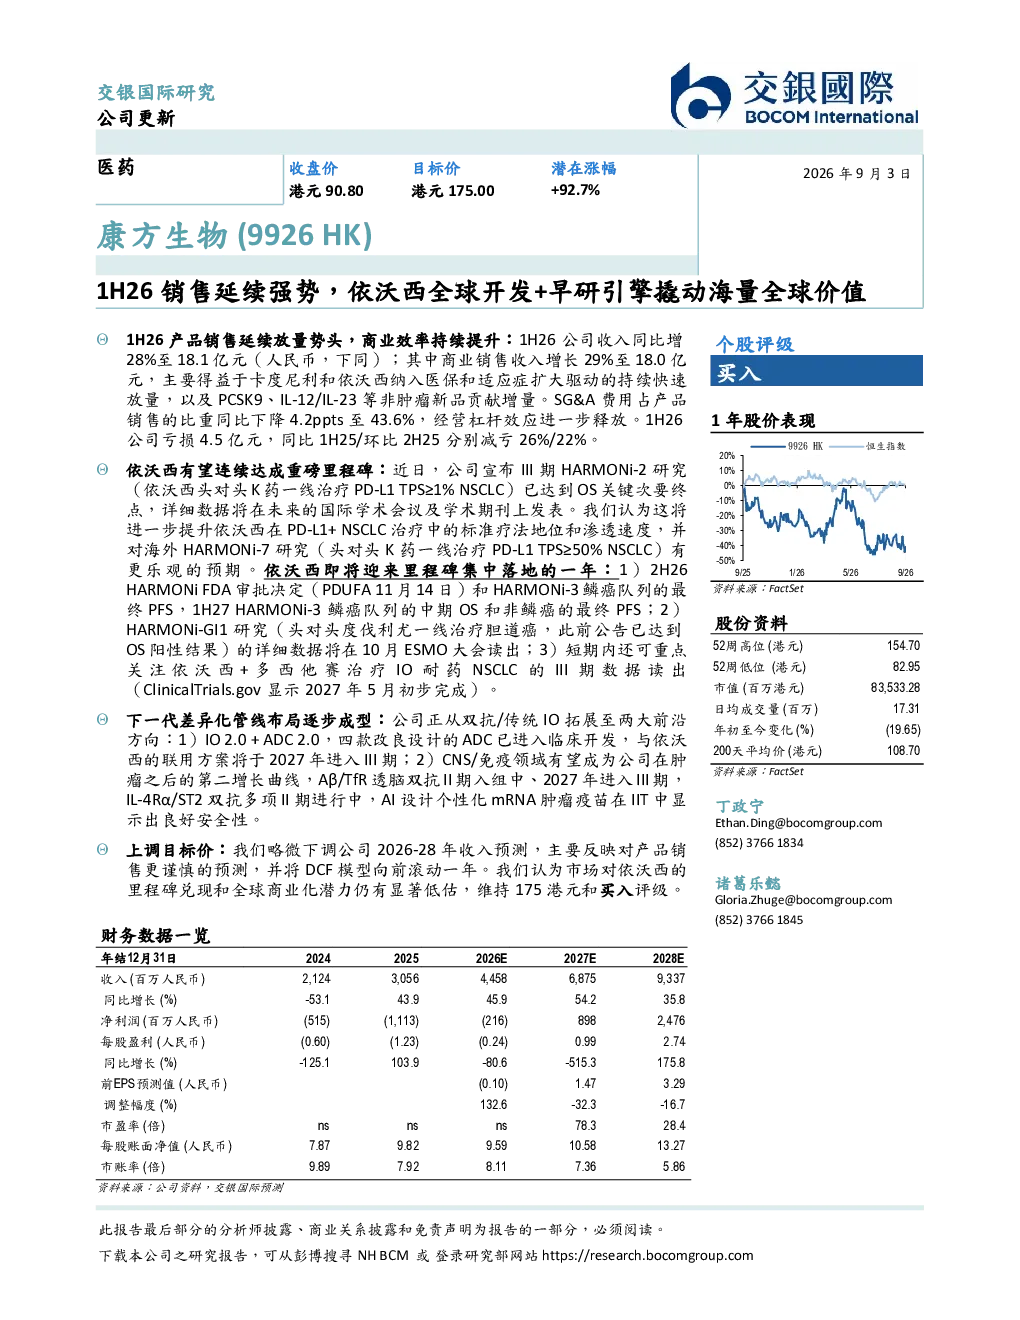
本报告重点分析康方生物2026年上半年的销售延续强势表现,收入同比增28%至18.1亿元,商业销售收入增长29%至18.0亿元。主要增长动力来自卡度尼利和依沃西纳入医保及适应症扩大,以及PCSK9、IL-12/IL-23等新品的增量贡献。报告还指出SG&A费用占比下降4.2ppts至43.6%,经营杠杆效应提升。依沃西III期HARMONi-2研究达OS关键次要终点,即将迎来FDA审批、HARMONi-3鳞癌队列PFS、HARMONi-GI1数据及依沃西+多西他赛III期数据等多重里程碑。公司管线从双抗/传统IO拓展至IO 2.0+ADC 2.0,CNS/免疫领域布局逐步成型。
当前生物制药赛道的发展趋势如何?
生物制药赛道正经历从传统双抗/IO向IO 2.0+ADC 2.0前沿方向的快速演进。创新药企通过AI设计、改良ADC等技术提升产品差异化竞争力,同时积极布局CNS、免疫等高价值领域,寻求第二增长曲线。市场对创新药企的全球商业化能力和里程碑兑现潜力持续关注,尤其关注如依沃西这类已进入临床后期阶段的品种,其能否成功兑现市场预期成为关键变量。
研报主要分析了哪些方向?
本报告主要围绕康方生物的业绩表现、核心产品依沃西的里程碑进展、下一代差异化管线布局以及市场估值四个方向展开分析。业绩层面,报告详细拆解收入增长结构及费用控制成效;产品层面,重点跟踪依沃西在PD-L1+NSCLC治疗中的标准疗法地位提升,以及即将到来的关键数据公布节点;管线层面,关注公司从双抗向ADC、CNS/免疫领域的多元化拓展;估值层面,分析市场对依沃西里程碑兑现和全球商业化潜力的当前定价水平。
市场对康方生物的当前判断是怎样的?
市场对康方生物的当前判断主要基于其已验证的产品力(依沃西)和丰富的管线储备。依沃西作为PD-L1+NSCLC治疗领域的明星产品,其III期HARMONi-2研究达成的OS关键次要终点进一步巩固了其市场地位,但市场仍关注其FDA审批结果及后续商业化表现。同时,公司下一代差异化管线(ADC、CNS/免疫)的布局也获得积极评价,被视为公司穿越周期、实现长期增长的关键支撑。当前市场对依沃西的里程碑兑现和全球商业化潜力仍有显著低估空间。
研报提示了哪些风险?
本报告提示的主要风险包括:依沃西FDA审批不确定性,若审批未获通过或延迟,可能影响产品市场表现;管线研发风险,公司部分ADC及双抗产品仍处于临床开发阶段,存在研发失败或进度不及预期的可能性;市场竞争加剧风险,PD-L1+NSCLC及ADC等领域竞争日益激烈,可能影响产品定价和市场份额;以及宏观经济波动对药品研发投入和商业化进程的潜在影响。此外,报告上调目标价时略微下调了2026-28年收入预测,反映对产品销售更谨慎的判断,但未涉及具体风险因素。