猜你想问
三生制药2026年财报核心数据有哪些?
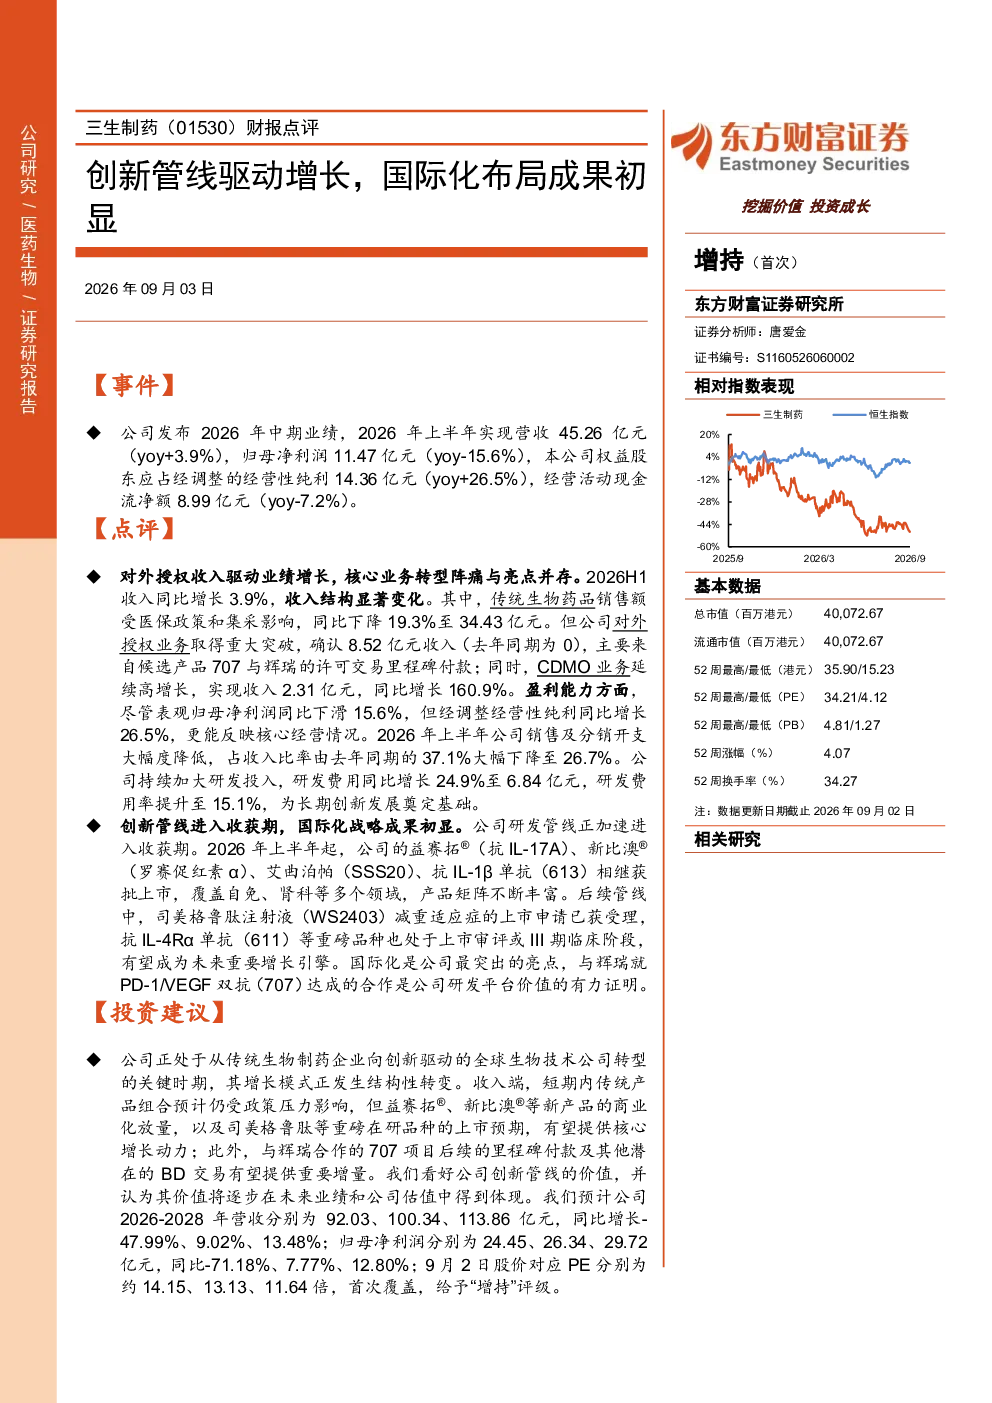
公司2026年上半年营收45.26亿元(同比增长3.9%),归母净利润11.47亿元(同比下降15.6%),但经调整经营性纯利同比增长26.5%,经营活动现金流净额8.99亿元(同比下降7.2%)。传统生物药品销售额受医保政策和集采影响同比下降19.3%至34.43亿元,对外授权业务确认8.52亿元收入(主要来自候选产品707与辉瑞的许可交易里程碑付款),CDMO业务实现收入2.31亿元(同比增长160.9%)。研发管线加速进入收获期,益赛拓®、新比澳®、艾曲泊帕、抗IL-1β单抗相继获批上市,司美格鲁肽注射液减重适应症上市申请已获受理,抗IL-4Rα单抗等重磅品种处于上市审评或III期临床阶段。国际化战略成果初显,与辉瑞合作的707项目证明研发平台价值。公司正处于转型关键期,短期传统产品受政策压力,但新产品放量及重磅在研品种上市有望提供核心增长动力,与辉瑞合作等潜在BD交易提供增量。预计2026-2028年营收分别为92.03、100.34、113.86亿元(同比增长-47.99%、9.02%、13.48%),归母净利润分别为24.45、26.34、29.72亿元(同比-71.18%、7.77%、12.80%),对应PE分别为约14.15、13.13、11.64倍,首次覆盖给予“增持”评级。
生物医药行业发展趋势如何?
生物医药行业正经历从传统仿制药向创新药和生物类似药转型的阶段,政策驱动下集采和医保控费持续影响传统领域,但创新药研发投入加大,特别是生物技术公司加速管线成熟,单抗药物、细胞治疗等前沿领域成为竞争焦点。国际化成为重要发展方向,跨国药企通过合作与并购布局中国创新资源,本土企业出海步伐加快。同时,CDMO服务需求激增,为研发型生物技术公司提供关键支持,行业整体呈现创新驱动、国际化加速、服务外包价值提升的态势。三生制药的转型路径反映了这一趋势,通过研发管线收获期产品支撑增长,并拓展CDMO等新业务板块。
三生制药财报重点关注哪些方面?
三生制药财报重点关注传统生物药品受医保政策和集采影响下的销售变化,以及创新管线产品获批上市带来的增长潜力。对外授权业务特别是与辉瑞合作的707项目里程碑付款成为重要收入来源,展示了公司通过合作加速产品商业化的策略成效。CDMO业务收入大幅增长,反映了行业对专业外包服务的需求提升。研发端,司美格鲁肽注射液减重适应症上市申请获受理,以及抗IL-4Rα单抗等品种的审评或临床进展,是公司未来增长的核心动力。国际化战略通过合作项目验证了研发平台价值,是公司提升全球竞争力的重要举措。
当前生物医药市场现状如何判断?
当前生物医药市场呈现政策与市场双轮驱动特征,政策端集采和医保谈判持续压缩仿制药利润空间,但创新药不受集采影响,市场对创新价值认可度提升。行业竞争加剧,尤其在小分子和单抗领域,头部效应明显,新进入者面临高研发投入和商业化挑战。同时,资本市场对生物技术公司的估值趋于理性,更关注研发管线质量和商业化能力。三生制药等转型中的公司,短期面临传统产品压力,但长期依赖创新产品放量,反映了行业整体从量到质转变的过程。国际化方面,合作共赢成为主流模式,本土企业通过合作加速产品出海。
三生制药财报存在哪些风险?
三生制药财报提示的风险包括:传统生物药品销售不及预期,受医保政策持续调整和市场竞争加剧影响,可能导致收入下滑;新产品研发不及预期,部分在研品种如抗IL-4Rα单抗若未能成功上市或获批,将影响未来增长预期;医保政策变动可能进一步影响传统产品定价和市场份额;市场竞争加剧,尤其是创新药领域,可能导致产品竞争压力增大;海外合作存在不确定性,与辉瑞等合作项目的进展受双方战略调整和全球市场环境变化影响,可能存在合作中断或里程碑支付延迟等风险。