猜你想问
26H1银行中报主要表现如何?
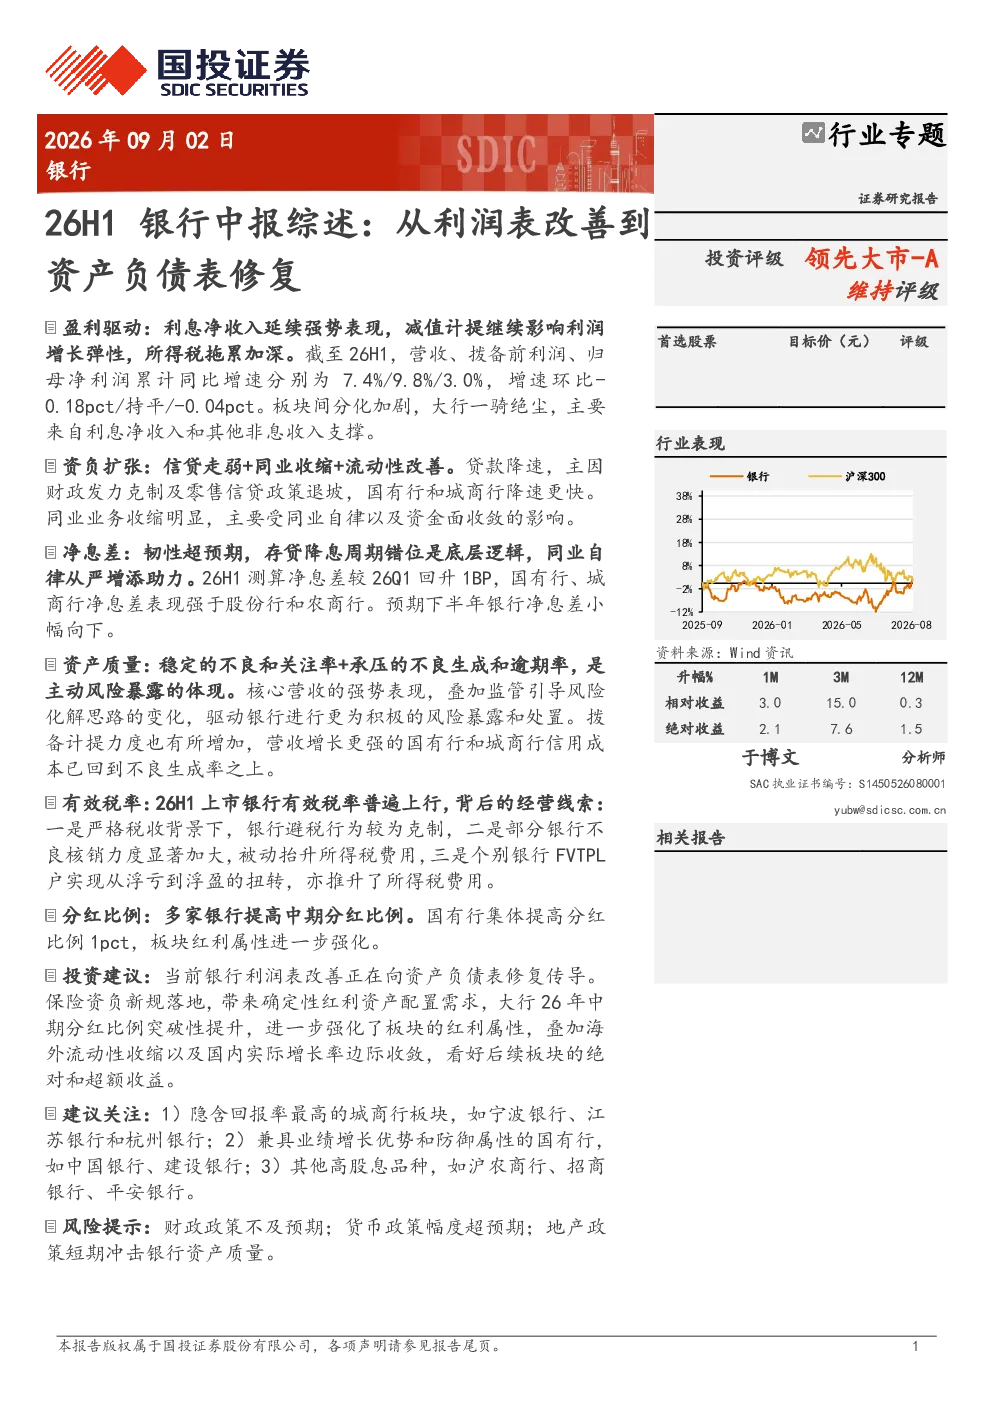
26H1上市银行营收、拨备前利润、归母净利润累计同比增速分别为7.4%/9.8%/3.0%,增速环比略有回落。盈利主要来自利息净收入支撑,减值计提影响利润弹性。板块间分化加剧,大行表现突出,主要得益于利息净收入和其他非息收入支撑。
银行资产负债表有何主要变化?
26H1银行资负扩张特征为信贷走弱、同业收缩和流动性改善。贷款降速主因财政发力克制及零售信贷政策退坡,国有行和城商行降速更快。同业业务收缩明显,受同业自律和资金面收敛影响。
净息差和资产质量情况怎样?
26H1净息差较26Q1回升1BP,国有行、城商行表现强于股份行和农商行,主要因存贷降息周期错位和同业自律从严。不良率和关注率稳定,但不良生成率和逾期率承压,反映主动风险暴露。拨备计提力度增加,国有行和城商行信用成本已回到不良生成率之上。
报告对银行行业有何发展趋势分析?
报告指出银行利润表改善正在向资产负债表修复传导。大行分红比例提升至31%,强化红利属性。保险资负新规带来确定性红利资产配置需求,叠加海外流动性收缩和国内实际增长率边际收敛,看好后续板块的绝对和超额收益。建议关注城商行、国有行和高股息品种。
报告提示哪些风险点?
报告提示的风险包括财政政策不及预期、货币政策幅度超预期、地产政策短期冲击银行资产质量。不良生成率和逾期率承压是主动风险暴露的体现,需关注监管引导风险化解思路变化对银行资产质量的影响。
你可能感兴趣
国投证券银行2026年上半年财报综述:从利润表改善到资产负债表修复
未知机构2026-09-03
从利润表修复到资产负债表修复:如何看待当前周期股的配置价值
西南证券2017-11-14
建筑材料行业深度报告:解读基建地产链2022年年报及2023年一季报:利润表回暖、现金流改善,资产负债表仍待修复
建筑建材东吴证券2023-05-10
银行业深度综述与拆分:42家上市银行1H25财报,环比改善,业绩稳健性强,从顺周期到弱周期
金融中泰证券2025-08-31
6月国有行、股份行系列调研报告:从总量回暖到结构修复,关注需求边际改善之时,重申看好银行
金融兴业银行2022-06-12
电气设备行业深度研究报告:新能源汽车中游阿尔法研究:从利润表的比走向资产负债表的比较
电气设备华创证券2018-08-03
传媒行业2017年年报:利润表较靓丽,资产负债表有改善
文化传媒安信证券2018-05-03
白酒行业2017年中报综述:延续高景气,从确定性到高成长
食品饮料太平洋证券2017-09-04
从利润表到真实增长:现金流&优质成长&双碳驱动
基础化工东吴证券2024-01-03
环保行业跟踪周报:却喜晒谷天晴——迎接环保3.0!从利润表到真实增长:现金流&优质成长&双碳驱动
公用事业东吴证券2024-01-08