猜你想问
这份研报的核心内容是什么?
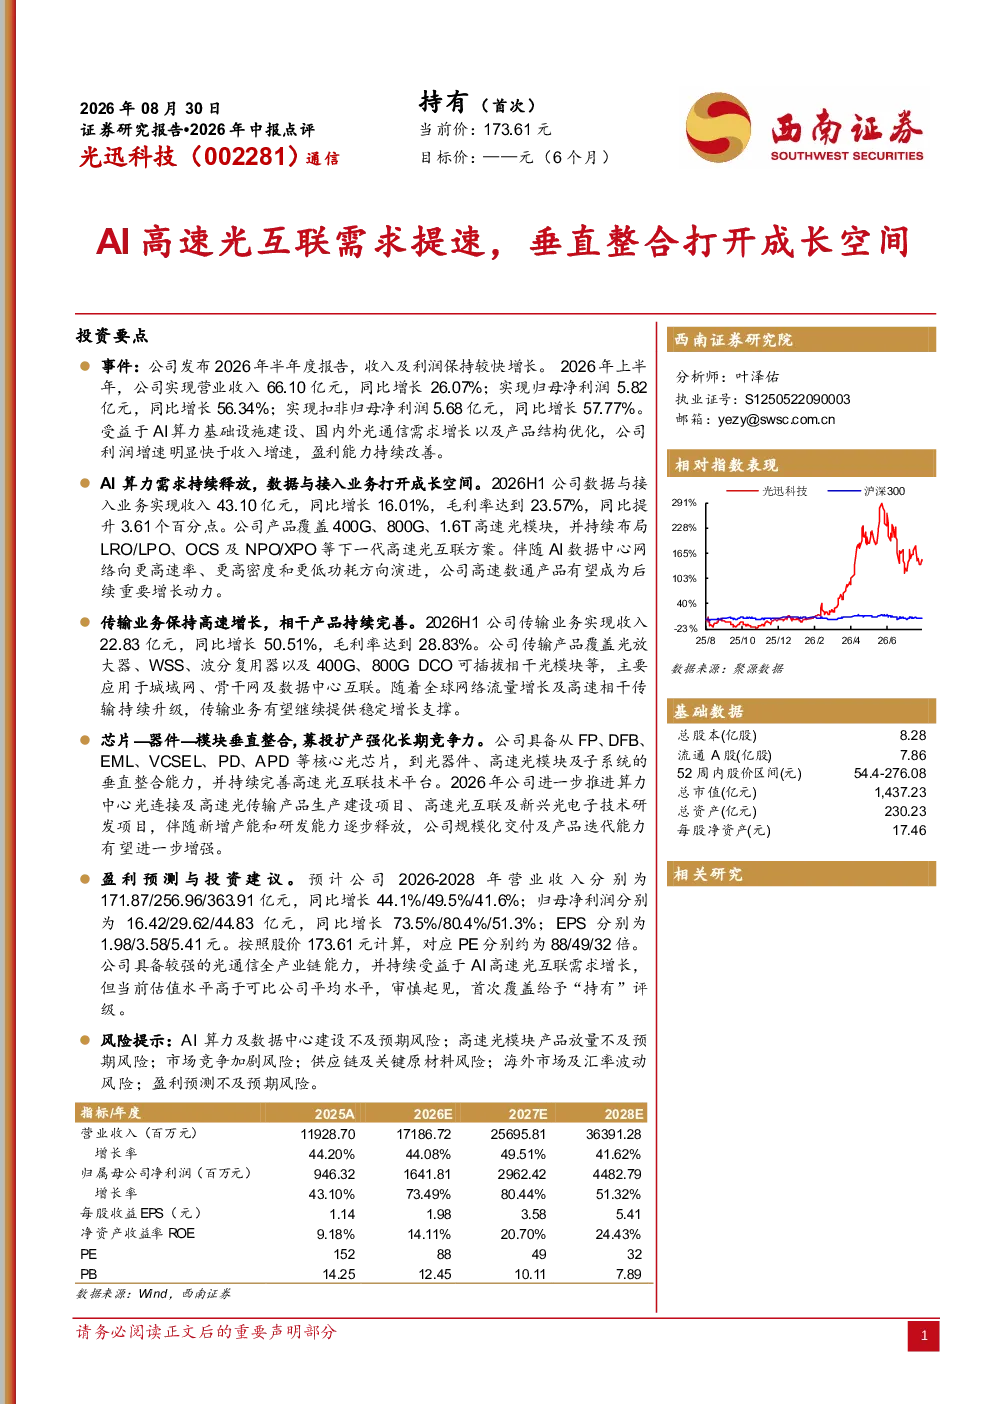
这份研报主要分析了光迅科技2026年上半年的业绩表现和未来发展趋势。报告指出,公司数据与接入业务收入同比增长16.01%,传输业务收入同比增长50.51%,展现出强劲的增长势头。公司产品覆盖高速光模块及下一代光互联方案,并通过垂直整合能力强化长期竞争力。
AI高速光互联赛道的发展趋势如何?
AI高速光互联赛道正经历快速发展,AI算力需求持续释放带动数据与接入业务增长。光迅科技等产品覆盖400G、800G等高速光模块,并布局LRO/LPO、OCS及NPO/XPO等下一代方案,有望成为重要增长动力。行业整体受益于数据中心建设和AI应用普及。
研报重点分析了光迅科技的哪些方面?
研报重点分析了光迅科技的业务结构、产品布局和垂直整合能力。报告显示,公司数据与接入、传输业务均保持高速增长,同时具备从光芯片到光模块的垂直整合能力。公司还推进了多个募投项目以增强规模化交付能力。
当前光通信市场的现状如何?
当前光通信市场正受益于AI算力需求增长,高速光模块和光互联产品需求旺盛。光迅科技等企业通过技术创新和产能扩张,积极布局下一代光互联方案。市场竞争激烈,但头部企业凭借技术优势和全产业链能力保持领先地位。
研报提到了哪些风险提示?
研报提示了AI算力及数据中心建设不及预期、高速光模块产品放量不及预期、市场竞争加剧等风险。此外,供应链及关键原材料风险、海外市场及汇率波动风险、盈利预测不及预期等也是需要关注的方面。这些风险可能影响公司未来的业绩表现。
你可能感兴趣
2026半年报点评AI高速光互联驱动业绩高增,薄膜铌酸锂打开成长空间
西南证券2026-09-07
2026年中报点评:无源器件高增,高速光互连打开成长空间
信息技术西南证券2026-08-27
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
AI光互联无源器件核心供应商,CPO卡位打开成长空间
中泰证券2026-07-31
AI高速互联打开PCB成长空间光模块mSAP加速放量
未知机构2026-08-18
2026年中报点评:业绩高速增长,SoC&功率测试突破打开成长空间
机械设备东吴证券2026-09-01
深信服2026年中报点评 收入提速 业绩创Q2历史最佳 Agent基础设施打开成长空间
未知机构2026-08-23
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
公司动态点评:收购摄像头模组加强产业链垂直整合,成长空间进一步打开
信息技术长城证券2021-02-08
2026年一季报点评AI需求驱动业绩高增,拟H股上市打开全球化成长空间
东吴证券2026-04-20