猜你想问
兖矿能源2026年中期业绩说明会报告核心内容有哪些?
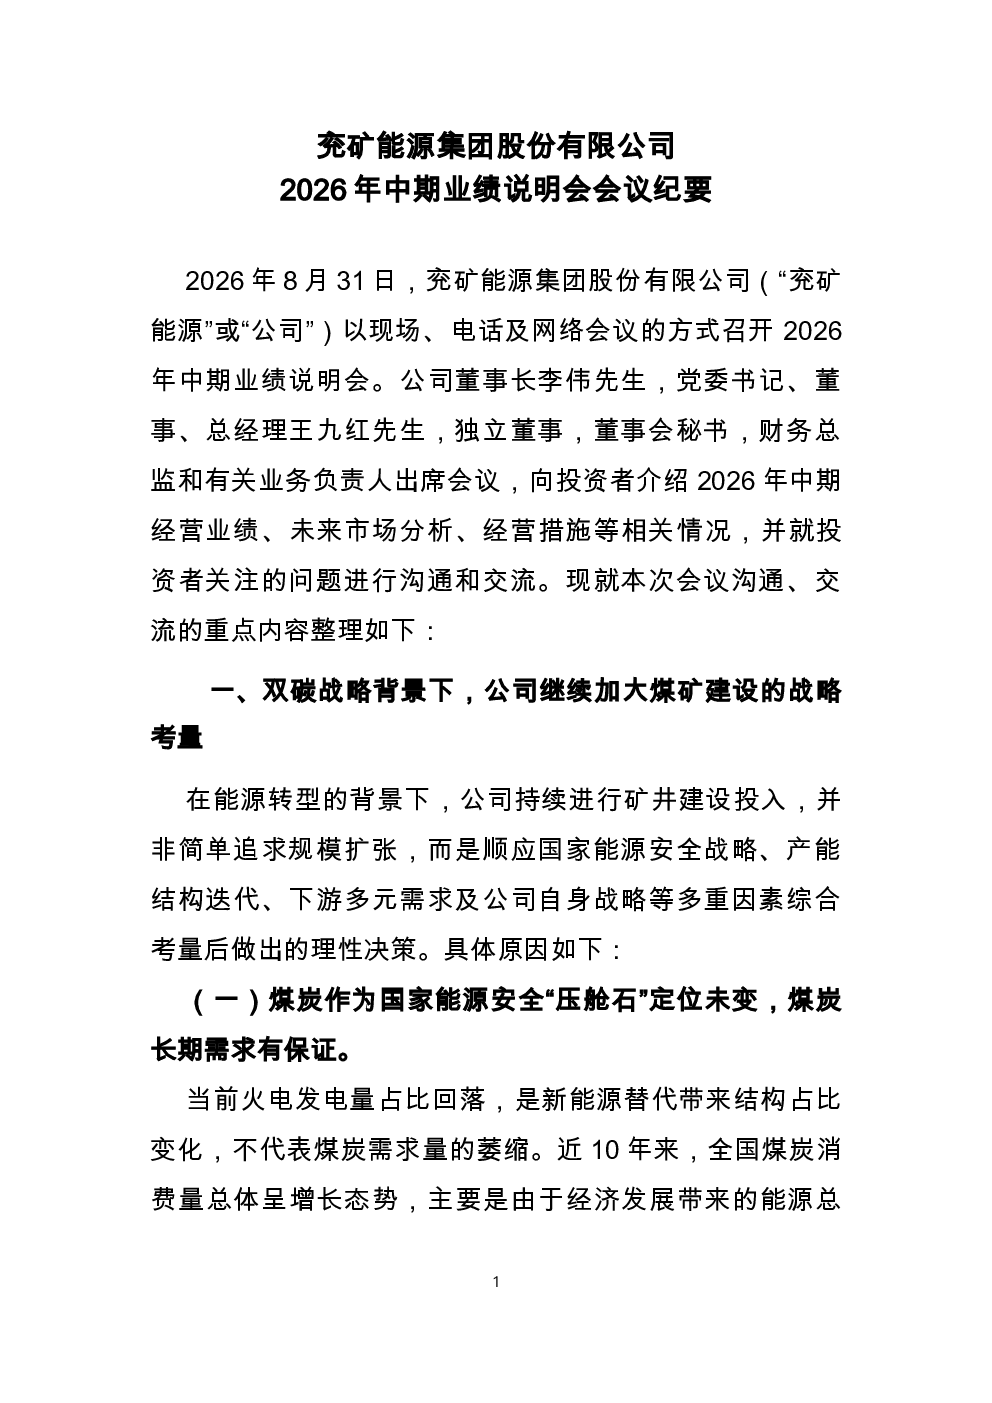
报告显示兖矿能源持续加大煤矿建设投入,顺应国家能源安全战略,规划5-10年煤炭产量达3亿吨/年。上半年商品煤产量8802万吨,同比减少2.05%。公司收购山东能源集团新能源集团和电力销售公司股权,新增电力装机1.2万兆瓦,预计2026-2027年投产。兴和钼业项目取得采矿许可证,预计年底开工。红隼煤矿收购交易对价上限24亿美元,预计2026年三季度末完成交割。
煤炭行业发展趋势如何?
煤炭作为国家能源安全“压舱石”,长期需求有保证。国内煤炭消费将在2030年达峰进入平稳平台期,第三产业与居民用电仍有提升空间。公司布局先进产能,推动落后产能退出,未来五年按梯次布局提高先进产能占比。国际市场印尼出口供应不确定性较强,地缘冲突强化煤炭兜底保障作用。
报告重点分析了哪些方向?
报告重点分析了公司煤矿建设战略、商品煤产量情况、电力新能源资产收购进展、兴和钼业项目进展以及国内外煤价走势。公司持续推进五大煤炭供应保障基地建设,收购新能源资产激活全产业链协同价值,兴和钼业项目预计2026年底前开工,红隼煤矿收购交易已取得澳大利亚审批。
当前国内外煤炭市场现状如何?
国内煤炭市场下半年供需总体稳定、阶段性紧平衡,价格中高位窄幅波动,全年价格中枢高于去年。供应端国内煤炭供应能力稳定,安全监管强化导致阶段性收缩;需求端宏观政策发力促消费,用电量预计增长5%-6%,化工用煤提升。国际市场价格走势与国内趋同,印尼出口供应不确定性较强,全球出口供应增量有限。
研报提示哪些风险?
报告未明确提示具体风险,但可通过公司战略布局、收购交易对价上限及业绩挂钩条款、新能源资产投产进度、兴和钼业建设周期等细节判断潜在不确定性。例如红隼煤矿收购交易对价与经营业绩挂钩,可能存在业绩不及预期导致支付对价减少的风险。新能源资产投产进度受政策及市场环境影响,存在不确定性。
你可能感兴趣
兖矿能源(600188):2026年中报点评 非经营因素影响业绩,成长和弹性凸显
国泰海通证券2026-09-02
600188 兖矿能源 2026年第二季度投关记录
未知机构2026-08-24
兖矿能源(600188)-澳股东大会会议纪要
化石能源未知机构2022-05-30
2026年9月8日同方股份半年度业绩说明会会议纪要
未知机构2026-09-08
海信家电2026年8月18日业绩说明会投资者会议纪要
未知机构2026-08-18
欧陆通2026年上半年业绩说明会会议纪要
未知机构2026-08-27
大秦铁路:2018年中期业绩说明会会议纪要20180829
国金证券2018-08-30
中国外运2026年中期业绩说明会
未知机构2026-08-26
中科闻歌(01956.HK)2026年中期业绩说明会纪要
未知机构2026-08-26
600583 海油工程 海油工程投资者关系活动记录表-2026年中期业绩线上说明会
未知机构2026-08-28