猜你想问
欧陆通2026年上半年业绩表现如何?
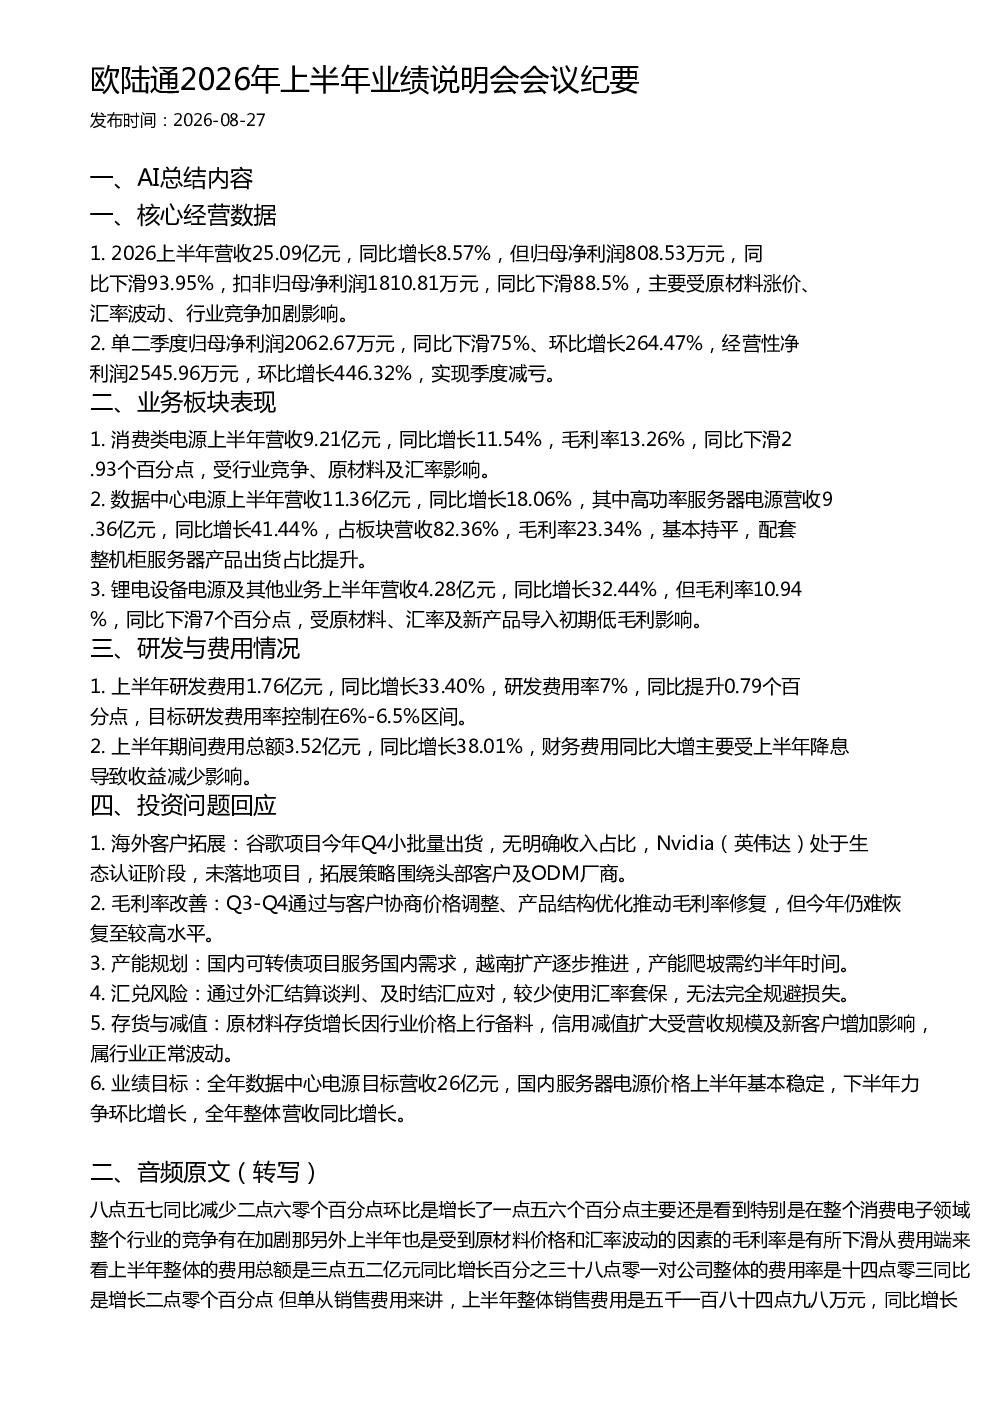
2026年上半年营收25.09亿元,同比增长8.57%,但归母净利润808.53万元,同比下滑93.95%。主要受原材料涨价、汇率波动、行业竞争加剧影响。单二季度归母净利润2062.67万元,同比下滑75%,环比增长264.47%,经营性净利润2545.96万元,环比增长446.32%,实现季度减亏。
欧陆通各业务板块发展情况怎样?
消费类电源上半年营收9.21亿元,同比增长11.54%,毛利率13.26%,同比下滑2.93个百分点。数据中心电源上半年营收11.36亿元,同比增长18.06%,其中高功率服务器电源营收9.36亿元,同比增长41.44%,占板块营收82.36%,毛利率23.34%,基本持平。锂电设备电源及其他上半年营收4.28亿元,同比增长32.44%,但毛利率10.94%,同比下滑7个百分点。
欧陆通研发投入及费用情况如何?
上半年研发费用1.76亿元,同比增长33.40%,研发费用率7%,同比提升0.79个百分点。目标研发费用率控制在6%-6.5%区间。期间费用总额3.52亿元,同比增长38.01%。财务费用同比大增主要受上半年降息导致收益减少影响。
欧陆通未来市场发展及产能规划?
海外客户拓展策略围绕头部客户及ODM厂商,谷歌项目今年Q4小批量出货,Nvidia(英伟达)处于生态认证阶段,未落地项目。Q3-Q4将通过价格调整、产品结构优化推动毛利率修复,但今年仍难恢复至较高水平。国内可转债项目服务国内需求,越南扩产逐步推进,产能爬坡需约半年时间。
欧陆通面临哪些风险?
原材料存货增长因行业价格上行备料;信用减值扩大受营收规模及新客户增加影响,属行业正常波动。通过外汇结算谈判、及时结汇应对汇兑风险,较少使用汇率套保,无法完全规避损失。
你可能感兴趣
2015年上半年业绩说明会会议纪要
医药生物中泰证券2015-08-18
海信家电2026年8月18日业绩说明会投资者会议纪要
未知机构2026-08-18
2026年9月8日同方股份半年度业绩说明会会议纪要
未知机构2026-09-08
600188 兖矿能源 2026年中期业绩说明会会议纪要
未知机构2026-09-02
保隆科技2026年上半年业绩说明会要点及互动交流
未知机构2026-08-30
永兴股份2026年上半年业绩说明会
未知机构2026-08-31
中国北方稀土(600111.SS)2026年上半年业绩说明会要点
花旗2026-08-28
华勤技术2026年上半年业绩说明会纪要
未知机构2026-08-30
英搏尔2026年上半年业绩说明会纪要
未知机构2026-09-02
三棵树2026年上半年业绩说明会核心纪要
未知机构2026-08-31