猜你想问
这份研报主要讲了什么内容?
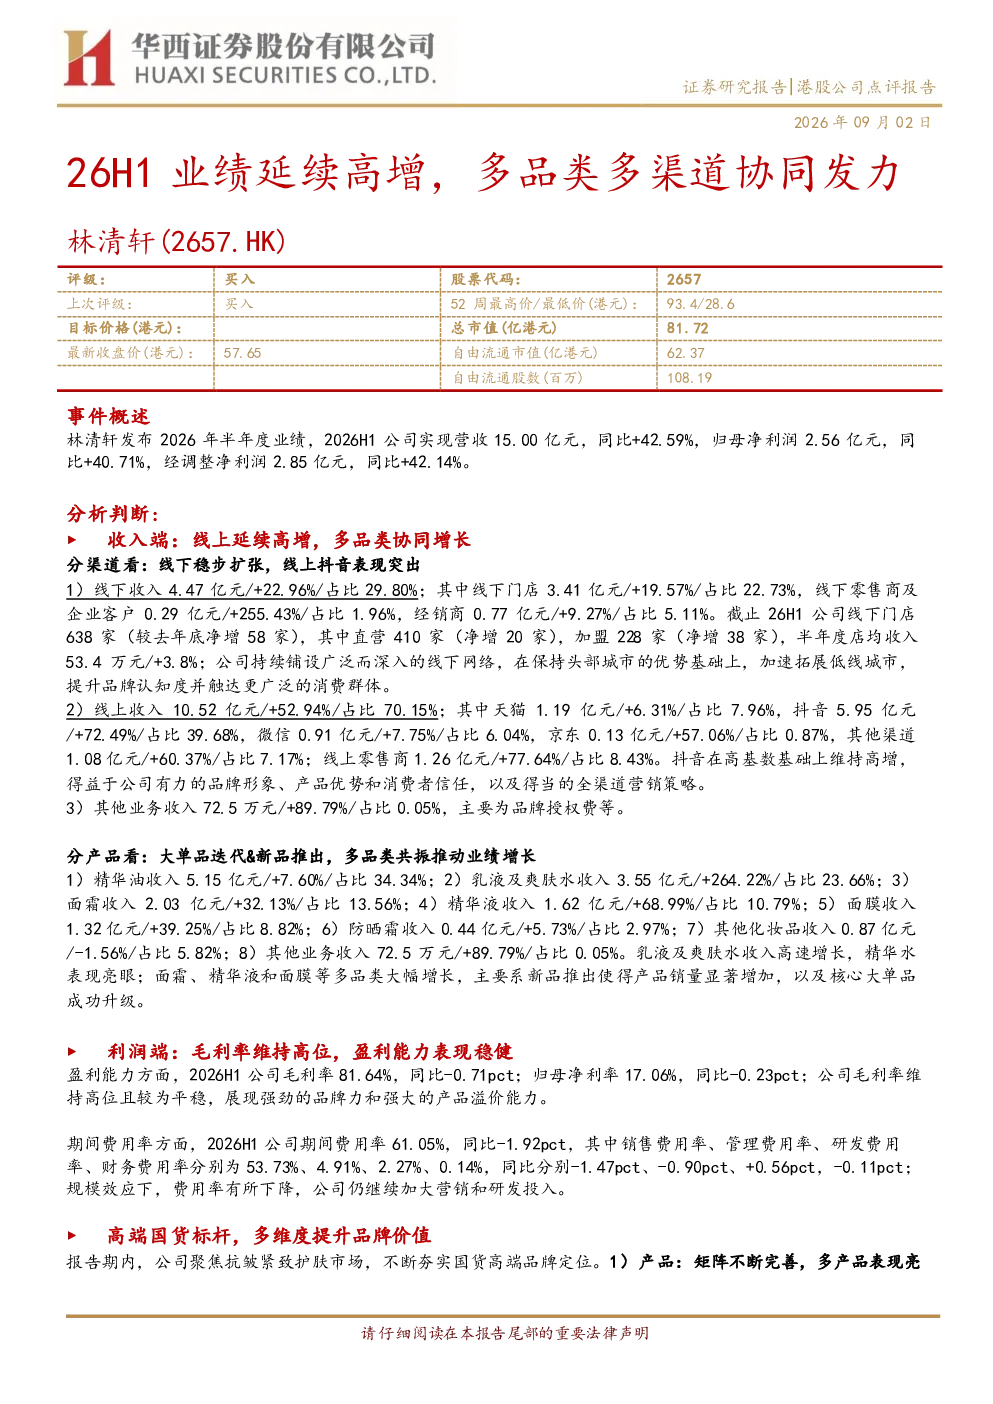
这份研报分析了林清轩2026年上半年的业绩表现,指出公司营收和净利润均实现高增长,主要得益于多品类和多渠道的协同发力。报告详细拆解了线上线下收入结构,以及各产品线的增长情况,特别是乳液及爽肤水的强劲表现。同时,报告还探讨了公司品牌价值提升、研发投入和营销策略,并对未来几年进行了预测。
当前化妆品行业的发展趋势是什么?
当前化妆品行业呈现出多品类发展、线上线下渠道融合的趋势。品牌高端化、产品创新和数字化转型是主要特点。消费者对个性化、功效性产品的需求增加,推动品牌通过新品研发和营销策略来提升竞争力。同时,全域渠道布局和精细化运营成为品牌增长的关键。
研报重点分析了林清轩的哪些方面?
研报重点分析了林清轩的收入端增长逻辑,包括线上线下渠道的协同作用,以及各产品线的表现。报告详细拆解了线下门店扩张和线上渠道的多元化增长,特别是抖音等新兴渠道的贡献。此外,报告还关注了公司产品矩阵的完善、研发投入和品牌营销策略,揭示了多品类战略对业绩的支撑作用。
林清轩当前的市场表现如何?
林清轩在2026年上半年展现出强劲的市场表现,营收和净利润均实现双位数增长。公司通过多渠道布局,特别是线上渠道的快速发展,实现了业绩的高弹性增长。各产品线中,乳液及爽肤水的表现尤为亮眼,带动整体收入结构优化。品牌高端化定位和产品创新也为公司赢得了市场认可。
研报提示了哪些风险?
研报提示了林清轩面临的主要风险,包括行业竞争加剧、新品建设不及预期和品牌声誉风险。行业竞争的加剧可能影响公司市场份额和盈利能力,新品建设的不确定性也可能影响未来增长。此外,品牌声誉的维护也是公司需要关注的重点,任何负面事件都可能对品牌形象造成损害。
你可能感兴趣
林清轩(02657)深度研究:以东方山茶为始,品类拓展&组织创新驱动长期增长
东方财富2026-03-31
Q2收入延续高增,渠道优化、品类融合协同发力
轻工制造太平洋证券2021-08-31
林清轩(2657.HK)2026年中期业绩公告点评:精华油基本盘夯实,多品类矩阵持续完善
国联民生证券2026-09-03
经营业绩保持高增,品类渠道协同发力
轻工制造西南证券2021-10-28
林清轩 618高多平台高增 大单品矩阵与全渠道协同加速兑现
未知机构2026-07-09
林清轩 618多平台高增与大单品矩阵突破
未知机构2026-07-09
业绩高增,多业务协同发力
电气设备中泰证券2019-08-15
业绩高增,多业务协同发力
医药生物中邮证券2025-08-27
业绩高增,大单品持续放量——林清轩 2025 年报点评
国泰海通证券2026-03-25
业绩高势能增长,品类渠道协同发力
国联民生证券2026-03-30