猜你想问
这份研报的核心内容是什么?
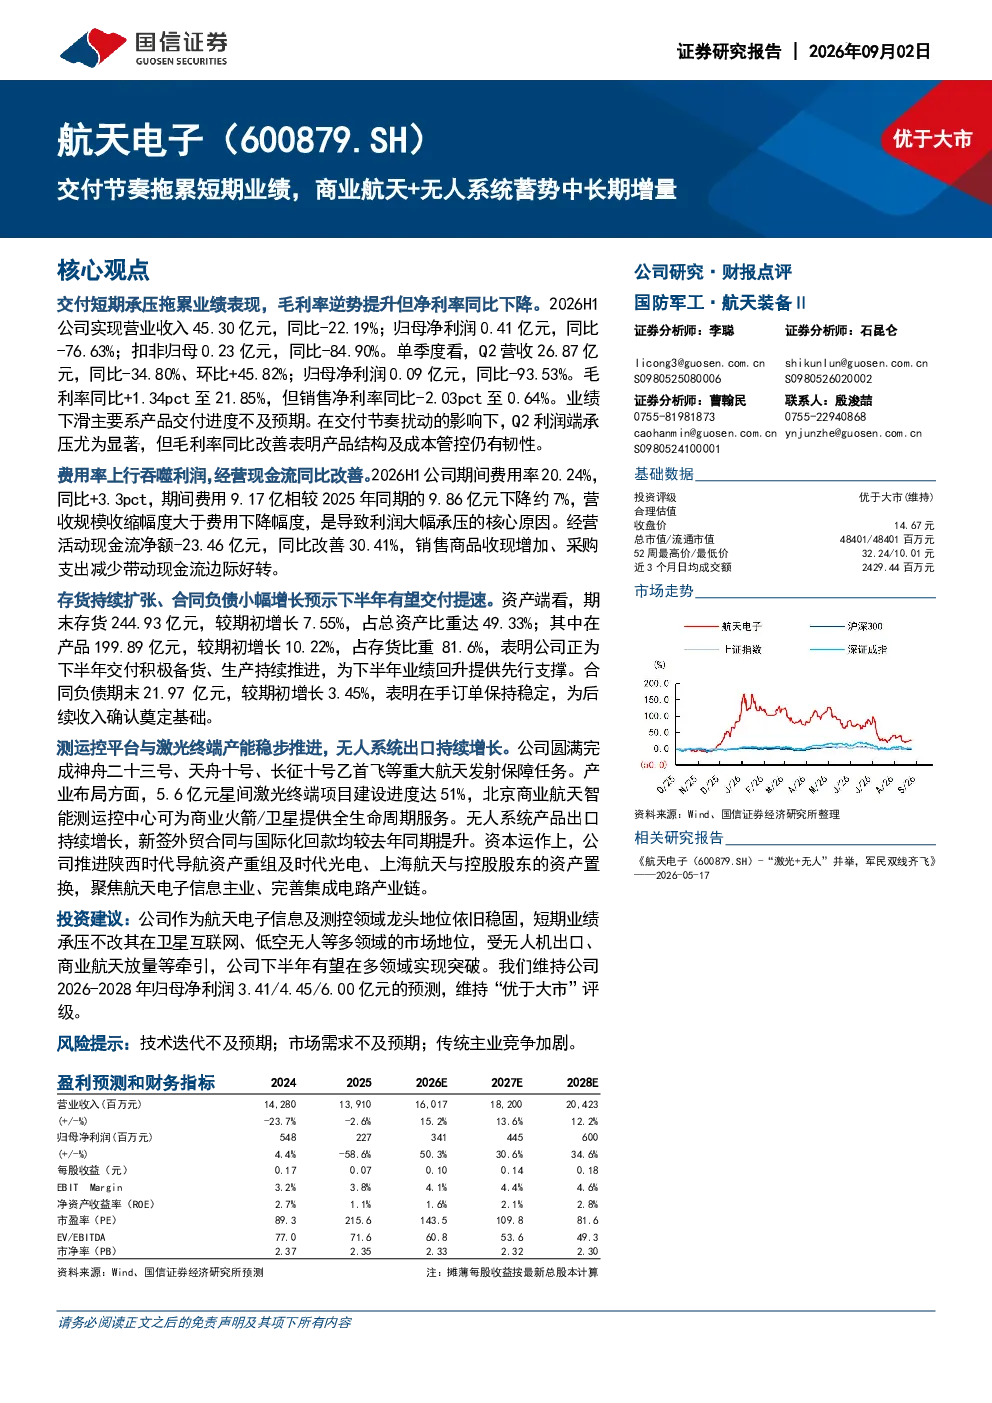
该研报指出,公司短期业绩受产品交付节奏拖累影响较大,但毛利率逆势提升,净利率同比下降,费用率上行吞噬利润,经营现金流同比改善。存货和合同负债增长预示下半年交付提速,无人系统出口持续增长,测运控平台与激光终端产能稳步推进。
商业航天和无人系统赛道的发展趋势如何?
研报分析,受无人机出口、商业航天放量等牵引,公司下半年有望在多领域实现突破。无人系统出口持续增长,商业航天市场潜力巨大,公司作为航天电子信息及测控领域龙头,具备较强的市场竞争力。
研报重点分析了哪些方向?
研报重点分析了公司短期业绩承压的原因,包括产品交付节奏、毛利率、净利率、费用率及经营现金流等关键数据。同时,也关注了存货和合同负债的增长情况,以及无人系统出口和测运控平台等业务进展。
当前市场对该公司或行业的现状如何判断?
市场判断公司作为航天电子信息及测控领域龙头,短期业绩承压不改其市场地位。公司受益于无人机出口、商业航天放量等积极因素,下半年有望实现多领域突破,长期发展前景值得期待。
研报提到了哪些风险提示?
研报提示,公司面临的主要风险包括技术迭代不及预期、市场需求不及预期以及传统主业竞争加剧。这些风险可能对公司未来的业绩表现产生不利影响,投资者需密切关注。
你可能感兴趣
年报点评:订单交付节奏放缓以及业务结构调整拖累业绩表现,关注特高压项目建设进度
电气设备中原证券2026-04-28
交付节奏拖累上半年业绩,新签合同快速增长
国信证券2023-09-02
2022年半年报点评:交付节奏短期压制业绩,订单结构趋于优化
民生证券2022-08-08
交付节奏影响短期业绩,新兴领域布局提速
国防军工国金证券2025-04-28
受项目交付节奏影响,业绩短期承压
西南证券2024-08-27
航天产品业绩保持较快增长,商业航天与无人装备前景广阔
国防军工中邮证券2024-04-09
2022年业绩预告点评报告:交付及减值拖累短期业绩,数据安全前景广阔
信息技术东亚前海证券2023-02-14
短期交付放缓拖累业绩,合同负债大增反映订单强劲,上调至买入
交银国际2025-10-31
2022年报暨2023年一季报点评:短期需求下滑拖累业绩,中长期生物基材料前景广阔
建筑建材华创证券2023-04-27